当サイトはgooddo(gooddo株式会社)・遺贈寄付ガイドの公式サイトの公開情報と、国税庁・法務省・裁判所・内閣府など公的機関の情報をもとに編集部が独自に執筆しています。制度や掲載内容は変わることがあるため、最新の情報は各公式サイトで確認してください。税金や遺言の個別の判断は、税理士・弁護士・司法書士・税務署・公証役場などにご相談ください。記事内には広告を含みます。
寄付先を探していると、「NPO法人」「認定NPO法人」「公益財団法人」など、いろいろな名前が出てきますよね。『NPOに寄付したいけど、何が違うの?』と迷う方も多いはずです。
結論から言うと、どの法人格かによって、寄付した人が受けられる税制の優遇が変わります。とくに「NPO法人」と「認定NPO法人」は名前が似ていますが、寄付金控除の扱いがはっきり違うんです。
この記事を読めば、寄付先の団体の法人格の違いと、税制の違い、法人格の確かめ方が分かります。
NPO法人に寄付するってどういうこと?まずは法人格の基本
NPO法人は、正式には「特定非営利活動法人」といいます。特定非営利活動促進法(NPO法)にもとづいて、社会の役に立つ活動をするためにつくられた法人です。
「非営利」と聞くと『お金をもうけてはいけないの?』と思うかもしれません。非営利とは、活動で得た利益を会員などで分け合わず、活動に使うという意味です。
寄付先の名前の前についている「認定NPO法人」「公益財団法人」などは、その団体の法人格です。法人格によって寄付金控除が使えるか、税額控除を選べるかが変わるので、寄付する前に確かめておくと安心ですよ。
寄付先になる主な法人格
寄付を受け付けている団体の法人格には、主に次のようなものがあります。
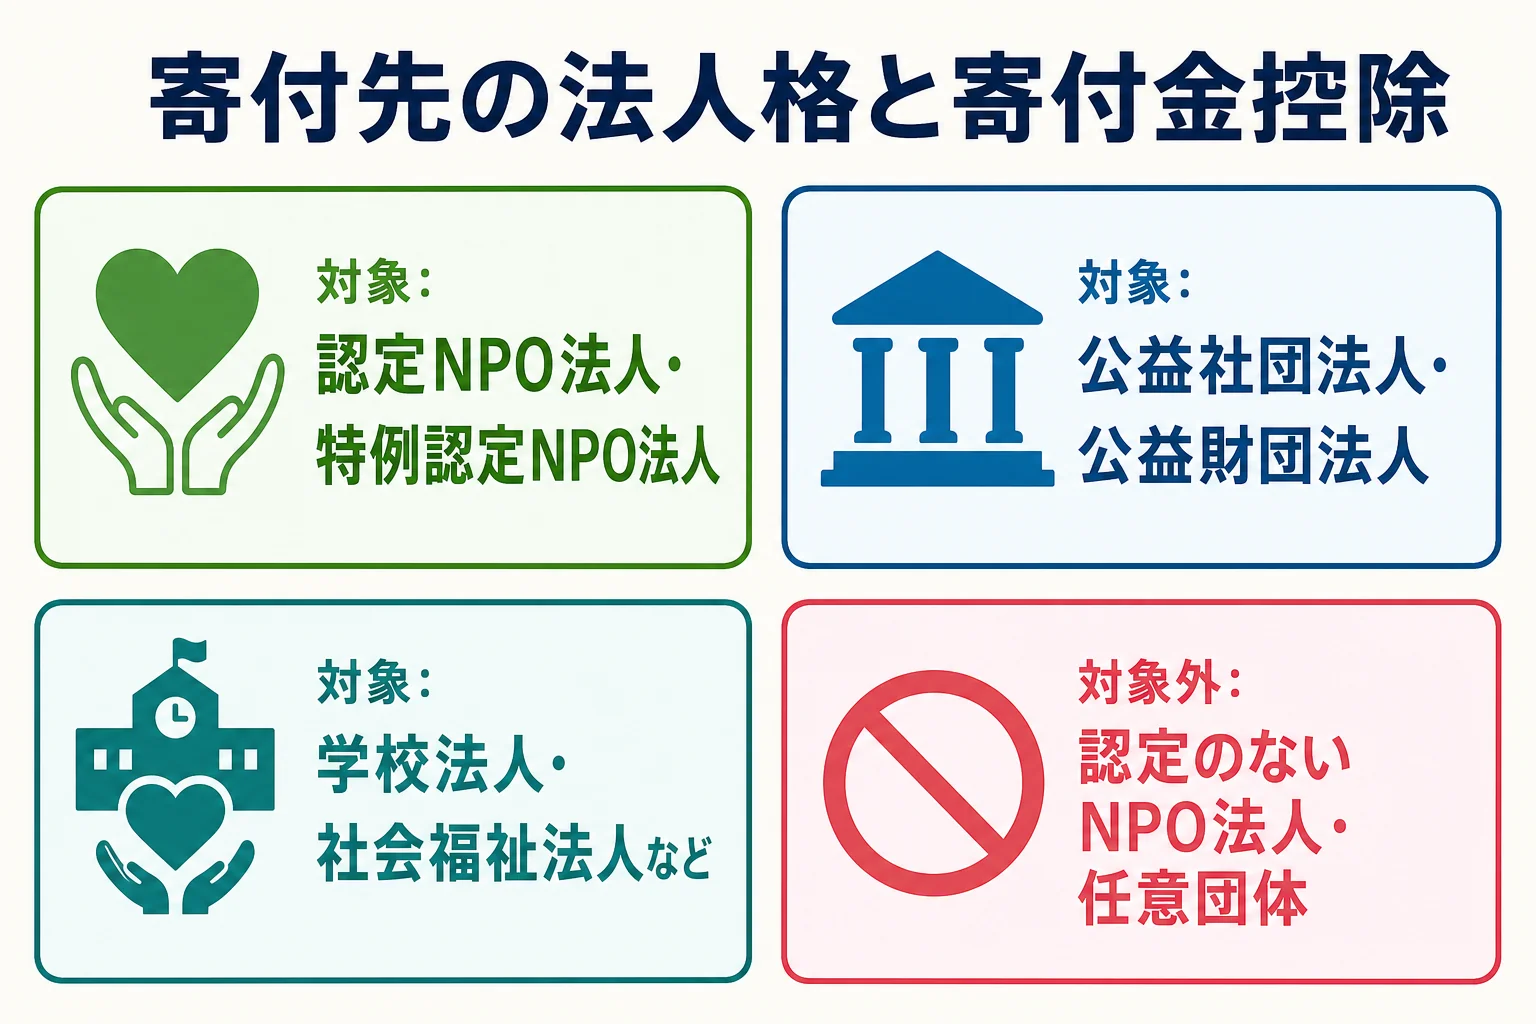
- 認定NPO法人・特例認定NPO法人
- NPO法人(認定のないもの)
- 公益社団法人・公益財団法人
- 学校法人・社会福祉法人・更生保護法人
- 独立行政法人など
- 法人格のない任意団体
国や地方公共団体(自治体)も寄付先になります。それぞれの違いを、ここから順番に見ていきますね。
認定NPO法人とは?認定の基準と有効期間
認定NPO法人は、NPO法人のうち、一定の基準を満たすとして所轄庁(都道府県知事・指定都市の長)の認定を受けた法人です。
内閣府NPOホームページによると、認定NPO法人制度は、NPO法人への寄付を促してその活動を支えるために、税制上の優遇措置として設けられた制度です。平成24年4月1日から、所轄庁が認定する今の制度になりました。
認定を受けるための主な基準
内閣府NPOホームページでは、認定の基準として次のようなものが挙げられています。
- パブリック・サポート・テスト(PST)に適合する
- 事業活動のうち、共益的な活動の割合が50%未満である
- 運営組織と経理が適切である
- 事業活動の内容が適切である
- 情報公開を適切に行っている
- 事業報告書等を所轄庁に提出している
- 法令違反、不正の行為、公益に反する事実がない
- 設立の日から1年を超える期間が過ぎている
パブリック・サポート・テスト(PST)とは
パブリック・サポート・テストは、広く市民から支援を受けているかを見るための基準です。内閣府NPOホームページでは、次の3つのうち1つを選べるとされています。
| 基準 | 内容(内閣府NPOホームページ) |
|---|---|
| 収入の割合で見る基準 | 経常収入金額のうち、寄付金等収入金額の割合が5分の1以上 |
| 寄付した人の数で見る基準 | 年3,000円以上寄付した人の数が、年平均100人以上 |
| 条例個別指定 | 都道府県や市区町村の条例で、個人住民税の寄付金税額控除の対象として個別に指定を受けている |
つまり、認定NPO法人は「多くの人から支えられている」ことを一定の形で確かめられた団体なんです。
特例認定NPO法人と有効期間
設立後5年以内のNPO法人には、パブリック・サポート・テストを免除した「特例認定」を1回に限り受けられる制度があります。平成29年4月1日から、仮認定NPO法人という名前が特例認定NPO法人に改められました。
内閣府NPOホームページでは、認定の有効期間は認定の日から5年、特例認定は3年とされています。認定は更新できますが、特例認定に更新はありません。
『昔は認定NPO法人だったけど、今は?』ということもあり得ます。寄付する時は、今も認定の有効期間内かを確かめておきましょう。
認定NPO法人に寄付する良さ
寄付する側から見た認定NPO法人の良さは、大きく2つあります。1つは、この記事の後半で紹介する税制の優遇を受けられることです。
もう1つは、情報公開の仕組みがあることです。内閣府NPOホームページでは、認定NPO法人等は毎年度、事業報告書等を所轄庁に提出し、閲覧の請求があれば原則として見せなければならないとされています。『寄付したお金の使われ方が気になる』という方にとっては、安心材料になりますよね。
公益社団法人・公益財団法人とは
公益社団法人・公益財団法人は、一般社団法人・一般財団法人のうち、公益を目的とする事業を行うとして公益認定を受けた法人です。まとめて「公益法人」と呼ばれます。
公益法人の情報は、国と都道府県の公式サイト「公益法人information」で確認できます。公益法人informationでは、2025年4月から公益法人制度が変わったことや、2026年4月から新しい公益信託制度が始まったことも案内されています。
「一般」と「公益」で税制が変わる
『一般財団法人と公益財団法人って何が違うの?』と気になりますよね。寄付する側から見て大きく違うのは、税制の優遇です。
国税庁のタックスアンサー1150では、公益社団法人・公益財団法人は、寄付金控除の対象になる特定公益増進法人に入っています。一方、公益認定を受けていない一般社団法人・一般財団法人は、この一覧には入っていません。
公益法人の情報を調べる時のコツ
公益法人informationでは、国(内閣府)と都道府県のどちらの行政庁が担当しているかごとに、お知らせや情報を見られます。寄付を考えている団体の名前が分かっていれば、正式な法人名で探してみてください。
『名前に「財団」と付いているから公益財団法人だろう』と思い込むのは早いかもしれません。一般財団法人も同じように「財団」と付くので、名前の頭が「公益」かどうかまで見ておくのがコツです。
学校法人・社会福祉法人など、ほかの法人格と寄付
寄付金控除の対象になる法人は、NPO法人や公益法人だけではありません。国税庁のタックスアンサー1150では、特定公益増進法人として次のような法人が挙げられています。
- 独立行政法人
- 一定の地方独立行政法人
- 日本赤十字社など
- 公益社団法人・公益財団法人
- 一定の学校法人
- 社会福祉法人
- 更生保護法人
大学や学校への寄付を考えている方は、大学に寄付・遺贈するには?使い道の指定と税制も参考にしてみてください。
任意団体への寄付は控除の対象外
法人格のない任意団体(地域のボランティアグループなど)への寄付は、特定寄附金に入っていません。認定のないNPO法人への寄付も同じです。
ただ、税制の優遇がないからといって、活動の価値が低いわけではありません。身近な地域で大切な活動をしている団体もたくさんあります。税金の扱いを知ったうえで、応援したい団体を選んで大丈夫ですよ。
法人格で何が変わる?寄付の税制の違い
ここが一番気になるところですよね。国税庁や内閣府の記載(2026年10月時点)をもとに、寄付した個人が受けられる税制を法人格ごとに並べてみます。
| 寄付先 | 寄付金控除(所得控除) | 税額控除 | 個人住民税の控除 |
|---|---|---|---|
| 認定NPO法人・特例認定NPO法人 | 対象 | 選べる | 条例で指定されていれば対象 |
| 公益社団法人・公益財団法人 | 対象 | 一定の要件を満たす法人なら選べる | 条例で指定されていれば対象 |
| 学校法人・社会福祉法人など | 対象 | 一定の要件を満たす法人なら選べる | 条例で指定されていれば対象 |
| 国・地方公共団体 | 対象 | なし | 対象(ふるさと納税) |
| 認定のないNPO法人 | 対象外 | なし | 条例で個別に指定されていれば対象 |
| 任意団体 | 対象外 | なし | 自治体の案内で確認 |
表は国税庁のタックスアンサー1150・1263・1266、内閣府NPOホームページ、総務省の案内をもとにまとめたものです。
所得控除と税額控除の計算の考え方
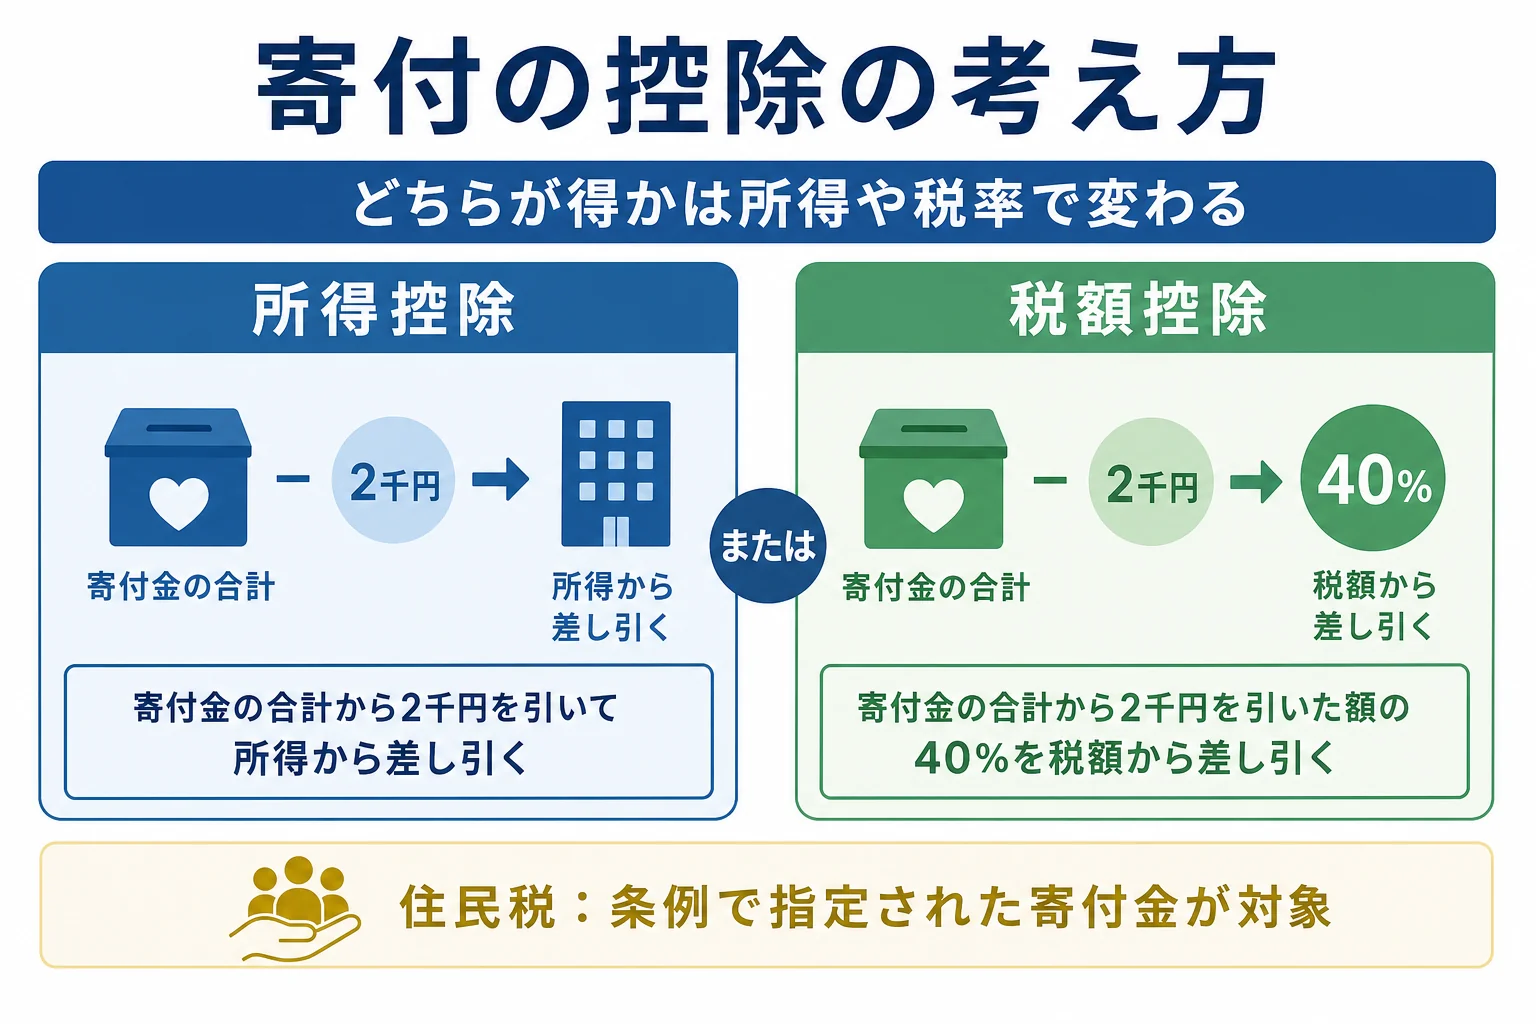
内閣府NPOホームページでは、個人が認定NPO法人等に寄付した場合、所得控除と税額控除のどちらかを選んで確定申告できるとされています。
所得控除: 寄付金の合計額から2千円を引いた額を、所得から差し引きます(寄付金の合計額は総所得金額の40%が限度)。
税額控除: 寄付金の合計額から2千円を引いた額の40%を、所得税額から差し引きます(寄付金の合計額は総所得金額の40%が限度、控除額は所得税額の25%が限度)。
どちらが得かは、所得や税率で変わります。この記事では金額の試算はしません。くわしくは寄付金の税額控除と所得控除の違い|どちらが得かの考え方で紹介しています。
住民税の控除は条例による指定がカギ
個人住民税の控除は、都道府県や市区町村が条例で指定した寄付金が対象です。内閣府NPOホームページでは、基本の計算を「寄付金の合計額から2千円を引いた額の10%」とし、都道府県の指定なら4%、市区町村の指定なら6%、両方の指定なら10%としています。
内閣府NPOホームページによると、認定のないNPO法人でも、住民の福祉の増進に寄与する寄付金として条例で個別に指定されていれば、住民税の控除を受けられます。指定されているかは、お住まいの自治体で確かめてみてください。
寄付金控除には確定申告が必要
国税庁のタックスアンサー1150では、寄付金控除を受けるには、確定申告書に寄付先から受け取った受領証を添付するか、提出の時に提示する必要があるとされています。控除全体の考え方は寄付金控除とは?対象になる寄付と計算の考え方で紹介しています。
相続した財産を寄付する時も法人格が関わる
相続や遺贈で受け取った財産を寄付する場合にも、法人格が関わってきます。国税庁のタックスアンサー4141では、相続税の申告期限までに、国や地方公共団体、特定の公益法人、認定NPO法人などに寄付した財産は、相続税の対象としない特例があるとされています。
細かな要件は国税庁のページで確認し、税理士や税務署にも相談しておきましょう。
お金以外の財産を寄付する時の注意
土地や建物、株式など、お金以外の財産を法人に寄付する時は、もう一つ知っておきたいことがあります。国税庁のタックスアンサー3108では、寄付の時の時価で譲渡があったものとみなされ、値上がり分に所得税がかかることがある(みなし譲渡)とされています。
国や地方公共団体への寄付や、国税庁長官の承認を受けた公益法人等への寄付には、非課税の特例があります。承認の申請には期限もあるので、物の寄付を考えている時は、寄付先と税理士・税務署に早めに相談しておきましょう。
寄付先の法人格を確かめる方法
『寄付したい団体が、どの法人格なのか分からない』という時は、次の順番で確かめてみてください。
- 団体の公式サイトで、正式な名前(法人格を含む)を確かめる
- 認定NPO法人なら、内閣府NPOホームページの名簿で認定と有効期間を確かめる
- 公益法人なら、公益法人informationで情報を確かめる
- 寄付金控除や税額控除の対象かを、団体に問い合わせて確かめる
- 寄付した後は、受領証の名前と法人格を見ておく
内閣府NPOホームページでは、認定NPO法人等は毎年度、役員報酬規程や事業報告書等を所轄庁に提出し、閲覧の請求があれば原則として事務所で見せなければならないとされています。活動の中身が気になる時は、こうした資料も参考になりますよ。
団体の選び方全体は寄付先の選び方|信頼できる団体を見分ける5つのポイントで紹介しています。
受領証で確かめておきたいこと
寄付した後に届く受領証には、寄付先の名前や寄付した金額、日付などが書かれています。法人格が名前に入っているかも、あわせて見ておきましょう。
国税庁のタックスアンサー1150では、学校法人など一部の寄付先については、受領証に加えて「特定公益増進法人である旨の証明書の写し」も必要とされています。届いた書類は、確定申告まで1年分まとめて保管しておくと安心です。
ネットでよく見かける疑問
寄付とNPOについて調べていると、『NPOなら全部寄付金控除の対象?』『NPOは怪しくない?』という疑問を見かけることがあります。
1つ目は、この記事で見たとおり、控除の対象になるのは認定NPO法人・特例認定NPO法人などです。2つ目は、法人格だけで良し悪しは決まりません。公的なサイトでの確認と、活動報告や事業報告を見ることで、一つずつ確かめていくのが安心です。
寄付先を探す具体例として、遺贈寄付ガイド(gooddo)の場合
ここからは、法人格も確かめながら寄付先を探す具体例として、遺贈寄付ガイドを紹介します。遺贈寄付ガイドは、gooddo(運営: gooddo株式会社)が運営する遺贈寄付の情報サイトです。
掲載されている団体は、2026年10月時点で142件です。運営母体(法人格)でも絞り込めるのが特徴です。
遺贈寄付ガイドでは、運営母体が「公益財団法人・公益社団法人・認定NPO法人・独立行政法人」「学校法人・国立大学法人」「社会福祉法人」「その他」の区分で探せます。対応可能項目として、寄付金控除や、相続財産からの寄付における相続税の控除に対応しているかでも絞り込めます。
団体ページには、法人格や財務データへのリンクなどの団体基本情報も載っています。この記事で紹介した「法人格を確かめる流れ」の入り口として使いやすいですよ。
遺贈寄付の専門家と協力した無料相談会も案内されています。公式FAQでは、団体に相談したからといって寄付しなければならないわけではなく、最終的に決めるのは相談者自身だと書かれています。
将来、遺言で財産を寄付することを考えている方は、遺贈寄付とは?仕組みと始め方をやさしく解説もあわせて読んでみてください。
遺贈寄付ガイド
遺贈寄付ガイドで、想いを託せる寄付先を探してみる
gooddoが運営する遺贈寄付ガイドでは、子ども・教育や医療、動物保護、災害救援など活動テーマや、現預金・不動産・有価証券といった寄付したい財産の種類、寄付金控除や紺綬褒章の推薦への対応などの条件から寄付先を探せます。専門家と協力した無料相談会も案内されています。
相談無料遺贈寄付ガイドで寄付先を探す(gooddoが運営する遺贈寄付ガイドの公式サイトに移動します)
よくある質問
NPO法人への寄付はすべて寄付金控除の対象ですか?
いいえ。対象になるのは、所轄庁の認定を受けた認定NPO法人・特例認定NPO法人への、特定非営利活動に関する寄付です(国税庁タックスアンサー1150)。認定のないNPO法人への寄付は対象に入っていません。
認定NPO法人かどうかはどこで確かめられますか?
内閣府NPOホームページの認定NPO法人の名簿で確かめられます。認定には有効期間(認定は5年、特例認定は3年)があるので、今も有効かを見ておきましょう。
公益財団法人と一般財団法人の違いは何ですか?
公益財団法人は、公益認定を受けた財団法人です。寄付する側から見ると、公益財団法人への寄付は寄付金控除の対象になりますが、一般財団法人は特定公益増進法人の一覧に入っていません。
所得控除と税額控除はどちらを選べばいいですか?
所得や税率によって変わります。国税庁の確定申告書等作成コーナーで比べるか、税務署や税理士に相談してみてください。
認定のないNPO法人に寄付するのはやめたほうがいいですか?
そんなことはありません。税制の優遇がないだけで、大切な活動をしている団体はたくさんあります。法人格と活動の中身を確かめたうえで、応援したい団体を選んで大丈夫です。
まとめ
- NPO法人は特定非営利活動法人のことで、認定NPO法人は所轄庁の認定を受けた法人
- 認定にはパブリック・サポート・テストなどの基準があり、有効期間は認定5年・特例認定3年
- 公益社団法人・公益財団法人は公益認定を受けた法人で、公益法人informationで確かめられる
- 認定NPO法人や公益法人などへの寄付は寄付金控除の対象で、税額控除を選べる場合もある
- 認定のないNPO法人や任意団体への寄付は所得税の寄付金控除の対象外
- 住民税の控除は、都道府県や市区町村の条例による指定で決まる
税制の内容は改正されることがあるので、最新の情報は国税庁や内閣府のページで確認してみてください。個別の判断は、税理士・弁護士・司法書士・税務署・公証役場で確認するのが安心です。
出典として、内閣府NPOホームページ 認定制度について、内閣府NPOホームページ 個人が認定・特例認定NPO法人に寄附した場合、国税庁 タックスアンサー1150 一定の寄附金を支払ったとき(寄附金控除)、国税庁 タックスアンサー4141、公益法人informationを参考にしています。
コメント