当サイトはgooddo(gooddo株式会社)・遺贈寄付ガイドの公式サイトの公開情報と、国税庁・法務省・裁判所・内閣府など公的機関の情報をもとに編集部が独自に執筆しています。制度や掲載内容は変わることがあるため、最新の情報は各公式サイトで確認してください。税金や遺言の個別の判断は、税理士・弁護士・司法書士・税務署・公証役場などにご相談ください。記事内には広告を含みます。
『お世話になった母校に恩返しがしたい』『これからの研究を応援したい』。そんな想いから、大学への寄付を考える方も多いはずです。
結論から言うと、大学への寄付は、生きているうちに寄付する方法と、遺言で託す遺贈寄付の両方があります。使い道を指定できるか、税金がどう扱われるかは、大学の案内と国税庁の記載で確かめていきましょう。
この記事を読めば、大学に寄付する方法の違いと、使い道を指定する時の確かめ方、税金の基本が分かります。
大学に寄付する方法は3つ
大学への寄付は、タイミングとお金の出どころで、次の3つに分けて考えると分かりやすくなります。
| 方法 | どんな寄付か | 主に関わる税金のルール |
|---|---|---|
| 生前の寄付 | 自分のお金を、生きているうちに大学へ寄付する | 所得税の寄附金控除(国税庁 タックスアンサー1150) |
| 遺贈寄付 | 遺言で、財産の一部や全部を大学に託す | 遺贈・相続の扱い(遺言の内容と大学の受け入れ条件しだい) |
| 相続財産からの寄付 | 相続した家族が、相続税の申告期限までに大学へ寄付する | 相続財産を寄附した時の特例(国税庁 タックスアンサー4141) |
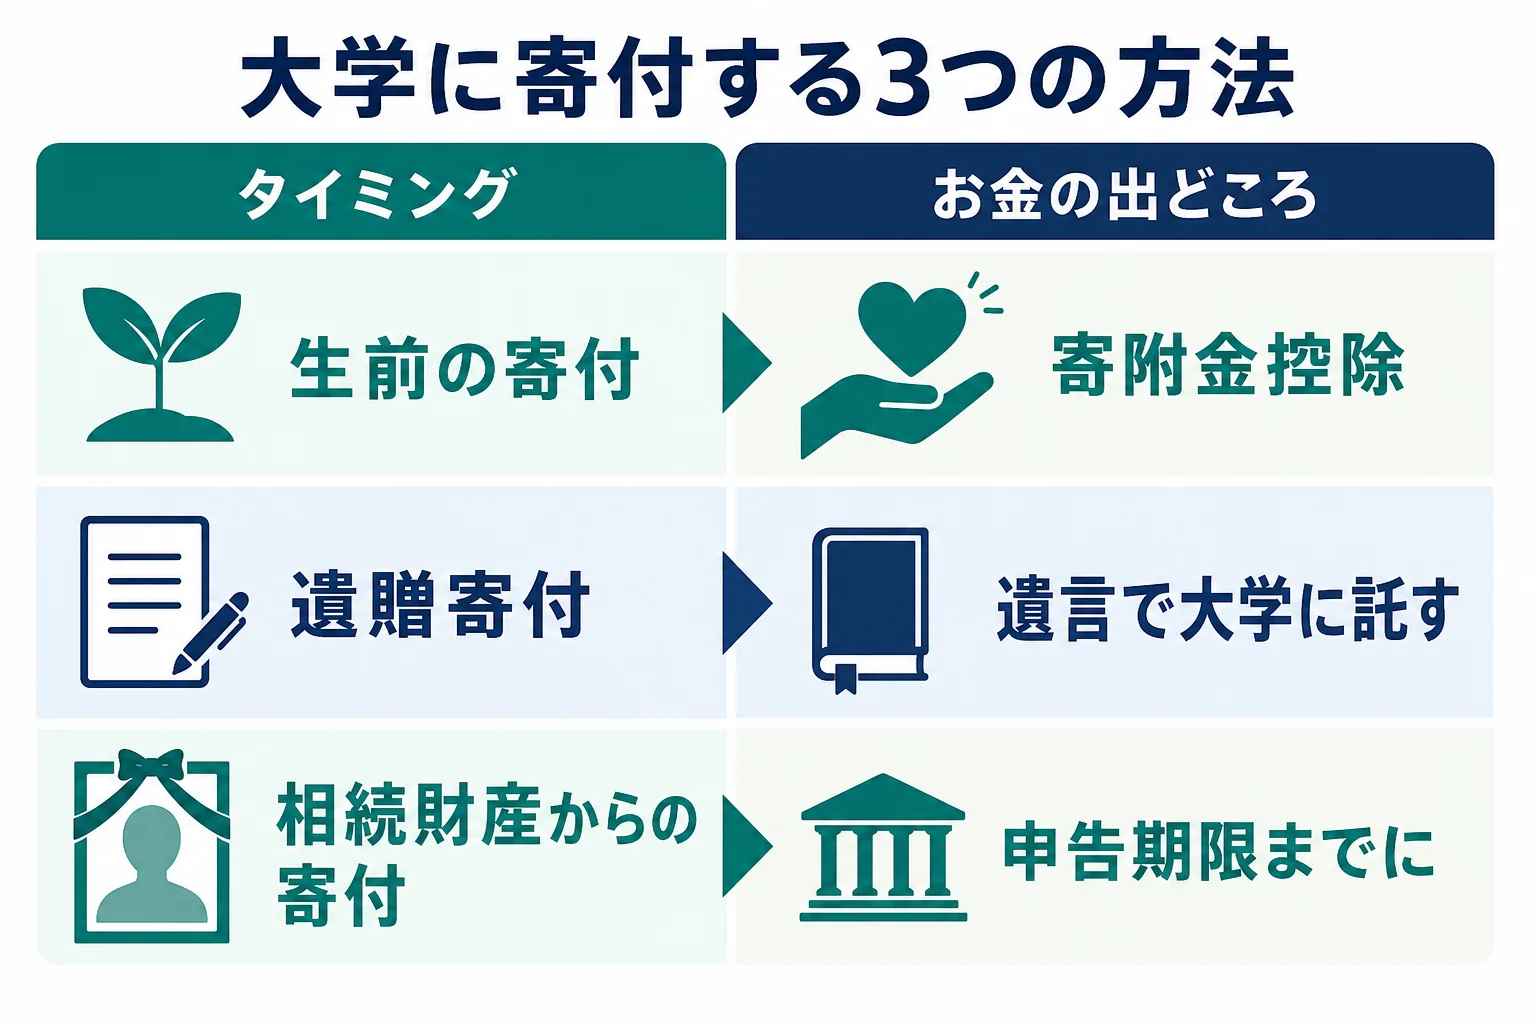
『自分の場合はどれになるの?』と迷ったら、まずは「今寄付したいのか」「将来、遺産から託したいのか」で考えてみてください。
生前の寄付と遺贈寄付、どう考える?
生前の寄付のよさは、寄付した後の活動の報告を自分で見届けられることです。大学から届く報告を読んで、次の寄付を考えることもできます。
一方、遺贈寄付は、今の暮らしのお金を減らさずに、将来の財産の行き先を決めておける方法です。遺贈寄付ガイドの公式FAQでは、生前の寄付と遺贈寄付の違いはタイミングだと説明されています。
『今は少しずつ、将来はまとまった額を』と、両方を組み合わせて考える方もいます。どちらかに決めなくても大丈夫ですよ。
遺贈寄付そのものの仕組みは、遺贈寄付とは?仕組みと始め方をやさしく解説で紹介しています。
使い道を指定して寄付できる?
大学への寄付で気になるのが、『奨学金に使ってほしい』『この研究室を応援したい』という使い道の指定ですよね。
使い道を指定できるかどうか、どんな形で指定できるかは、大学ごとに違います。寄付の申し込み前に、大学の寄付の窓口で確かめるのが近道です。
大学の公式サイトには、基金や寄付の案内ページを設けているところがあります。どんな目的の寄付を受け付けているか、寄付した後にどんな報告があるかを見ておきましょう。
遺贈寄付で使い道を指定する時
遺言で大学に託す場合は、使い道の希望を遺言にどう書けば受け入れてもらえるかを、事前に大学と相談しておくと安心です。
大学によっては、不動産や有価証券などを受け入れるかどうか、条件が決まっていることもあります。遺贈寄付ガイドの公式FAQでも、不動産や有価証券は売却して現金化し活動資金にするのが一般的で、受け入れの可否は団体に確認するよう書かれています。
大学への寄付と所得税の寄附金控除
生きているうちに寄付した場合、寄付先によっては所得税の寄附金控除を受けられます。国税庁 タックスアンサー1150(2026年10月時点)では、特定公益増進法人の1つとして、学校の設置などを主な目的とする学校法人が挙げられています。
国税庁の記載では、控除額は「その年の特定寄附金の合計額」と「その年の総所得金額等の40パーセント相当額」のいずれか低い金額から、2,000円を引いた金額です。
タックスアンサー1150では、学校の入学に関してする寄附金は特定寄附金にあたらないと書かれています。寄付した人に特別の利益がおよぶと認められるものも対象外です。
税額控除を選べる場合もある
国税庁 タックスアンサー1266では、一定の要件を満たす学校法人への寄附金について、所得控除の代わりに税額控除を選べると書かれています。
国立大学法人や公立大学法人への寄附金は、学生の修学を支援する事業や、学生・研究者の研究への助成などに充てられるものが、税額控除の対象として挙げられています。いずれも、運営や事業活動について一定の要件を満たす法人に限られます。
控除を受けるには確定申告が必要です。学校法人への寄付では、受領証に加えて「特定公益増進法人である旨の証明書の写し」が必要になることがあるので、大学に確かめて受け取っておきましょう。
控除の仕組みは寄付金控除とは?対象になる寄付と計算の考え方でくわしく紹介しています。
遺贈や相続財産を大学に寄付する時の税金
遺言で大学に財産を託す場合、大学という法人が財産を受け取る形になります。遺贈寄付ガイドの公式FAQでは、遺言で法人に直接遺贈した財産は、法人が受け取るので通常は個人の相続税の対象にならないと説明されています。
一方、相続した家族が大学へ寄付する場合は、国税庁 タックスアンサー4141の特例が関わります。相続税の申告期限までに、国立大学法人や公立大学法人、学校法人などの「特定の公益法人」に寄付すると、その財産は相続税の対象としない特例があります。
- 寄付する財産が、相続や遺贈で取得したものか
- 相続税の申告書の提出期限までに寄付するか
- 寄付先が、国税庁の記載にある特定の公益法人にあたるか
- 寄付を受けた法人が2年以内に公益の事業に使わない場合などは、特例が使えない
不動産や株式を寄付する時は
土地・建物・株式などを法人に寄付(遺贈を含む)すると、寄付した時の時価で譲渡があったものとみなされ、含み益に所得税がかかることがあります(国税庁 タックスアンサー3108)。
国税庁長官の承認を受けた場合などに非課税になる特例もありますが、申請には期限があります。財産の種類による扱いは、税理士や税務署で確かめておきましょう。
大学に寄付する前に確かめたいこと
ここが大事なところです。大学への寄付は、手続きの前に大学と話しておくとスムーズに進みます。
- 応援したい大学と、使ってほしい目的を決める
- 大学の寄付の窓口で、受け付けている寄付の種類と使い道の指定を確かめる
- 受領証や証明書の写しが出るかを確かめる
- 遺贈寄付なら、遺言の書き方と受け入れの条件を大学と相談する
- 税金の扱いを、税理士や税務署で確かめる
例えば、窓口でこんなふうに聞いてみてください。「奨学金のために使ってほしいのですが、指定できますか」「遺言で寄付する場合、事前の相談は受けていますか」。聞きたいことをメモしてから連絡すると話が早いですよ。
寄付先選びから遺言書づくりまでの流れは遺贈寄付の手順|寄付先選びから遺言書作成までの流れで紹介しています。
寄付先を探す具体例として、遺贈寄付ガイド(gooddo)の場合
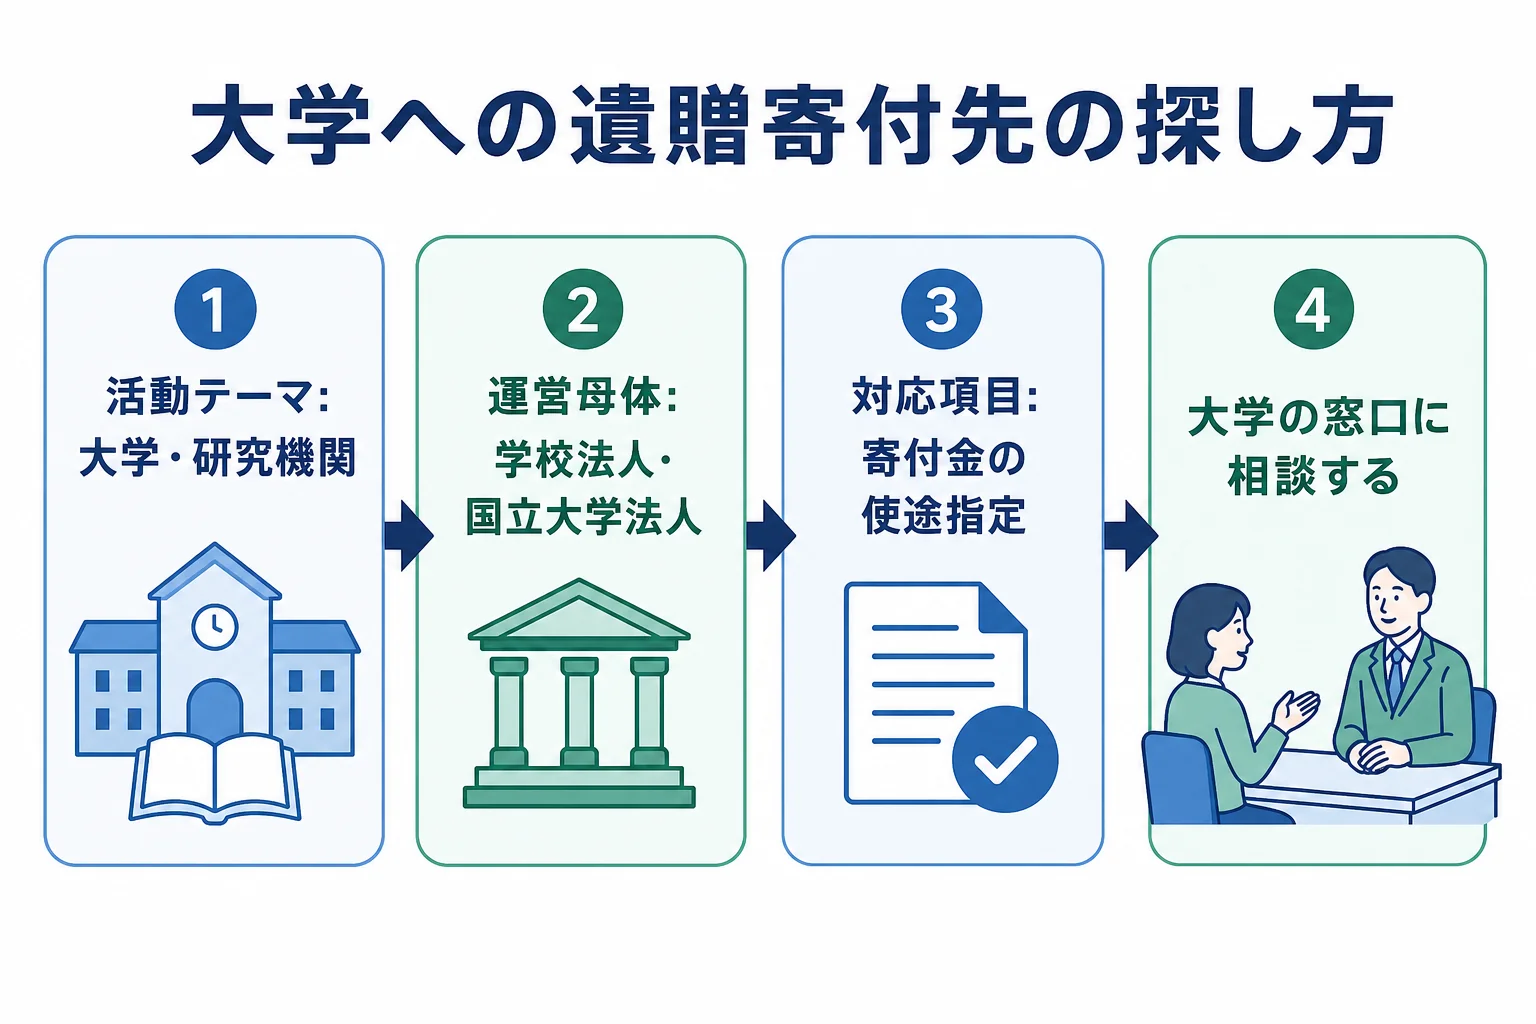
大学や研究機関への遺贈寄付を考える時の、寄付先の探し方の具体例を1つ紹介します。遺贈寄付ガイドは、gooddo(運営: gooddo株式会社)が運営する遺贈寄付の情報サイトです。
掲載されている団体は、2026年10月時点で142件です。活動テーマの「大学・研究機関」で絞り込むと18件、運営母体の「学校法人・国立大学法人」では13件が表示されます。
ほかにも、寄付金の使途指定や冠基金の設立、相続財産からの寄付における相続税の控除に対応しているかなどの条件で探せます。件数は日々変わるので、最新は公式サイトで確かめてください。
遺贈寄付の専門家と協力した無料相談会も案内されています。公式FAQでは、相談したからといって寄付しなければならないわけではなく、決めるのは相談者自身だと書かれています。
寄付は、自分の生活や家族のことを優先し、余裕のある範囲で考えるものです。母校や研究への想いを、ゆっくり形にしていきましょう。
遺贈寄付ガイド
遺贈寄付ガイドで、想いを託せる寄付先を探してみる
gooddoが運営する遺贈寄付ガイドでは、子ども・教育や医療、動物保護、災害救援など活動テーマや、現預金・不動産・有価証券といった寄付したい財産の種類、寄付金控除や紺綬褒章の推薦への対応などの条件から寄付先を探せます。専門家と協力した無料相談会も案内されています。
相談無料遺贈寄付ガイドで寄付先を探す(gooddoが運営する遺贈寄付ガイドの公式サイトに移動します)
よくある質問
大学への寄付は寄附金控除の対象になりますか?
寄付先が国税庁の定める特定公益増進法人などにあたれば、寄附金控除の対象になります。ただし、入学に関してする寄附金は対象外です。受領証や証明書の写しが出るかを大学に確かめておきましょう。
大学への寄付で、使い道を指定できますか?
指定できるかどうか、どんな形で指定できるかは大学ごとに違います。寄付の申し込み前に、大学の寄付の窓口で確かめてください。
遺言で大学に寄付することはできますか?
できます。ただし、遺言書が法律の要件を満たしていないと無効になる可能性があり、受け入れる財産の条件も大学ごとに違います。事前に大学に相談し、遺言書は専門家にも確認してもらうと安心です。
まとめ
- 大学への寄付には、生前の寄付・遺贈寄付・相続財産からの寄付がある
- 使い道を指定できるかは大学ごとに違うので、寄付の窓口で確かめる
- 学校法人などへの寄付は寄附金控除の対象になりうるが、入学に関する寄附金は対象外
- 相続した財産を申告期限までに大学などへ寄付すると、相続税の対象としない特例がある
- 不動産や株式の寄付は、みなし譲渡の扱いも税理士や税務署で確かめる
税金や遺言は一人ひとりの状況で扱いが変わります。個別の判断は、税理士・弁護士・司法書士・税務署・公証役場で確認するのが安心です。
出典として、国税庁 タックスアンサー1150 一定の寄附金を支払ったとき(寄附金控除)、国税庁 タックスアンサー1266 公益社団法人等に寄附をしたとき、国税庁 タックスアンサー4141 相続財産を公益法人などに寄附したとき、国税庁 タックスアンサー3108 国や地方公共団体又は公益を目的とする事業を行う法人等に財産を寄附したときを参考にしています。
コメント