当サイトはgooddo(gooddo株式会社)・遺贈寄付ガイドの公式サイトの公開情報と、国税庁・法務省・裁判所・内閣府など公的機関の情報をもとに編集部が独自に執筆しています。制度や掲載内容は変わることがあるため、最新の情報は各公式サイトで確認してください。税金や遺言の個別の判断は、税理士・弁護士・司法書士・税務署・公証役場などにご相談ください。記事内には広告を含みます。
遺言で団体に寄付しようと調べていると、「包括遺贈」と「特定遺贈」という言葉が出てきますよね。『どっちで書けばいいの?』と手が止まってしまう方も多いはずです。
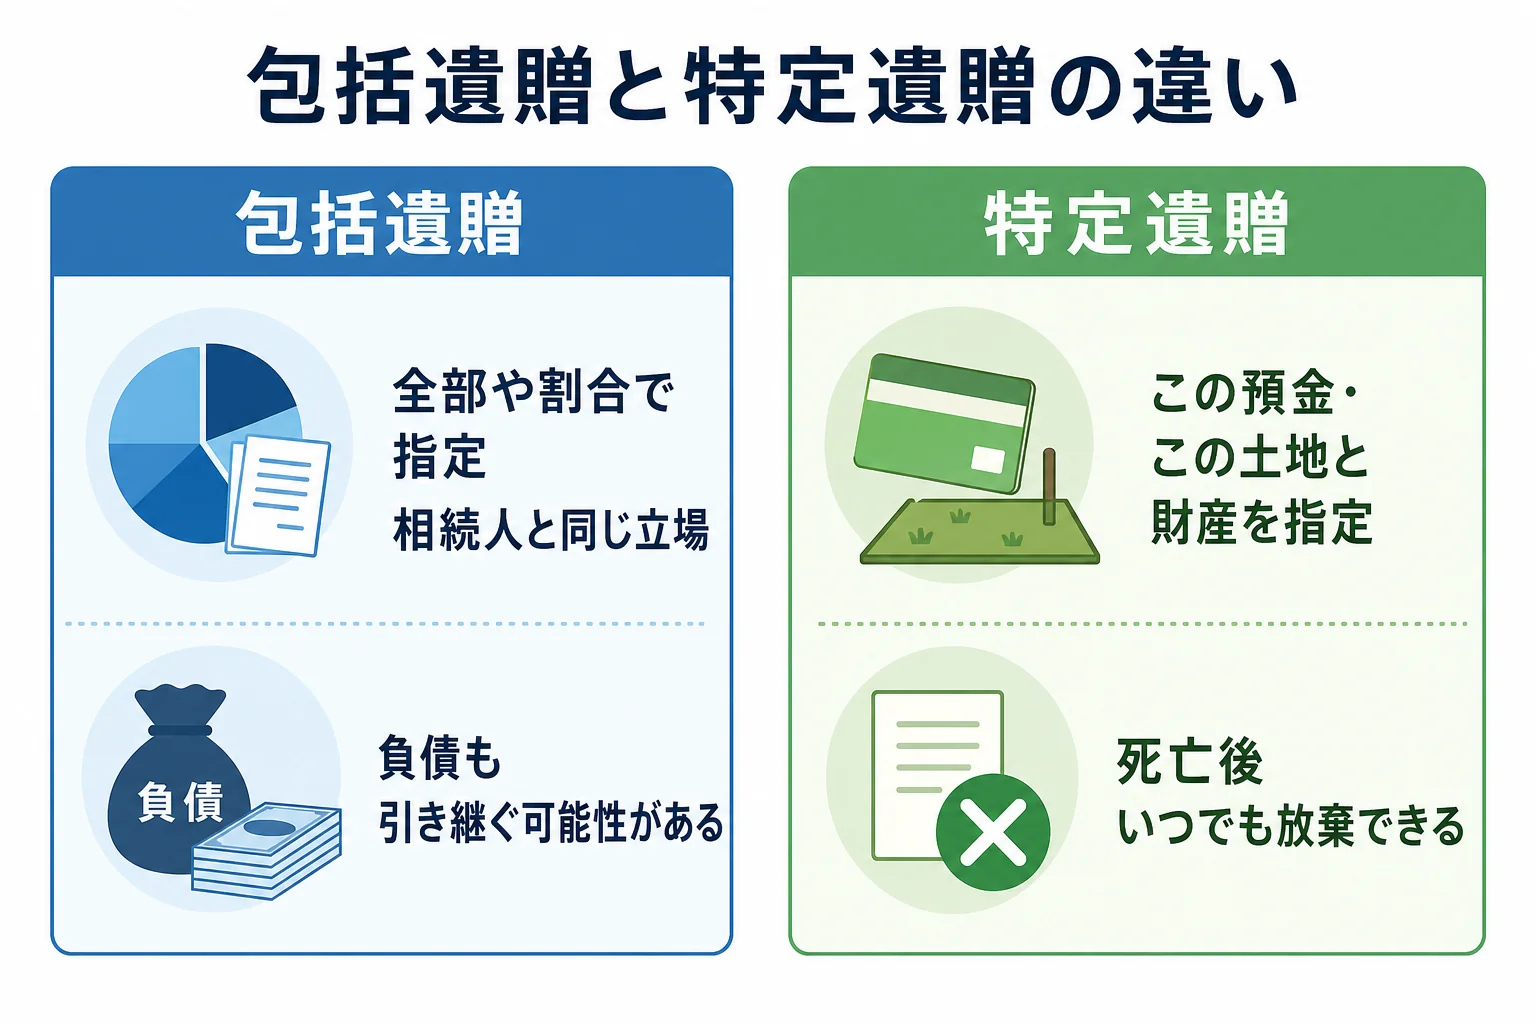
結論から言うと、包括遺贈は「財産の全部や割合」を渡す方法、特定遺贈は「この預金」「この土地」と財産を決めて渡す方法です。包括遺贈を受けた人は相続人と同じ立場になるので、寄付先の団体によっては受け入れていないこともあります。
この記事を読めば、2つの違いと、寄付先に迷惑をかけない書き方を考えるための確かめ方が分かります。
包括遺贈と特定遺贈、そもそも何が違う?
民法964条では、遺言を書く人は「包括又は特定の名義で」財産の全部または一部を処分できる、と定めています。ここでいう2つの名義が、包括遺贈と特定遺贈なんです。
遺贈寄付ガイドの公式FAQでは、それぞれ次のような例で説明されています。
- 特定遺贈の例: 「自宅の土地と建物を○○団体に遺贈する」「○○銀行○○支店の預金を遺贈する」
- 包括遺贈の例: 「全財産の半分を○○団体に遺贈する」
つまり、財産を名前で指すのが特定遺贈、割合で指すのが包括遺贈です。言葉は難しそうですが、考え方はシンプルですよね。
特定遺贈は「どの財産か」を決めて渡す方法です。包括遺贈は「全部」や「2分の1」など割合で渡す方法で、受け取った人は相続人と同じ権利と義務を持ちます。
| 比べるところ | 包括遺贈 | 特定遺贈 |
|---|---|---|
| 遺言での書き方 | 財産の全部や割合で指定 | 財産を特定して指定 |
| 受け取る人の立場 | 相続人と同一の権利義務(民法990条) | 指定された財産を受け取る |
| 借金などの負債 | 引き継ぐ可能性がある | 指定された財産が対象 |
| 放棄の方法 | 相続放棄と同じく家庭裁判所での手続きの考え方 | 遺言者の死亡後いつでも放棄できる(民法986条) |
| 不動産取得税(東京都主税局の案内) | 非課税 | 相続人は非課税、相続人以外は課税 |
表は民法の条文(e-Gov法令検索)、遺贈寄付ガイドの公式FAQ、東京都主税局の不動産取得税Q&Aの記載(2026年10月時点)をもとにまとめたものです。
包括遺贈は「借金も引き継ぐかもしれない」のがポイント
ここが大事なところです。民法990条では、包括受遺者(包括遺贈を受けた人)は「相続人と同一の権利義務を有する」と定められています。
遺贈寄付ガイドの公式FAQでも、包括遺贈では受け取った人が借金などの負債を引き継ぐ可能性がある、と説明されています。
『寄付のつもりが、団体に借金まで背負わせることになるの?』と心配になりますよね。実際には負債がない方も多いですが、亡くなった時点の財産の中身は、書いた時には分からないことも。
そのため、公式FAQでは「団体によっては包括遺贈を受け入れていない場合もあり、事前に確認しておくことが重要」とされています。
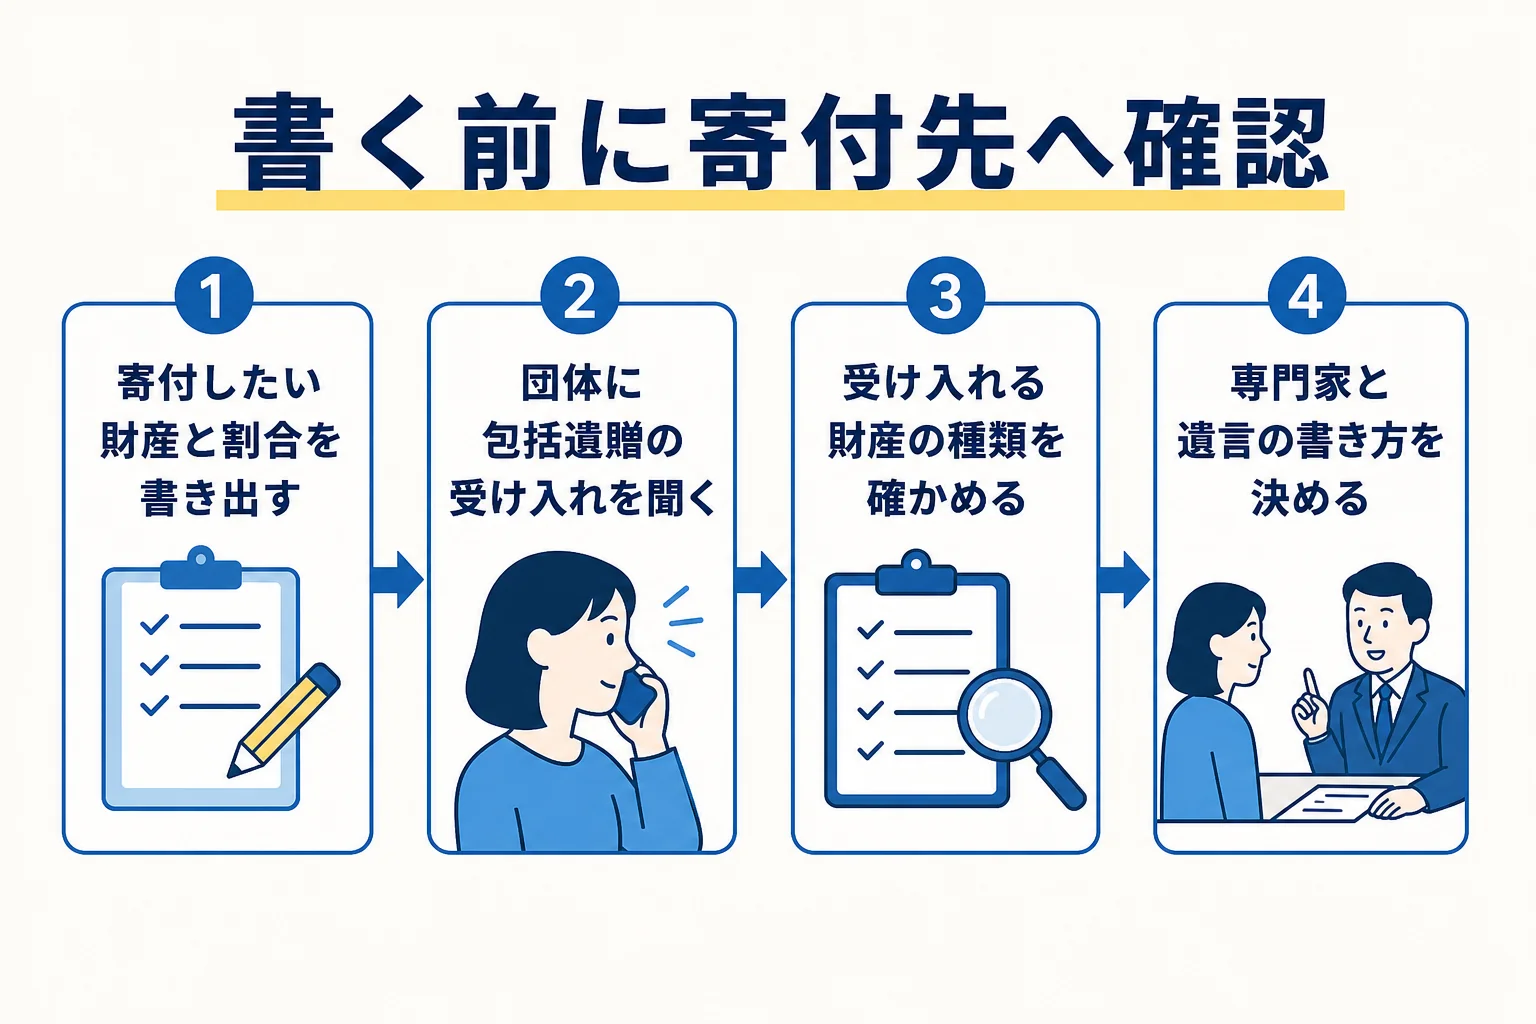
「残った財産の半分を○○団体へ」と書いたあとで、その団体が包括遺贈を受け入れていないと分かるケースです。書く前に、団体に包括遺贈を受け入れているかを聞いておきましょう。
相続人と同じ立場になると何が起きる?
相続人と同じ立場になるので、遺言で割合だけが決まっている場合は、具体的にどの財産を誰が受け取るかを相続人と話し合う場面が出てくることがあります。
団体にとっては、知らない家族と財産の分け方を相談することになるんです。こうした手間も、受け入れを慎重にする理由の一つと考えられます。
一方で、全財産を寄付したいおひとりさまの場合などは、包括遺贈という形がなじむこともあります。どちらが合うかは、家族の状況と財産の中身しだいですね。
特定遺贈は財産がはっきりしている分、受け入れやすい
特定遺贈は「この預金」「この土地」と財産が決まっているので、団体は受け取るものを前もって確かめられます。
ただ、特定遺贈なら何でも受け入れてもらえるわけではありません。公式FAQでは、不動産や有価証券は売却して現金にし、団体の活動資金として使うのが一般的とされています。そのうえで、受け入れられるかを事前に確認することが大切だと書かれています。
『家を寄付したいけど、受け取ってもらえるかな』という方は、先に団体に相談してみてください。不動産の寄付については不動産を遺贈寄付する時の注意点|受け入れ可否とみなし譲渡でくわしく紹介しています。
- 包括遺贈を受け入れているか
- 特定遺贈なら、どの種類の財産(現預金・不動産・有価証券など)を受け入れているか
- 不動産や株式は、売却して活動資金にする扱いか
- 寄付の使い道を指定できるか
- 遺言の書き方について相談に乗ってもらえるか
遺言そのものの書き方は遺贈寄付の手順|寄付先選びから遺言書作成までの流れでまとめています。
放棄の仕方も2つで違う
受け取る側が「遺贈を受けない」と決めることもできます。この放棄の方法も、包括遺贈と特定遺贈で違うんです。
特定遺贈の放棄
民法986条では、受遺者は遺言者の死亡後いつでも遺贈を放棄でき、放棄は死亡の時にさかのぼって効力を生じるとされています。家庭裁判所での手続きは決められていません。
包括遺贈の放棄
包括受遺者は相続人と同じ権利義務を持つため、放棄も相続放棄と同じように家庭裁判所に申述する考え方になります。
裁判所の案内では、相続放棄の申述は「自己のために相続の開始があったことを知ったときから3か月以内」、費用は申述人1人につき収入印紙800円分と連絡用の郵便切手とされています(2026年10月時点)。
放棄の流れは遺贈の放棄とは?受遺者が断れる場合と手続きでくわしく紹介しています。
税金の扱いで違うところ
税金の面でも、包括遺贈と特定遺贈で扱いが分かれるものがあります。代表的なのが不動産取得税です。
東京都主税局のQ&Aでは、遺贈で不動産を取得した時の不動産取得税は、包括遺贈と相続人に対する特定遺贈が非課税、相続人以外への特定遺贈は課税とされています。非課税を受けるには、原則として申告が必要です。
不動産取得税は都道府県の税金なので、不動産がある都道府県の税事務所で確かめておきましょう。団体が受け取る場合の扱いも、団体の法人格で変わることがあります。
遺贈寄付ガイドの公式FAQでは、遺贈で関わる可能性がある税金として「相続税」「不動産取得税」「登録免許税」「みなし譲渡課税」「法人税」の5種類が挙げられています。不動産や株式を法人に遺贈すると、みなし譲渡で相続人が所得税を納めることもあります。
どちらの形でも、遺留分(兄弟姉妹以外の相続人に保障された取り分)には気を配る必要があります。税金の全体像は相続財産を寄付するには?相続税がかからない条件と手続きも参考にしてみてください。
寄付先を探す具体例として、遺贈寄付ガイド(gooddo)の場合
包括遺贈を考えているなら、受け入れに対応している団体から探したいですよね。その探し方の一例として、遺贈寄付ガイドを紹介します。
遺贈寄付ガイドは、gooddo(運営: gooddo株式会社)が運営する遺贈寄付の情報サイトです。掲載団体は2026年10月時点で142件で、活動テーマや寄付したい財産の種類から探せます。
対応可能項目の「包括遺贈の相談」で絞り込むと、2026年10月時点で93件が表示されます。寄付する財産の種類で「全財産」を選ぶと57件、「不動産」は86件です。
遺贈寄付の専門家と協力した無料相談会も案内されています。相談したからといって寄付しなければならないわけではなく、最終的に決めるのは相談した本人だと公式FAQに書かれています。
寄付は、自分と家族の生活を優先して余裕のある範囲で考えるもの。まずはどんな団体があるか眺めてみるところからで大丈夫ですよ。
遺贈寄付ガイド
遺贈寄付ガイドで、想いを託せる寄付先を探してみる
gooddoが運営する遺贈寄付ガイドでは、子ども・教育や医療、動物保護、災害救援など活動テーマや、現預金・不動産・有価証券といった寄付したい財産の種類、寄付金控除や紺綬褒章の推薦への対応などの条件から寄付先を探せます。専門家と協力した無料相談会も案内されています。
相談無料遺贈寄付ガイドで寄付先を探す(gooddoが運営する遺贈寄付ガイドの公式サイトに移動します)
よくある質問
包括遺贈と特定遺贈、寄付先にとってはどちらが受け入れやすいですか?
財産がはっきりしている特定遺贈のほうが、団体は前もって確かめやすいと言えます。包括遺贈は負債を引き継ぐ可能性があり、受け入れていない団体もあります。書く前に団体へ確認してみてください。
「全財産を○○団体に」と書くのは包括遺贈ですか?
遺贈寄付ガイドの公式FAQでは、「財産の全体または一定割合」を指定する方法が包括遺贈と説明されています。全財産を渡す書き方は包括遺贈にあたると考えられるので、相手の団体が包括遺贈を受け入れているかを確かめておきましょう。
特定遺贈ならどんな財産でも寄付できますか?
現預金のほか不動産や有価証券なども遺贈できますが、団体によって受け入れが難しい財産があります。不動産や有価証券は売却して活動資金にするのが一般的なので、受け入れの可否を先に聞いておくと安心です。
まとめ
- 特定遺贈は財産を特定して、包括遺贈は全部や割合で渡す方法(民法964条)
- 包括遺贈を受けた人は相続人と同一の権利義務を持ち、負債を引き継ぐ可能性がある(民法990条)
- 包括遺贈を受け入れていない団体もあるので、書く前に確認する
- 特定遺贈はいつでも放棄でき、包括遺贈の放棄は相続放棄と同じ考え方になる
- 不動産取得税は、相続人以外への特定遺贈だと課税される(東京都主税局の案内)
法律や税制は改正されることがあるので、最新の情報は各機関のホームページで確認してみてください。個別の判断は、税理士・弁護士・司法書士・税務署・公証役場で確認するのが安心です。
出典として、e-Gov法令検索 民法、裁判所 相続の放棄の申述、東京都主税局 不動産取得税、遺贈寄付ガイドを参考にしています。
コメント