当サイトはgooddo(gooddo株式会社)・遺贈寄付ガイドの公式サイトの公開情報と、国税庁・法務省・裁判所・内閣府など公的機関の情報をもとに編集部が独自に執筆しています。制度や掲載内容は変わることがあるため、最新の情報は各公式サイトで確認してください。税金や遺言の個別の判断は、税理士・弁護士・司法書士・税務署・公証役場などにご相談ください。記事内には広告を含みます。
遺言書や相続の話を調べていると、「遺贈」という言葉が出てきますよね。相続と何が違うのか、いまひとつピンとこない方も多いはずです。
結論から言うと、遺贈とは遺言によって財産を人や団体に譲ることです。相続は法律で決まった家族が受け継ぐもの、遺贈は遺言を書いた本人が渡す相手を決めるもの、と考えると分かりやすくなります。
この記事を読むと、遺贈の読み方と意味、遺贈者や受遺者といった言葉、相続との違いが分かります。
遺贈とは?読み方と意味をわかりやすく
遺贈は「いぞう」と読みます。遺言の「遺」に、贈り物の「贈」と書くので、遺言で財産を贈ることだとイメージしやすいですね。
遺贈寄付ガイド(運営: gooddo株式会社)のよくある質問では、遺贈を「遺言により、個人や団体へ遺産を譲与すること」と説明しています。受け取る相手は親族に限らず、第三者や法人も指定できるとしています。
遺贈は、遺言書で「この財産をこの人(団体)に」と決めて渡すことです。効力が生じるのは、遺言を書いた人が亡くなった後です。
民法964条では、遺言をする人は包括または特定の名義で、財産の全部または一部を処分できると定められています。この条文が、遺贈のよりどころになっています。
遺贈の効力が生じるのはいつ?
遺贈は、遺言書を書いた時点ではまだ何も起きません。遺言者が亡くなった後に、遺言書の内容にもとづいて財産が渡ります。
『書いたらもう変えられないの?』と心配になる方もいますよね。民法1022条では、遺言者はいつでも遺言の方式に従って、遺言の全部または一部を撤回できると定められています。
生きている間は、気持ちや暮らしの変化に合わせて書き直せるということです。安心して考え始めて大丈夫ですよ。
遺贈が使われるのはどんな時?
『うちには関係あるのかな』と感じる方もいるかもしれません。遺贈は、法律どおりの相続とは違う渡し方をしたい時に使われます。
例えば、こんな場面です。
- お世話になった友人や知人に、財産の一部を渡したい
- 相続人がいないので、財産の行き先を自分で決めておきたい
- 応援している団体の活動に、財産の一部を役立ててほしい
- 相続人の中でも、特定の人に特定の財産を渡したい
相続人がいない場合、民法959条では、最終的に処分されなかった相続財産は国庫に帰属すると定められています。行き先を自分で選びたい時に、遺贈という方法があるんです。
遺贈者・受遺者とは?登場する人の呼び方
遺贈の話には、いくつかの呼び方が出てきます。ここを押さえると、遺言書や専門家の説明がぐっと読みやすくなるんです。
| 呼び方 | 読み方 | どんな人か |
|---|---|---|
| 遺言者(遺贈者) | いごんしゃ(いぞうしゃ) | 遺言書を書いて、財産を渡す相手を決める人 |
| 受遺者 | じゅいしゃ | 遺贈によって財産を受け取る人や団体 |
| 被相続人 | ひそうぞくにん | 亡くなって財産を残した人 |
| 相続人 | そうぞくにん | 法律で決まった、財産を受け継ぐ権利がある人 |
| 遺言執行者 | いごんしっこうしゃ | 遺言の内容を実現するための手続きをする人 |
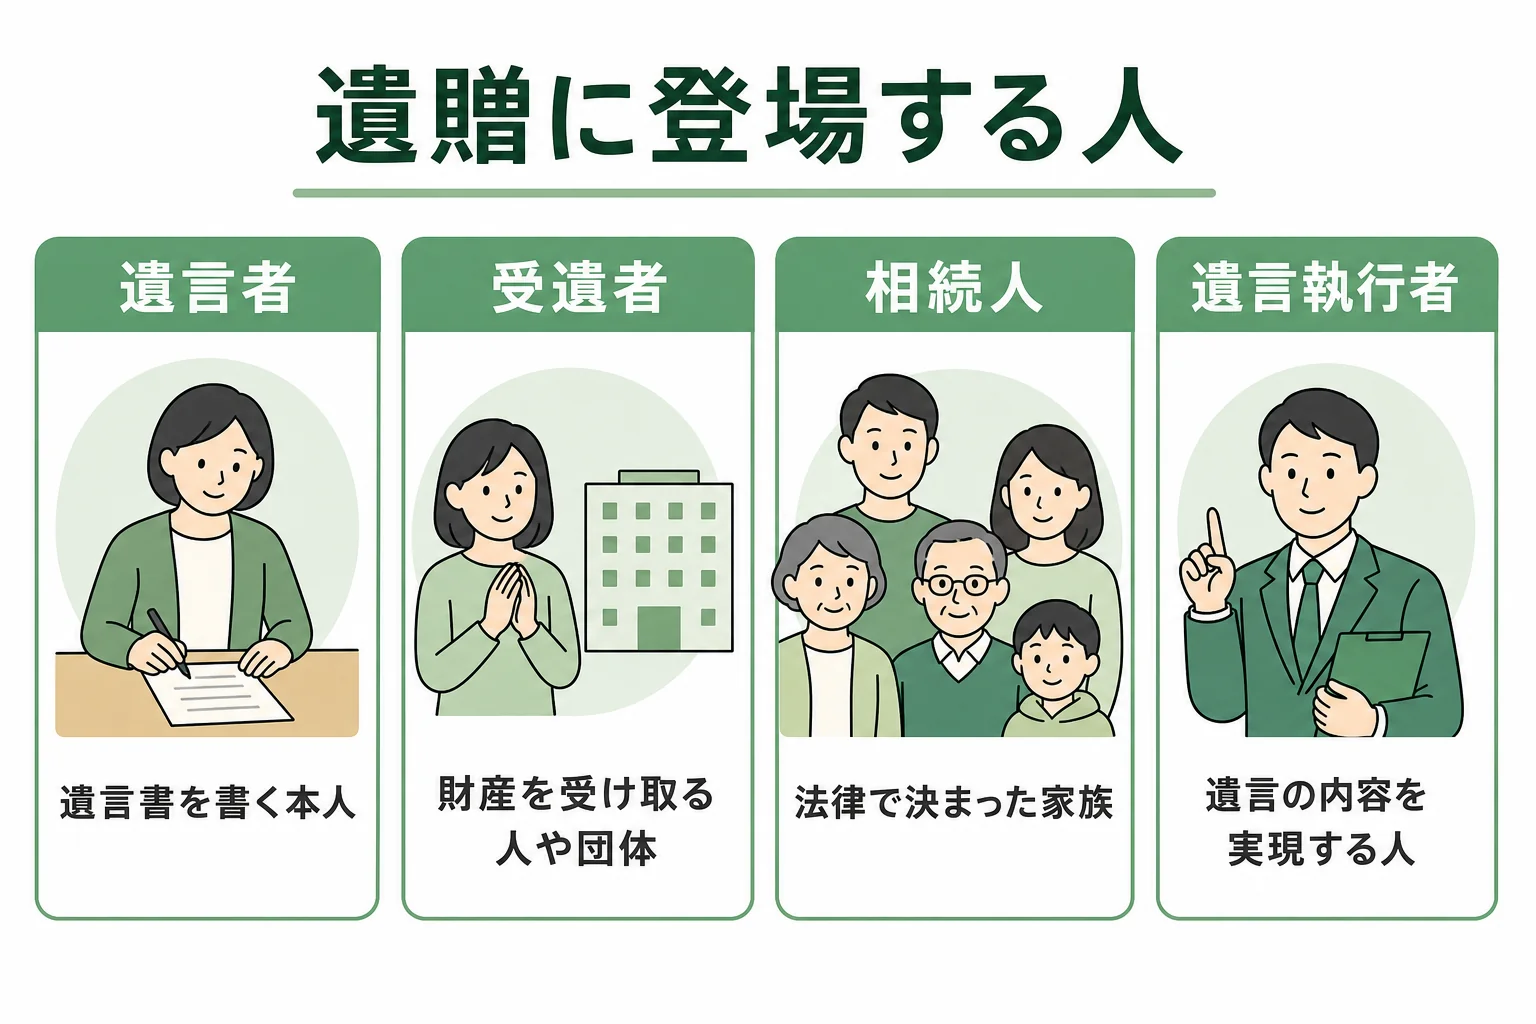
遺贈寄付ガイドのよくある質問でも、亡くなった人を「被相続人」、遺贈を受ける人を「受遺者」、遺贈の内容を実現する手続きをする人を「遺言執行者」と紹介しています。
遺贈者とは?遺言を書く本人のこと
「遺贈者」は、遺贈をする人、つまり遺言を書く本人を指す言葉として使われます。法律の条文では「遺言者」と書かれることが多いです。
遺贈寄付の場合は、寄付をしたいと考えて遺言書を書く人が遺贈者です。
受遺者は人でも団体でもいい
受遺者には、家族でも友人でも、団体でもなれます。遺贈寄付では、寄付を受け取る団体が受遺者になります。
遺言執行者の役割や決め方は、遺言執行者とは?役割と選び方で詳しく紹介しています。
遺贈と相続の違い
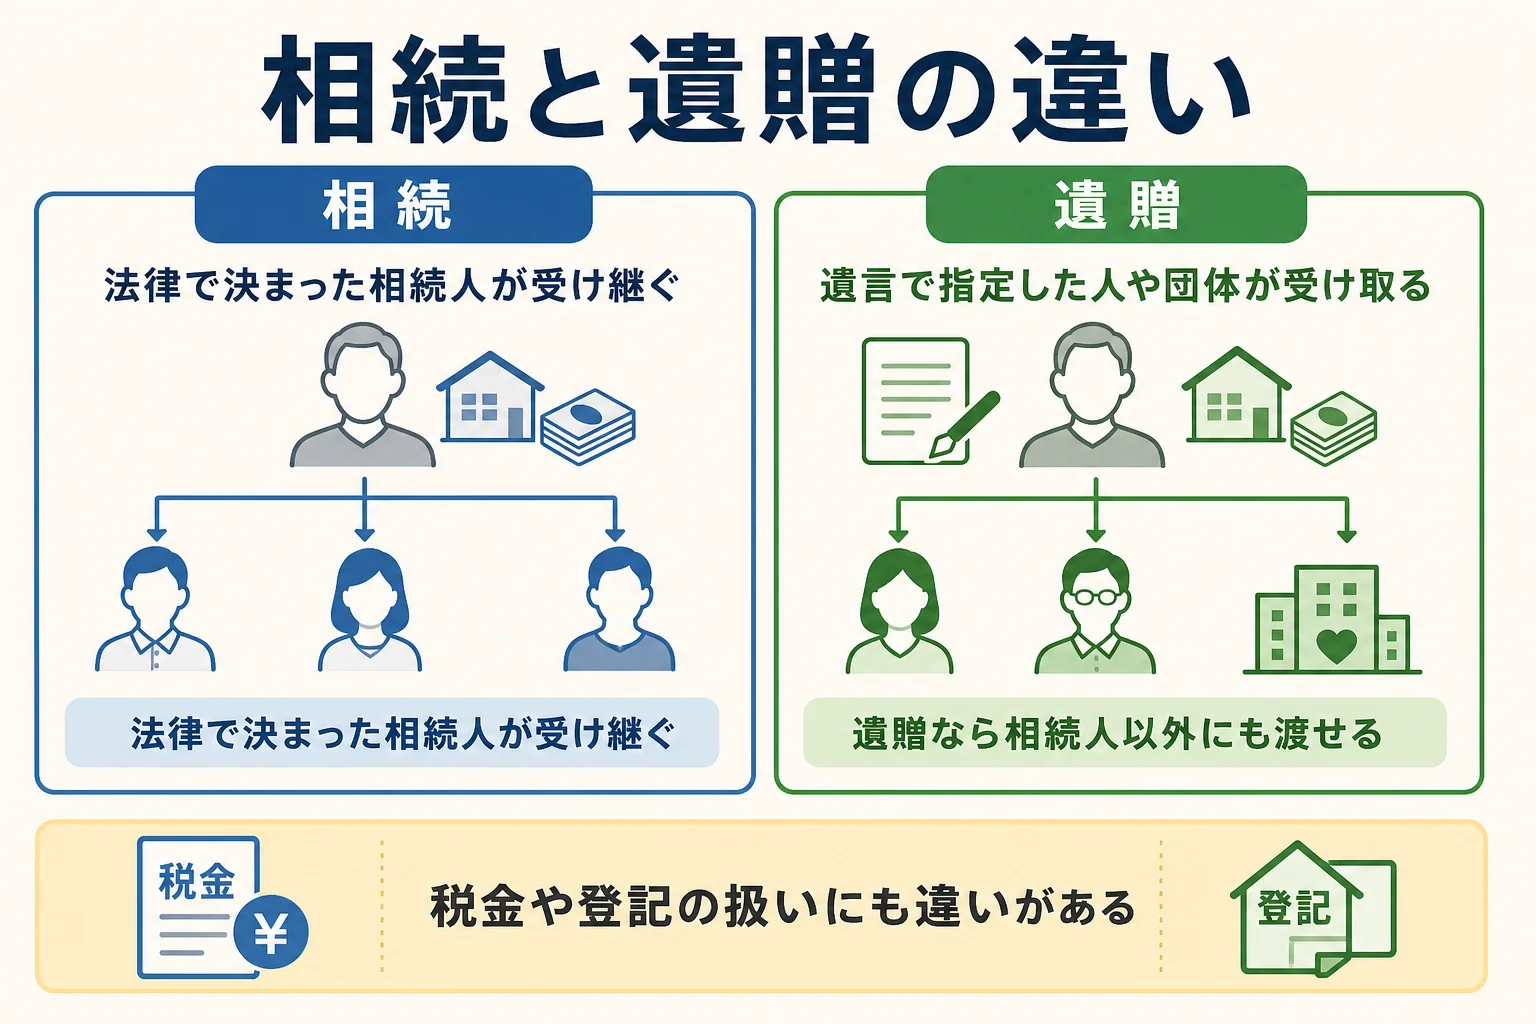
ここがいちばん知りたいところですよね。遺贈と相続は、どちらも亡くなった人の財産を受け取る仕組みですが、中身はかなり違います。
相続は、法律で決まった相続人が財産を受け継ぐことです。民法896条では、相続人は相続開始の時から、被相続人の財産に属した一切の権利義務を受け継ぐと定められています。
相続人になるのは、配偶者と、子・直系尊属(親など)・兄弟姉妹です(民法887条・889条・890条)。順番も法律で決まっています。
遺言がない時はどう分ける?
遺言書がない場合は、法律で決まった割合(法定相続分)が分け方の目安になります。民法900条では、次のように定められています。
| 相続人の組み合わせ | 配偶者の相続分 | ほかの相続人の相続分 |
|---|---|---|
| 配偶者と子 | 2分の1 | 子が2分の1 |
| 配偶者と直系尊属 | 3分の2 | 直系尊属が3分の1 |
| 配偶者と兄弟姉妹 | 4分の3 | 兄弟姉妹が4分の1 |
実際には、相続人どうしの話し合い(遺産分割協議)で分け方を決めることもあります。『自分の思いどおりに分けたい』という場合に、遺言書が役に立つわけですね。
一方、遺贈は遺言書で本人が相手を選びます。相続人以外の人や団体にも渡せるのが大きな違いです。
| 比べる点 | 相続 | 遺贈 |
|---|---|---|
| 受け取る人 | 法律で決まった相続人 | 遺言で指定した人や団体(相続人以外も可) |
| 何で決まる | 法律(遺言がなければ法定相続分が目安) | 遺言書の内容 |
| 遺言書 | なくても起きる | 要る |
| 相続税の2割加算 | 配偶者・一親等の血族は対象外 | 配偶者・一親等の血族以外の個人は対象 |
| 不動産取得税 | かからない | 相続人以外への特定遺贈はかかりうる |
税金の扱いの違い
国税庁のタックスアンサー No.4157(2026年10月時点)では、相続や遺贈で財産を取得した人が、被相続人の一親等の血族と配偶者以外の人である場合、相続税額に2割が加算されると説明しています。
例えば、兄弟姉妹やおい・めい、相続人ではない友人などが遺贈を受けると、この2割加算の対象になります。
不動産取得税については、東京都主税局の案内(2026年10月時点)で、相続や包括遺贈、相続人に対する遺贈による取得には課税されないと説明しています。相続人以外への特定遺贈は、この非課税の対象に入っていません。
不動産取得税は都道府県の税金なので、扱いは不動産のある都道府県の税事務所で確認してください。
登記の手続きの違い
不動産を受け取った時の登記にも違いがあります。法務局の案内では、2023年4月1日から、遺贈で不動産を取得した相続人は単独で所有権移転の登記を申請できるようになったとしています。
相続人以外への遺贈は、遺言執行者や相続人と受遺者が共同で申請するのが原則です。詳しくは遺贈の登記|単独申請できる場合と必要書類で紹介しています。
国税庁の登録免許税の税額表(2026年10月時点)では、土地の所有権移転登記の税率は、相続(相続人に対する遺贈を含む)が1,000分の4、贈与などの「その他」が1,000分の20です。相続人以外への遺贈の登記がどの区分になるかは、法務局で確認しておきましょう。
包括遺贈と特定遺贈の違い
遺贈には、渡し方によって2つの種類があります。民法964条にある「包括」と「特定」です。
包括遺贈は、「財産の3分の1を」のように割合で渡す方法です。特定遺贈は、「この預金を」「この土地を」のように財産を特定して渡す方法です。
| 比べる点 | 包括遺贈 | 特定遺贈 |
|---|---|---|
| 渡し方 | 「財産の3分の1を」のように割合で | 「この預金を」のように財産を特定して |
| 受遺者の立場 | 相続人と同一の権利義務(民法990条) | 指定された財産を受け取る |
| 負債 | 引き継ぐことがある | 引き継ぐ心配が少ない |
| 放棄 | 相続人と同じ手続きを考える | 遺言者の死亡後いつでも可(民法986条) |
包括遺贈の受遺者は、相続人と同一の権利義務を持つと民法990条で定められています。そのため、プラスの財産だけでなく、借金などマイナスの財産も引き継ぐことがあります。
遺贈寄付ガイドのよくある質問では、こうした理由から包括遺贈を受け入れない団体もあると説明しています。団体に遺贈する時は、どちらの方法がよいか事前に聞いておくと安心です。
詳しくは包括遺贈と特定遺贈の違い|寄付先が受け入れやすいのはどっちでまとめています。
遺贈と死因贈与・生前贈与の違い
『亡くなった後に渡すなら、贈与でもいいのでは?』と思う方もいますよね。似た仕組みに「死因贈与」があります。
民法554条では、贈与する人の死亡によって効力が生じる贈与(死因贈与)には、その性質に反しない限り遺贈に関する規定を準用すると定められています。
大きな違いは、決め方です。遺贈は遺言者がひとりで遺言書に書いて決めますが、死因贈与は渡す人と受け取る人が約束する契約です。
| 比べる点 | 遺贈 | 死因贈与 | 生前贈与 |
|---|---|---|---|
| 決め方 | 遺言者がひとりで決める | 両者の約束(契約) | 両者の約束(契約) |
| 効力が生じる時 | 亡くなった後 | 亡くなった後 | 生きている間 |
| 遺言書 | 要る | 要らない | 要らない |
生前贈与は、生きている間に財産を渡す方法です。贈与税の扱いなども変わってくるので、比べたい方は遺贈と贈与・死因贈与の違いを読んでみてください。
遺贈で迷いやすいポイント
遺贈について調べている人は、どんなところで迷っているのでしょうか。相談サイトや専門家のコラム、遺贈寄付ガイドのよくある質問を見ると、似た疑問が目立ちます。
多いのは、遺言書の書き方が分からないという声です。法的な要件を満たさないと、遺言書が無効になる可能性があります。
家族の取り分を心配する声もよく見かけます。兄弟姉妹以外の相続人には、遺留分という最低限の取り分が法律で認められているからです。
受け取る側から「遺贈を断ってもいいの?」という疑問もあります。ここは知っておくと安心できるポイントです。
- 遺言書の方式(自筆証書・公正証書など)を決めているか
- 渡す財産を特定するか、割合で渡すかを決めているか
- 相続人の遺留分に配慮できているか
- 受遺者が受け取りたいかを、事前に確かめているか
- 遺言執行者を決めているか
遺贈に使う遺言書の種類
遺贈は遺言書があって初めて成り立ちます。民法967条では、普通の遺言の方式として自筆証書・公正証書・秘密証書の3つが定められています。
自筆証書遺言は、全文・日付・氏名を自分で書いて押印します(民法968条)。公正証書遺言は、証人2人以上の立ち会いのもとで公証人が作り、原本が公証役場に保管されます(民法969条)。
亡くなった後、遺言書を家庭裁判所に出して「検認」を受ける必要がある場合もあります。裁判所の案内(2026年10月時点)では、公正証書遺言と、法務局で保管されている自筆証書遺言は検認が要らないとしています。
ただ、検認は遺言が有効か無効かを判断する手続きではありません。書き方に不安がある時は、専門家や公証役場に相談してみてください。作り方は公正証書遺言とは?で紹介しています。
遺留分とは?
民法1042条では、兄弟姉妹以外の相続人は、遺留分として一定の割合を受けると定められています。直系尊属だけが相続人の場合は3分の1、それ以外の場合は2分の1が基礎になります。
遺留分を侵害された相続人は、受遺者に対して侵害額に相当するお金の支払いを請求できます(民法1046条)。遺贈を考える時は、家族に残す分もあわせて考えておきましょう。詳しくは遺留分とは?で紹介しています。
遺贈は断ることもできる
民法986条では、特定遺贈の受遺者は、遺言者が亡くなった後いつでも遺贈を放棄できると定められています。受け取る側にも選ぶ自由があるんです。
包括遺贈の場合は、相続人と同じ権利義務を持つため、家庭裁判所での手続きを考えることになります。詳しい流れは遺贈の放棄とは?で紹介しています。
遺贈で寄付する方法と、遺贈寄付ガイド(gooddo)の場合
遺贈の相手は、人だけではありません。遺言で財産を社会貢献活動をしている団体に渡すことを「遺贈寄付」といいます。
遺贈寄付の仕組みや始め方は、遺贈寄付とは?遺言で財産を社会に託す仕組みと始め方で詳しくまとめています。
寄付先を探す方法には、団体の公式サイトを見る、専門家に相談する、寄付先の情報サイトを使う、などがあります。ここでは情報サイトのひとつとして、gooddo(グッドゥ)が運営する遺贈寄付ガイドを例に紹介します。
| 項目 | 遺贈寄付ガイドの公式サイトの記載(2026年10月時点) |
|---|---|
| 掲載団体 | 2026年10月時点で142件 |
| 探し方 | 活動テーマ・活動エリア・寄付する財産の種類・対応可能項目など |
| 対応可能項目の例 | 包括遺贈の相談、寄付金の使途指定、対面相談など |
| 相談 | 専門家と協力した無料相談会を実施 |
活動テーマは、子ども・教育、医療・難病、障がい支援・福祉、国際協力、災害救援・復興、環境、動物保護などに分かれています。団体ページには、受け入れる財産の種類や遺贈寄付の使途、法人格、財務データへのリンクが載っています。
『受遺者になってくれる団体は、どう選べばいいの?』という方は、遺贈寄付先の選び方もあわせて読んでみてください。
例えば、対応可能項目の「包括遺贈の相談」で絞り込むと、包括遺贈について相談できる団体を探せます。受け入れる財産の種類から探すこともできます。
公式のよくある質問では、団体に相談したからといって寄付しなければならないわけではないと説明しています。どんな団体があるのか、まずはのぞいてみるのが早いですよ。
遺贈寄付ガイド
遺贈寄付ガイドで、想いを託せる寄付先を探してみる
gooddoが運営する遺贈寄付ガイドでは、子ども・教育や医療、動物保護、災害救援など活動テーマや、現預金・不動産・有価証券といった寄付したい財産の種類、寄付金控除や紺綬褒章の推薦への対応などの条件から寄付先を探せます。専門家と協力した無料相談会も案内されています。
相談無料遺贈寄付ガイドで寄付先を探す(gooddoが運営する遺贈寄付ガイドの公式サイトに移動します)
遺贈の内容は、家族の状況や財産によって変わります。個別の判断は、税理士・弁護士・司法書士・税務署・公証役場で確認してください。
よくある質問
遺贈は何と読みますか?
「いぞう」と読みます。遺言によって財産を人や団体に譲ることを意味します。
遺贈と相続の大きな違いは何ですか?
受け取る人の決まり方です。相続は法律で決まった相続人が受け継ぎ、遺贈は遺言書で本人が相手を決めます。遺贈なら相続人以外の人や団体にも渡せます。
受遺者とはどんな人ですか?
遺贈によって財産を受け取る人や団体のことで、「じゅいしゃ」と読みます。家族でも、友人でも、団体でもなれます。
相続人に遺贈することはできますか?
できます。法務局の案内では、遺贈で不動産を取得した相続人は、2023年4月1日から単独で所有権移転の登記を申請できるようになったとしています。
遺贈された財産は断れますか?
特定遺贈なら、民法986条により遺言者の死亡後いつでも放棄できます。包括遺贈は相続人と同じ権利義務を持つため、手続きが変わります。家庭裁判所や専門家に確認してください。
まとめ
- 遺贈(いぞう)は、遺言によって財産を人や団体に譲ること
- 遺言を書く人が遺言者(遺贈者)、受け取る人や団体が受遺者
- 相続は法律で決まった相続人、遺贈は遺言で指定した相手が受け取る
- 相続人以外の個人が受け取ると、相続税の2割加算などの違いがある
- 包括遺贈は負債を引き継ぐことがあり、特定遺贈はいつでも放棄できる
コメント