当サイトはgooddo(gooddo株式会社)・遺贈寄付ガイドの公式サイトの公開情報と、国税庁・法務省・裁判所・内閣府など公的機関の情報をもとに編集部が独自に執筆しています。制度や掲載内容は変わることがあるため、最新の情報は各公式サイトで確認してください。税金や遺言の個別の判断は、税理士・弁護士・司法書士・税務署・公証役場などにご相談ください。記事内には広告を含みます。
遺言で財産を誰かに渡そうと考えた時、『受け取った人に税金の負担をかけないかな』と気になりますよね。家族ではない人や団体に渡す場合は、なおさらです。
結論から言うと、遺贈で関わる税金は、相続税・登録免許税・不動産取得税・みなし譲渡の所得税が中心です。誰が受け取るか、何を渡すかで、かかる税金が変わります。
この記事を読むと、遺贈の税金の種類と、相続人と第三者で扱いが変わるところ、税率や基礎控除の確かめ方が分かります。
遺贈寄付ガイド
遺贈寄付ガイドで、想いを託せる寄付先を探してみる
gooddoが運営する遺贈寄付ガイドでは、子ども・教育や医療、動物保護、災害救援など活動テーマや、現預金・不動産・有価証券といった寄付したい財産の種類、寄付金控除や紺綬褒章の推薦への対応などの条件から寄付先を探せます。専門家と協力した無料相談会も案内されています。
相談無料遺贈寄付ガイドで寄付先を探す(gooddoが運営する遺贈寄付ガイドの公式サイトに移動します)
遺贈とは?税金の話の前に押さえたいこと
遺贈は、遺言によって財産を人や団体に譲ることです。受け取る側は家族に限らず、友人などの第三者や、法人を指定することもできます。
民法964条では、遺言者は財産の全部または一部を処分できると定められています。「全財産の半分を」と割合で渡すのが包括遺贈、「この土地を」と財産を決めて渡すのが特定遺贈です。
遺贈の税金は「受け取る人が誰か」と「渡す財産が何か」の2つで決まります。現金を相続人に渡すのと、土地を第三者に渡すのとでは、関わる税金の数が違うんです。
税金の話を読む前に、言葉を少しだけ確認しておきましょう。
| 言葉 | 意味 |
|---|---|
| 遺言者 | 遺言書で財産の行き先を決める人 |
| 受遺者 | 遺贈で財産を受け取る人や団体 |
| 相続人 | 法律で決まった、財産を受け継ぐ家族 |
| 第三者 | 相続人ではない個人(友人・内縁の方など)や団体 |
言葉の意味をもう少し知りたい方は、遺贈とは?相続との違いと遺贈者・受遺者の意味も参考にしてみてください。
遺贈で関わる税金は主に5種類
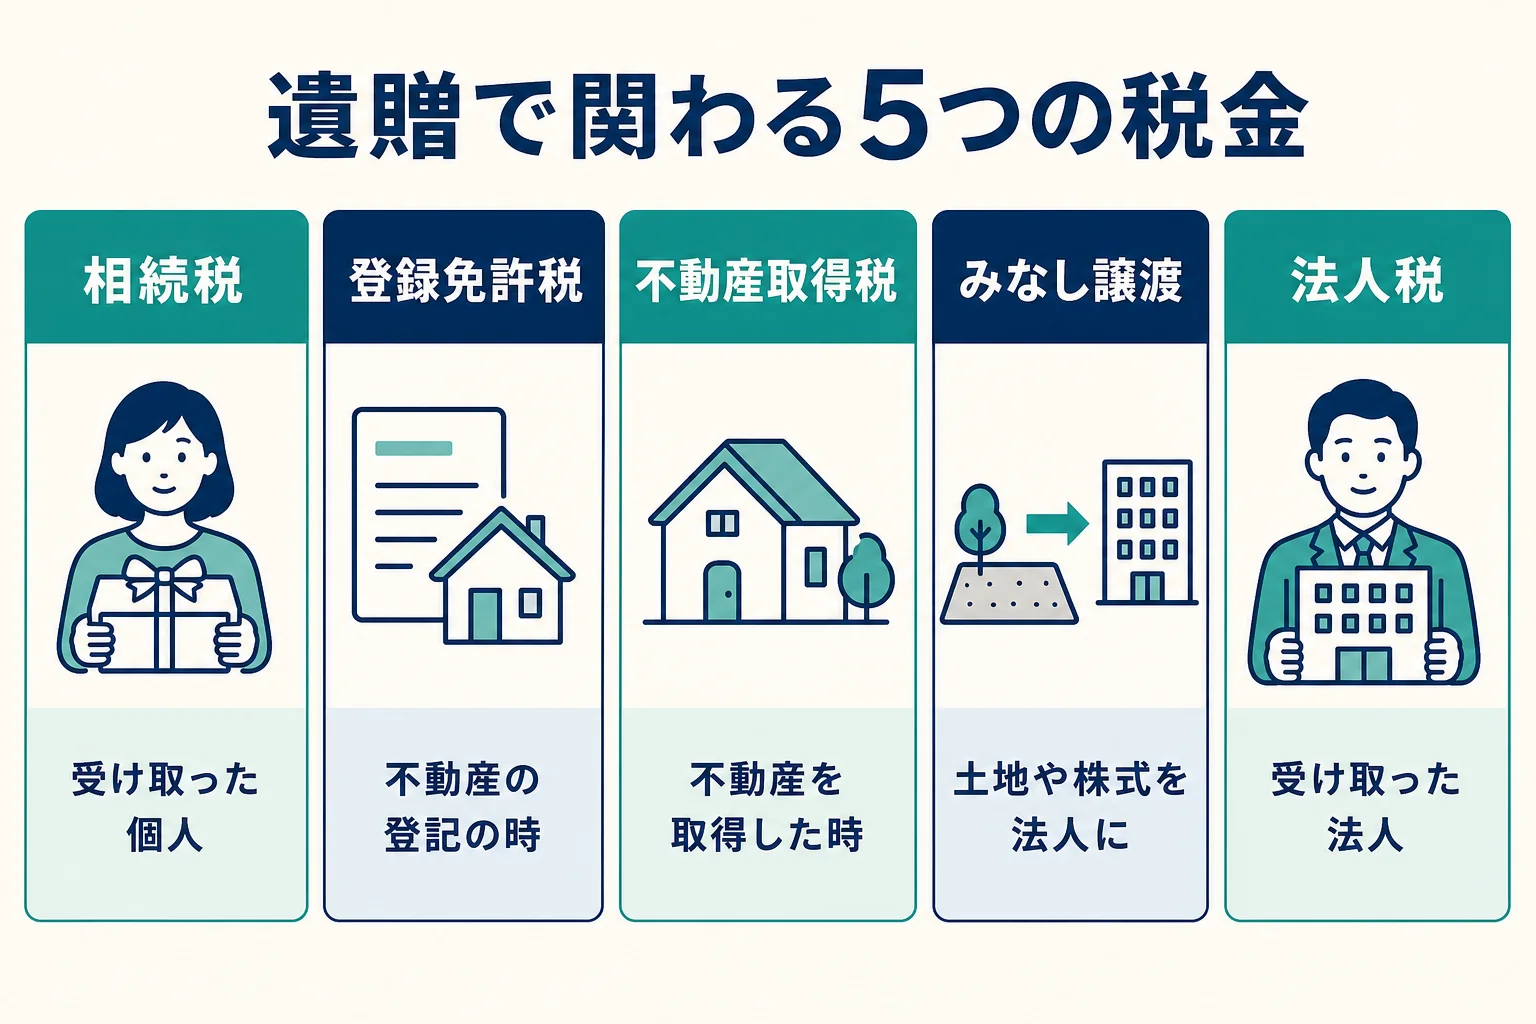
遺贈寄付ガイド(運営: gooddo株式会社)のよくある質問では、遺贈で発生しうる税金として5つが挙げられています。相続税・不動産取得税・登録免許税・みなし譲渡課税・法人税です。
とはいえ、5つ全部がかかるわけではありません。不動産を渡さなければ、登録免許税や不動産取得税は関係ないですよね。
| 税金 | どんな時に関わる | 主に誰の負担 |
|---|---|---|
| 相続税 | 個人が遺贈で財産を受け取った時 | 受け取った個人 |
| 登録免許税 | 遺贈された不動産の名義を変える登記の時 | 登記を受ける受遺者 |
| 不動産取得税 | 不動産を遺贈で取得した時(非課税の場合あり) | 不動産を取得した人 |
| 所得税(みなし譲渡) | 土地・建物・株式などを法人に遺贈した時 | 遺言者の相続人など |
| 法人税 | 法人が遺贈を受けた時 | 受け取った法人(法人の種類で扱いが違う) |
ここから、それぞれの税金を順番に見ていきます。
遺贈の相続税:基礎控除と2割加算
いちばん気になるのは相続税ですよね。国税庁のタックスアンサー4102(2026年10月時点)では、相続や遺贈で取得した財産の合計額が基礎控除額を超える場合に、相続税がかかると説明しています。
つまり、遺贈で受け取った財産にかかるのは、贈与税ではなく相続税なんです。
遺贈と相続税の基礎控除
基礎控除額は、国税庁のタックスアンサー4152(2026年10月時点)で次のように示されています。
3,000万円+600万円×法定相続人の数
正味の遺産額がこの金額以下なら、相続税はかかりません。申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です(タックスアンサー4102)。
『友人に遺贈したら、基礎控除の人数が増えるのかな』と思う方もいるかもしれません。基礎控除の計算に使うのは「法定相続人の数」なので、相続人ではない受遺者は数に入りません。
第三者が受け取ると相続税は2割増し
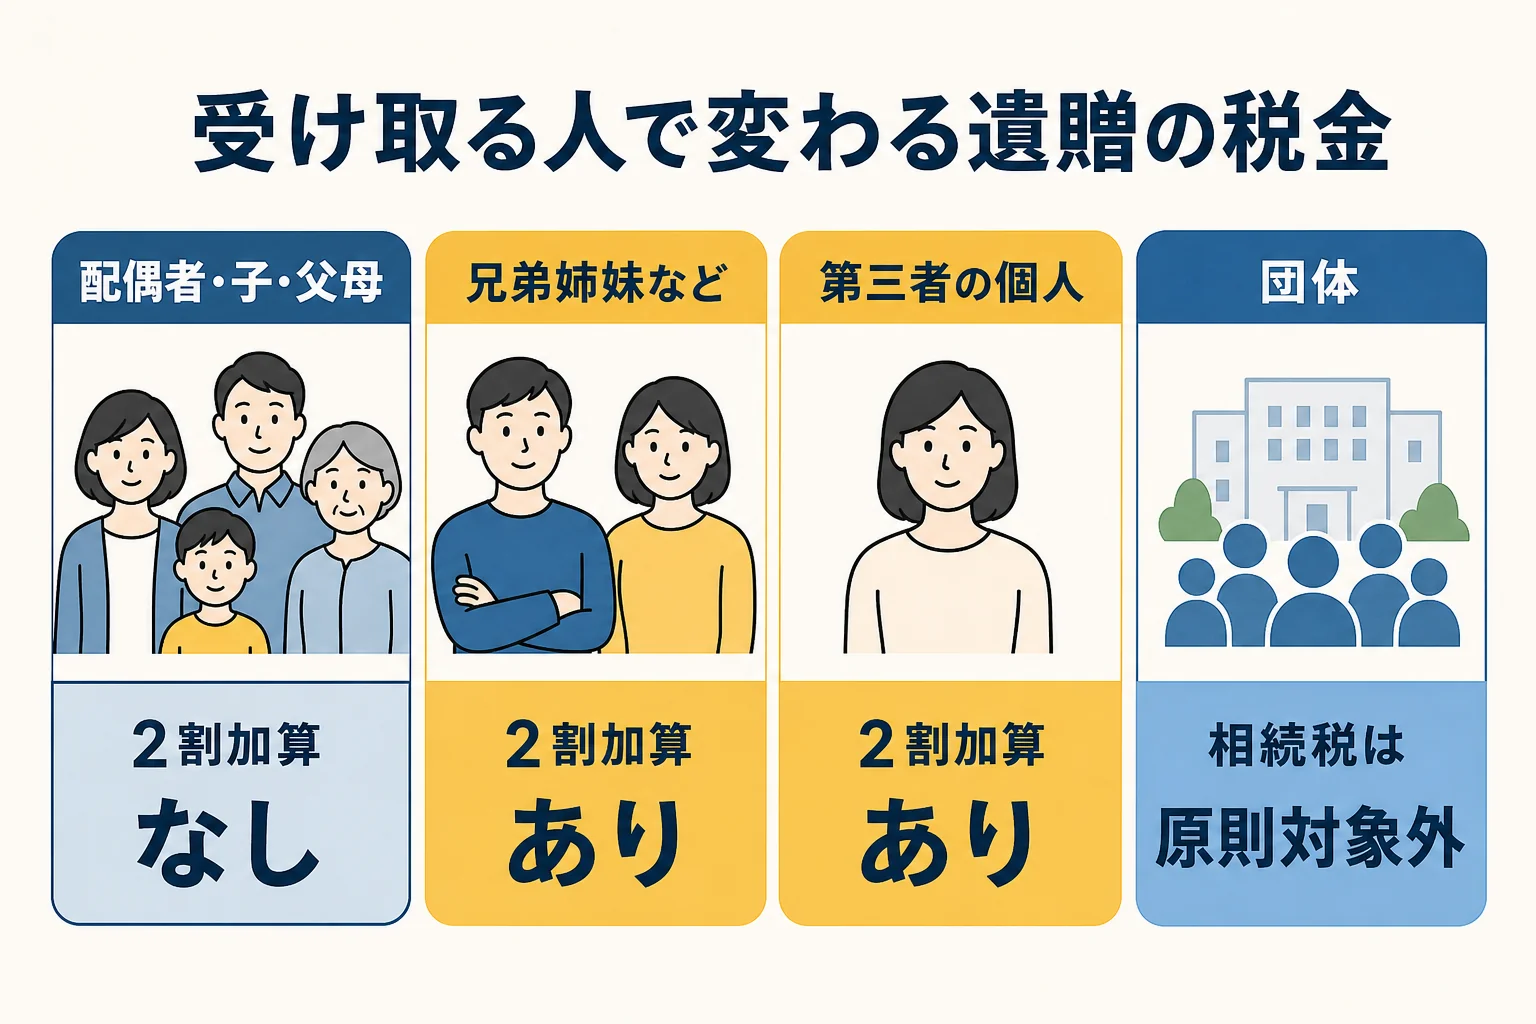
国税庁のタックスアンサー4157(2026年10月時点)では、財産を受け取った人が、亡くなった人の一親等の血族と配偶者以外の場合、相続税額に2割が加算されると説明しています。
一親等の血族とは、亡くなった人の父母や子どものことです。代襲相続人になった孫も含まれます。
- 配偶者・子ども・父母は、加算されない
- 兄弟姉妹や、おい・めいとして相続人になった人は、加算される
- 相続人ではない友人など、第三者の個人は加算される
第三者に遺贈する時は、この2割加算があることを、受け取る人にも伝えておけると親切ですね。
遺贈の相続税の税率はどう調べる?
相続税は、課税遺産総額を法定相続分で分けたと仮定し、それぞれに税率を掛けて総額を出す流れで計算します(タックスアンサー4152)。税率の表そのものは、国税庁のタックスアンサー4155「相続税の税率」に載っています。
計算の順番がいくつもあるので、自分で金額を出すのは大変なんです。国税庁のホームページには「相続税の申告要否判定コーナー」もあるので、目安をつけたい時に使ってみてください。
法人に遺贈した時の相続税
寄付先の団体のような法人に遺贈した場合は、扱いが変わります。遺贈寄付ガイドのよくある質問では、遺言で法人に遺贈した財産は、寄付先が法人であれば相続税の対象外になると説明しています。
ただし、タックスアンサー4102の注記では、人格のない社団や財団、持分の定めのない法人などに相続税がかかる場合があるとされています。寄付先の法人格は、事前に確かめておきましょう。
寄付先が非課税になる条件は、遺贈寄付と相続税|寄付先が非課税になる条件でまとめています。
遺贈の登録免許税:不動産の名義を変える時の税金
不動産を遺贈すると、受け取った人の名義に変える登記をします。この時にかかるのが登録免許税です。
国税庁のタックスアンサー7191「登録免許税の税額表」(2026年10月時点)では、土地・建物の所有権の移転登記の税率が次のように示されています。
| 登記の原因 | 税率(国税庁の税額表) |
|---|---|
| 相続・法人の合併 | 不動産の価額の1,000分の4 |
| 贈与・交換・収用などその他 | 不動産の価額の1,000分の20 |
税額表の免税措置の説明では、「相続(相続人に対する遺贈を含みます)」と書かれています。相続人への遺贈は、相続と同じ区分で扱われているんです。
一方で、相続人ではない人や団体への遺贈は「相続」の区分に入らないため、「その他」の1,000分の20を見ることになります。最終的な税率は、不動産のある地域の法務局で確かめておくと安心です。
税額のもとになる「不動産の価額」
課税標準の「不動産の価額」は、市町村の固定資産課税台帳に登録された価格が原則です(タックスアンサー7191)。台帳に価格がない時は登記官が認定するので、管轄の登記所に問い合わせます。
固定資産の価格は、毎年届く固定資産税の通知などで確かめられます。『うちの土地はいくらで計算されるの?』と思ったら、まずそこを見てみてください。
相続人への遺贈は単独で登記できるように
法務局の案内では、2023年4月1日から、遺贈で不動産を取得した相続人は単独で所有権移転の登記を申請できるようになりました。それ以外の遺贈は、遺言執行者や相続人と受遺者が一緒に申請するのが原則です。
登記の流れは遺贈の登記|単独申請できる場合と必要書類で紹介しています。
遺贈の不動産取得税:相続人と第三者で分かれる
不動産取得税は、不動産を取得した時にかかる都道府県の税金です。遺贈の場合は、誰がどの形で受け取るかで、かかるかどうかが分かれます。
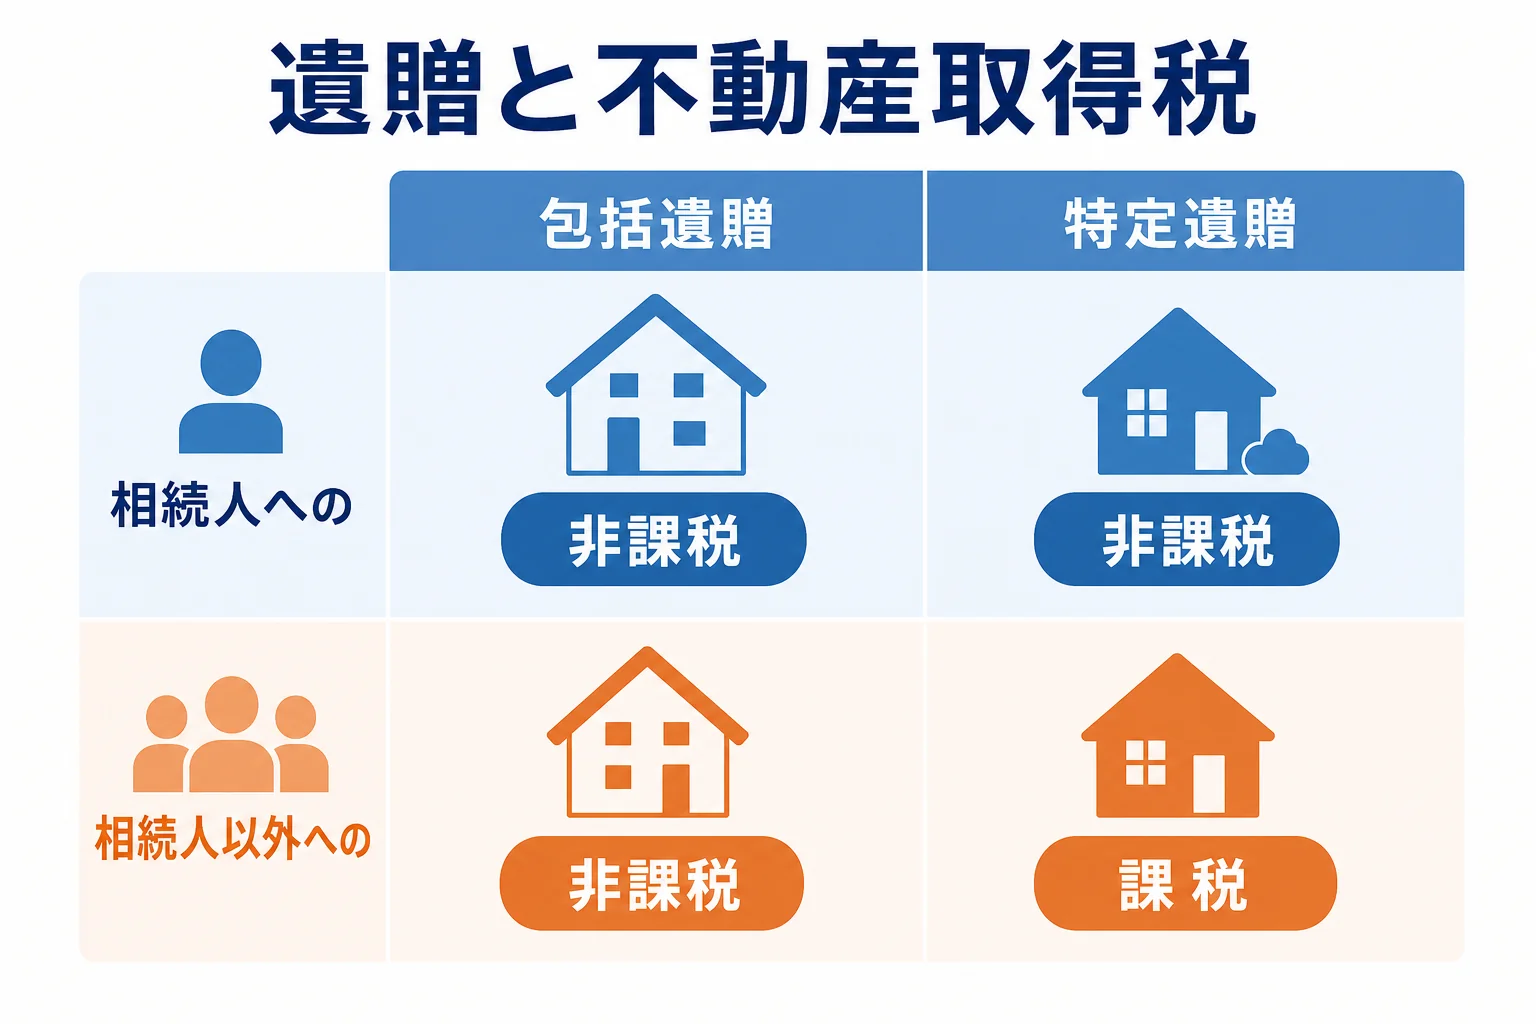
東京都主税局の案内(2026年10月時点)では、遺贈による不動産取得税の扱いが次のように示されています。
| 受け取る人 | 包括遺贈 | 特定遺贈 |
|---|---|---|
| 相続人 | 非課税 | 非課税 |
| 相続人以外 | 非課税 | 課税 |
ここが大事なところです。相続人以外の人に「この土地を」と特定遺贈すると、受け取った人に不動産取得税がかかることがあるんです。
東京都主税局の案内では、非課税を受けるには原則として「不動産取得税非課税申告書」の提出が必要とされています。遺言書の写しなどを添えて、不動産のある都道府県の税事務所に出します。
不動産取得税は都道府県の税金なので、手続きの細かな点は地域で違うことがあります。不動産のある都道府県の税事務所に確かめておきましょう。
団体が不動産を受け取る場合の扱いも、団体の種類によって変わります。こちらは寄付先の団体と税事務所の両方に聞いておくと話が早いですよ。
遺贈で所得税がかかる?みなし譲渡のしくみ
『遺贈なのに、所得税?』と驚く方も多いはずです。実は、法人に土地や株式を遺贈した時に関わってくるのが「みなし譲渡」なんです。
国税庁のタックスアンサー3108(2026年10月時点)では、個人が土地・建物・株式などを法人に寄附(遺贈を含む)した時は、寄附時の時価で譲渡があったものとみなされ、所得税がかかると説明しています。
買った時より値上がりしている財産だと、その値上がり分に税金がかかるイメージです。
誰が払うことになる?
遺贈寄付ガイドのよくある質問では、みなし譲渡課税が適用される場合、財産を受け取る団体ではなく、遺贈者の相続人が納税義務を負うことになると説明しています。
家族は財産を受け取っていないのに、税金だけ負担することになりかねません。例えば家族からは、こんな声が出るかもしれません。
- 「寄付するのはいいけれど、税金はうちが払うの?」
- 「申告の期限はいつまで?」
こうした行き違いを防ぐためにも、遺言書を作る前に税理士に影響を確かめておくのがおすすめです。
非課税になる場合もある
タックスアンサー3108では、国や地方公共団体への寄附は非課税とされています。公益法人等への寄附も、国税庁長官の承認を受けた時は非課税になります。
承認の申請は、寄附の日から4か月以内(寄附が11月16日から12月31日の場合は確定申告期限まで)に出す決まりです(国税庁「租税特別措置法第40条の規定による承認申請」)。遺贈の場合は、相続人や包括受遺者が申請する側になります。
不動産のくわしい注意点は不動産を遺贈寄付する時の注意点、株式の場合は株式・有価証券を寄付する方法と税金の扱いで紹介しています。
受け取る人別に見る、遺贈の税金のちがい
ここまでの話を、受け取る人ごとに並べ直してみます。自分のケースに近い行を見てみてください。
| 受け取る人 | 相続税 | 不動産を渡す時の登録免許税 | 不動産取得税 | みなし譲渡 |
|---|---|---|---|---|
| 配偶者・子ども・父母 | かかりうる(2割加算なし) | 1,000分の4 | 非課税 | 関係なし |
| 兄弟姉妹などの相続人 | かかりうる(2割加算あり) | 1,000分の4 | 非課税 | 関係なし |
| 第三者の個人 | かかりうる(2割加算あり) | 1,000分の20 | 特定遺贈は課税 | 関係なし |
| 団体(法人) | 原則対象外(例外あり) | 1,000分の20 | 団体の種類で違う | 土地・株式などで関係 |
表は国税庁と東京都主税局の記載(2026年10月時点)をもとに、考え方の目安として並べたものです。実際の税額は財産の額や家族の構成で変わるので、個別に確かめてくださいね。
遺贈の税金で、よく出てくる疑問
遺贈の税金については、似たような疑問がくり返し出てきます。公的機関の記載で答えられるものを、まとめておきますね。
- 『第三者に遺贈したら贈与税がかかる?』 遺贈で受け取った財産は、贈与税ではなく相続税の対象です(タックスアンサー4102)。
- 『家族の税金は増えるの?』 第三者が受け取る分は2割加算になりますが、相続人の基礎控除の計算は変わりません。
- 『現金だけなら簡単?』 現金なら登録免許税・不動産取得税・みなし譲渡は関係しません。
- 『団体に渡すと税金ゼロ?』 法人の相続税は原則対象外ですが、法人の種類による例外や、相続人のみなし譲渡があります。
『結局、うちは何がかかるの?』と迷ったら、財産の一覧と受け取る人を書き出して、税理士や税務署に見てもらうのが近道です。
遺贈先を決める前に確かめたいこと
税金の話が分かってくると、『寄付先はどこでもいいわけではないな』と感じますよね。受け取る相手によって、税金の扱いがかなり変わるからです。
- 渡したい財産を、現金・不動産・株式などに分けて書き出す
- 受け取る人が相続人か、第三者か、法人かを確かめる
- 法人なら法人格(公益財団法人・認定NPO法人など)を確かめる
- 不動産や株式を渡す時は、受け入れてもらえるかを先に聞いておく
- みなし譲渡が関わるかを、税理士に見てもらう
- 遺言執行者を誰にするか決めておく
寄付先の団体を探すなら、活動内容だけでなく、受け入れる財産の種類や税制の対応も見ておきましょう。選び方のポイントは遺贈寄付先の選び方|信頼できる団体を見分けるポイントでまとめています。
遺言書を作るまでの流れは、遺贈寄付の手順|寄付先選びから遺言書作成までの流れで順番に紹介しています。
寄付先を探す具体例として、遺贈寄付ガイド(gooddo)の場合
寄付先を探す方法は、団体の公式サイトを見る、専門家に相談する、自治体の窓口に聞く、寄付先の情報サイトを使う、などいろいろあります。どれか一つが正解ということはありません。
ここでは情報サイトの一例として、gooddo(グッドゥ)が運営する遺贈寄付ガイドを紹介します。内容は公式サイトの記載(2026年10月時点)です。
| 項目 | 公式サイトの記載 |
|---|---|
| 運営 | gooddo株式会社 |
| 掲載団体 | 2026年10月時点で142件 |
| 探せる条件 | 活動テーマ・活動エリア・寄付する財産の種類・運営母体・対応可能項目 |
| 財産の種類 | 全財産・現預金・不動産・金融資産(有価証券など)・一般動産 |
| 税に関する対応可能項目 | 寄付金控除、相続財産からの寄付における相続税の控除 |
| 相談 | 遺贈寄付の専門家と協力した無料相談会 |
税金の話と結びつけるなら、「不動産」「金融資産」を受け入れる団体で絞り込めるのは便利です。団体ページには法人格や財務データへのリンクも載っているので、法人の種類を確かめる時にも使えます。
公式のよくある質問では、団体に相談したからといって寄付しなければならないわけではなく、最終的に決めるのは相談者自身だと説明しています。まずは情報集めとして、のぞいてみるのもいいですよ。
使い方は遺贈寄付ガイドの使い方|寄付先の探し方と無料相談の流れで紹介しています。
遺贈寄付ガイド
遺贈寄付ガイドで、想いを託せる寄付先を探してみる
gooddoが運営する遺贈寄付ガイドでは、子ども・教育や医療、動物保護、災害救援など活動テーマや、現預金・不動産・有価証券といった寄付したい財産の種類、寄付金控除や紺綬褒章の推薦への対応などの条件から寄付先を探せます。専門家と協力した無料相談会も案内されています。
相談無料遺贈寄付ガイドで寄付先を探す(gooddoが運営する遺贈寄付ガイドの公式サイトに移動します)
遺贈寄付は、自分の生活を優先し、余裕のある範囲で考えるものです。制度は変わることがあるので、最新の内容は国税庁などの公式サイトで確認してください。個別の判断は、税理士・弁護士・司法書士・税務署・公証役場で確認しましょう。
よくある質問
遺贈で財産を受け取った第三者には、どんな税金がかかりますか?
遺贈で受け取った財産は相続税の対象で、第三者の個人は相続税額に2割が加算されます(国税庁タックスアンサー4157)。不動産を受け取った時は、登録免許税や、特定遺贈なら不動産取得税がかかることもあります。
遺贈の相続税にも基礎控除はありますか?
あります。基礎控除額は3,000万円+600万円×法定相続人の数です(国税庁タックスアンサー4152)。相続人ではない受遺者は、法定相続人の数には入りません。
遺贈の登録免許税の税率はいくらですか?
国税庁の税額表では、相続(相続人への遺贈を含む)は不動産の価額の1,000分の4、贈与などその他は1,000分の20です。相続人以外への遺贈の税率は、管轄の法務局で確かめておくと安心です。
団体に遺贈すると、家族に税金がかかることはありますか?
土地や株式などを法人に遺贈すると、みなし譲渡として所得税がかかり、相続人が納めることがあります。国税庁長官の承認による非課税の特例もあるので、税理士に確かめておきましょう。
現金だけを遺贈する場合も税金はかかりますか?
個人が受け取れば相続税の対象になります。現金なら登録免許税・不動産取得税・みなし譲渡は関係しません。法人が受け取る場合は、法人の種類によって扱いが変わります。
まとめ
- 遺贈で関わる税金は、相続税・登録免許税・不動産取得税・みなし譲渡の所得税・法人税が中心
- 遺贈で受け取った財産は相続税の対象で、基礎控除は3,000万円+600万円×法定相続人の数
- 一親等の血族と配偶者以外が受け取ると、相続税は2割加算
- 登録免許税は相続(相続人への遺贈を含む)が1,000分の4、その他は1,000分の20
- 不動産取得税は、相続人以外への特定遺贈だと課税される
- 法人に土地や株式を遺贈すると、相続人にみなし譲渡の所得税がかかることがある
出典として、国税庁 タックスアンサー4102 相続税がかかる場合、国税庁 タックスアンサー4157 相続税額の2割加算、国税庁 タックスアンサー7191 登録免許税の税額表、国税庁 タックスアンサー3108、東京都主税局 不動産取得税を参考にしています(2026年10月時点)。
コメント