当サイトはgooddo(gooddo株式会社)・遺贈寄付ガイドの公式サイトの公開情報と、国税庁・法務省・裁判所・内閣府など公的機関の情報をもとに編集部が独自に執筆しています。制度や掲載内容は変わることがあるため、最新の情報は各公式サイトで確認してください。税金や遺言の個別の判断は、税理士・弁護士・司法書士・税務署・公証役場などにご相談ください。記事内には広告を含みます。
遺贈寄付に関心はあるけれど、『遺言書を書くのは、ちょっと大変そう』と感じている方も多いはずです。実は、遺言書以外にも亡くなった後に寄付する方法があります。
結論から言うと、生命保険の受取人に団体を指定する方法と、信託銀行などの信託を使う方法があります。どちらも、保険会社・信託銀行と寄付先の団体の両方に、事前に確認することが欠かせません。
この記事では、2つの方法の仕組みと税金の考え方、遺言書による遺贈との違いを順に見ていきます。
遺言書以外で寄付する方法は主に2つ
亡くなった後に財産を寄付する方法として、よく知られているのは遺言による遺贈寄付ですよね。遺贈寄付ガイドの公式FAQでは、それ以外の方法として生命保険と信託が紹介されています。
| 方法 | どうやって寄付が決まる? | 遺言書 | 事前に確かめる相手 |
|---|---|---|---|
| 遺言による遺贈 | 遺言書に寄付先と財産を書く | 必要 | 寄付先の団体・専門家 |
| 生命保険の受取人指定 | 保険契約の受取人に団体を指定する | 不要 | 保険会社・寄付先の団体 |
| 信託銀行などの信託 | 生前に財産を預け、死後に寄付する | 不要 | 信託銀行など・寄付先の団体 |
| 相続した家族が寄付 | 相続した人が自分の意思で寄付する | 不要 | 家族・税理士 |
表は遺贈寄付ガイドの公式FAQと国税庁のタックスアンサー4141の記載(2026年10月時点)をもとにまとめたものです。
遺言書を作らずに寄付する方法として、生命保険の受取人に団体を指定する方法と、信託銀行などを使う方法があります。どちらも扱っていない会社や受け入れていない団体があるので、先に双方へ確かめてみてください。
遺言による方法とくらべたい方は、遺贈寄付とは?仕組みと始め方をやさしく解説もあわせて読んでみてください。
生命保険の受取人に団体を指定する寄付
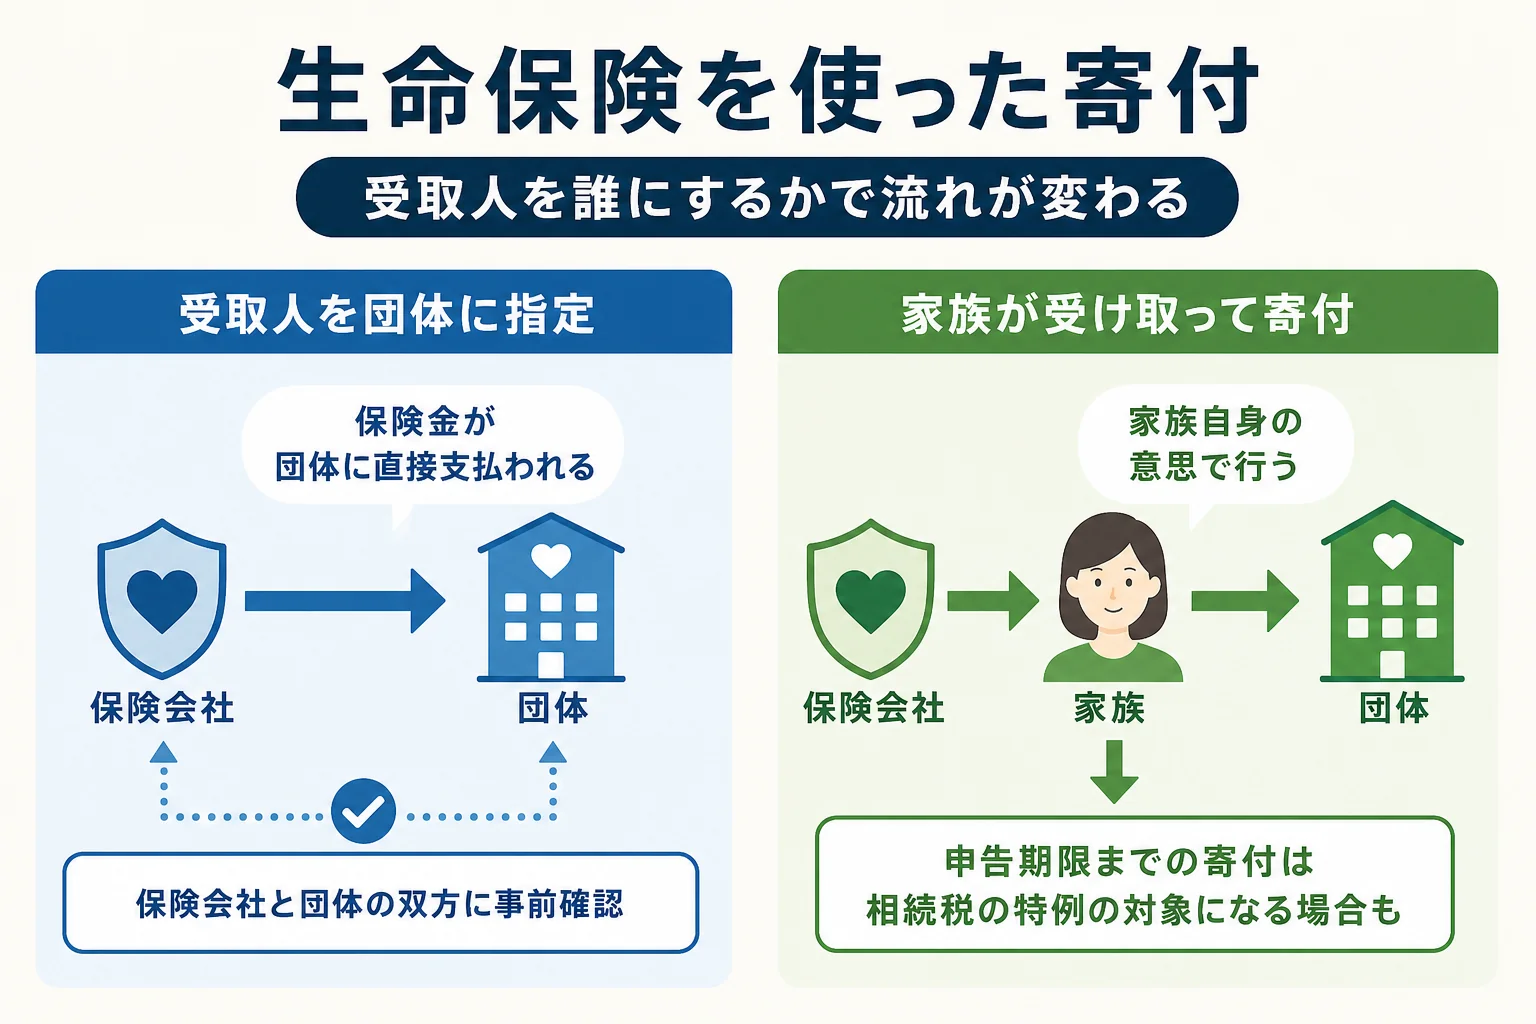
遺贈寄付ガイドの公式FAQでは、保険会社によっては、生命保険の受取人に特定の団体を指定できるとされています。契約の「受取人欄」に公益法人や認定NPO法人などを書くと、保険金が直接団体に支払われる仕組みです。
この方法なら、遺言書を作らなくても保険契約にもとづいて寄付ができます。『今入っている保険で寄付できるなら、手軽そう』と感じますよね。
ただ、どの保険会社・どの契約でも団体を受取人にできるわけではありません。公式FAQでも、手続きには生命保険会社と寄付先団体の双方への確認が必要とされています。
- 保険会社が、団体を受取人に指定できる扱いをしているか
- 今の契約で受取人を変えられるか、新しい契約が必要か
- 寄付先の団体が、保険金での寄付を受け入れているか
- 団体の正式名称や、受取人として書く情報は何か
- 家族に、受取人を団体にしたことを伝えておくか
『家族の生活に必要なお金まで寄付してしまわないかな』という心配もありますよね。保険金を家族の生活の支えにする予定がある場合は、全部を寄付に回すかどうか、家族と話し合っておくと安心です。
生命保険と税金の考え方
税金は、保険金を誰が受け取るかで考え方が変わります。
国税庁のタックスアンサー4105では、亡くなった人が保険料を負担していた生命保険の死亡保険金は、相続税の対象になる「みなし相続財産」とされています。タックスアンサー4108では、相続によって取得したとみなされる生命保険金等のうち「500万円に法定相続人の数を掛けた金額まで」は相続税がかからないとされています。
団体が受取人になった場合の税金の扱いは、団体の法人格などで変わることがあり、公的な案内では一律に示されていません。団体と税理士・税務署で確かめておきましょう。
家族が受け取った保険金を寄付する方法も
受取人を家族のままにして、受け取った家族が寄付するという形もあります。国税庁のタックスアンサー4141では、相続や遺贈で取得した財産には、相続や遺贈で取得したとみなされる生命保険金も含まれるとされています。
この財産を相続税の申告期限までに、国・地方公共団体・特定の公益法人・認定NPO法人などに寄付すると、その財産を相続税の対象にしない特例があります。ただ、これは受け取った家族自身の意思で行う寄付です。
くわしくは相続財産を寄付するには?相続税がかからない条件と手続きで紹介しています。
信託を使った寄付とは?
もう一つの方法が信託です。遺贈寄付ガイドの公式FAQでは、信託による遺贈は、信託銀行などを介して財産を特定の目的で管理・運用し、死後に寄付を実現する方法と説明されています。
例えば「財産の一部を生前に信託銀行に預け、死後に特定の公益法人に寄付する」という形が取れるとされています。信託銀行が受託者として財産を管理するので、遺言を作らずに遺贈寄付したい場合に向いている、というのが公式FAQの説明です。
『信託銀行に預けるなんて、手続きが難しそう』と思いますよね。取り扱いの有無や手数料、預けられる財産は金融機関によって違うので、まずは取引のある金融機関で話を聞いてみるところから始めてみてください。
信託の契約を先に結んでから、寄付先の団体がその方法での受け入れに対応していないと分かることです。契約の前に、団体にも受け入れを確認しておきましょう。
公益信託という仕組みもある
信託には、公益のための「公益信託」という仕組みもあります。国・都道府県公式の公益法人information では、2026年4月から新しい公益信託制度が始まることが案内されています。
国税庁のタックスアンサー4141では、相続や遺贈で取得した財産を、相続税の申告期限までに公益信託の信託財産とするために支出した場合も、相続税の対象にしない特例があるとされています。
ただし、受け入れた公益信託が2年を過ぎる前に終了した場合などは、この特例が使えなくなることがあるとも書かれています。
また、タックスアンサー1150では、一定の公益信託の信託財産とするために支出した寄附金も、寄付金控除の対象となる特定寄附金に挙げられています。公益信託は制度が新しくなったばかりなので、利用を考える時は専門家に最新の扱いを確かめてみてください。
方法を選ぶ前に考えておきたいこと
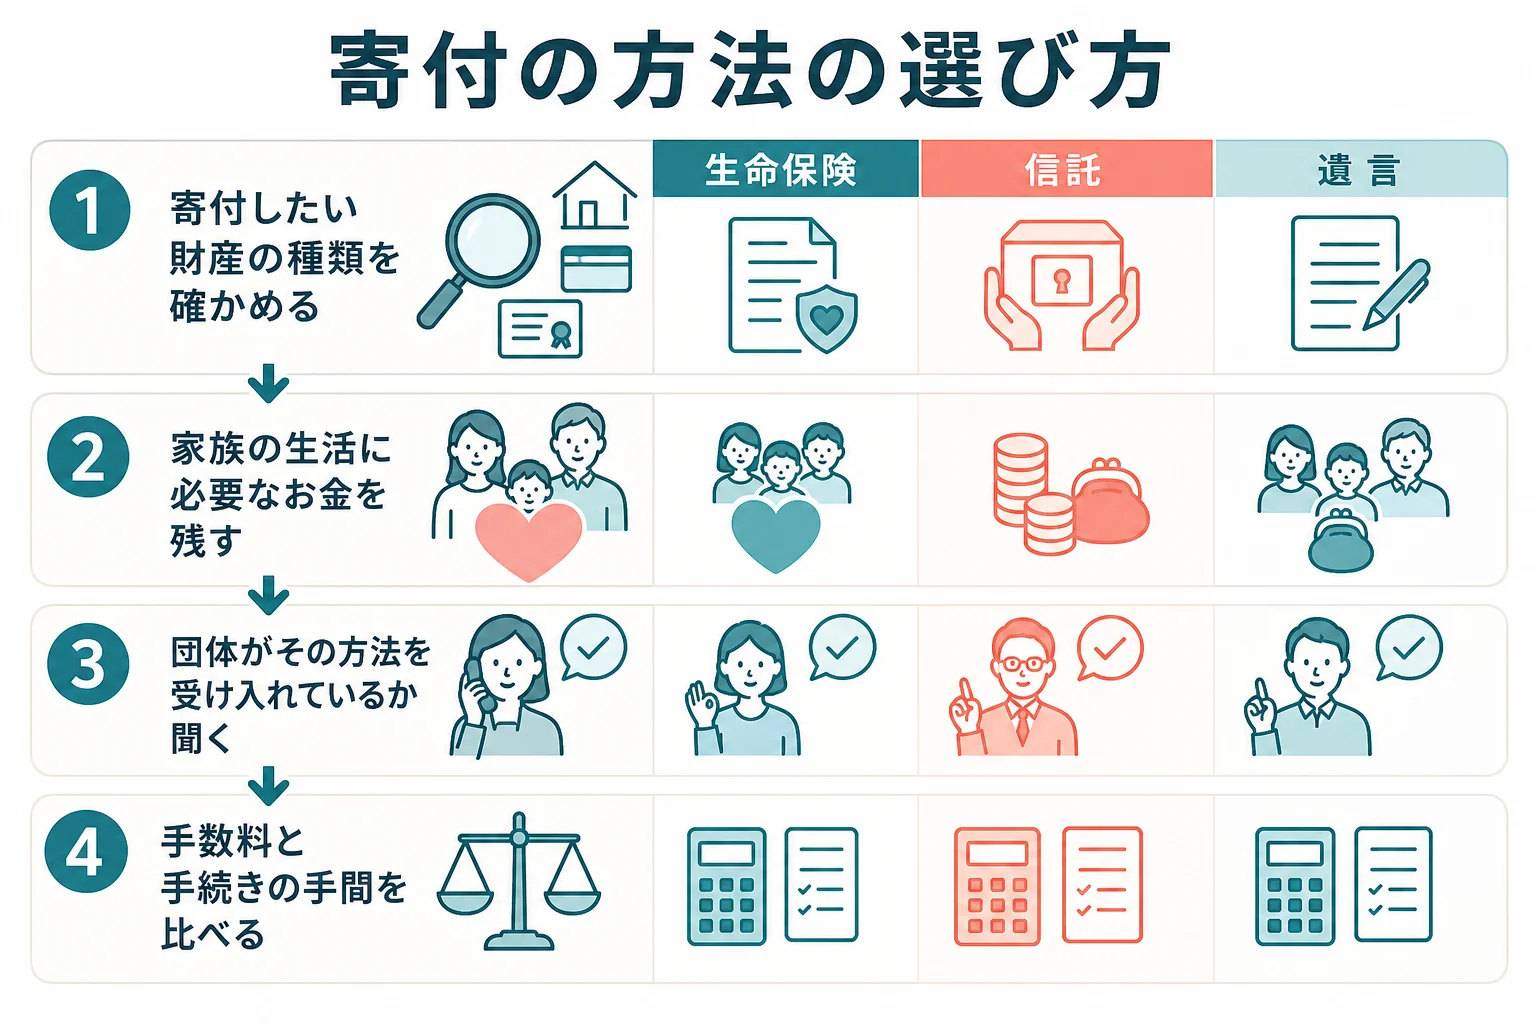
生命保険・信託・遺言には、それぞれ向き不向きがあります。どれか一つに決めず、組み合わせて考える方もいます。
- 寄付したいのは現預金か、不動産や株式か(保険・信託で扱える財産か)
- 家族の生活に必要なお金を残せているか
- 寄付先の団体が、その方法での寄付を受け入れているか
- 手数料や手続きの手間に納得できるか
- 遺言書も作るなら、内容が食い違わないか
どの方法でも、まずは自分と家族の生活を優先して、余裕のある範囲で考えるのが基本です。遺言書を作る場合の流れは遺贈寄付の手順|寄付先選びから遺言書作成までの流れで紹介しています。
寄付先を探す具体例として、遺贈寄付ガイド(gooddo)の場合
どの方法を選ぶにしても、受け入れてくれる寄付先を見つけるところからですよね。その探し方の一例として、遺贈寄付ガイドを紹介します。
遺贈寄付ガイドは、gooddo(運営: gooddo株式会社)が運営する遺贈寄付の情報サイトです。掲載団体は2026年10月時点で142件で、活動テーマ・活動エリア・寄付したい財産の種類から探せます。
団体ページには受け入れる財産の種類や対応可能項目が載っているので、生命保険や信託での寄付を考えている時も、候補を絞ってから問い合わせると話が早くなります。遺贈寄付の専門家と協力した無料相談会も案内されています。
遺贈寄付ガイド
遺贈寄付ガイドで、想いを託せる寄付先を探してみる
gooddoが運営する遺贈寄付ガイドでは、子ども・教育や医療、動物保護、災害救援など活動テーマや、現預金・不動産・有価証券といった寄付したい財産の種類、寄付金控除や紺綬褒章の推薦への対応などの条件から寄付先を探せます。専門家と協力した無料相談会も案内されています。
相談無料遺贈寄付ガイドで寄付先を探す(gooddoが運営する遺贈寄付ガイドの公式サイトに移動します)
よくある質問
生命保険の受取人を寄付先の団体にできますか?
遺贈寄付ガイドの公式FAQでは、保険会社によっては団体を受取人に指定できるとされています。保険会社と寄付先団体の双方に、受取人にできるか、受け入れているかを確認してみてください。
信託を使った遺贈寄付には遺言書が要りますか?
公式FAQでは、信託銀行などを介して生前に財産を預け、死後に寄付する方法は、遺言を作らずに遺贈寄付したい場合に適していると説明されています。取り扱いや手数料は金融機関によって違うので、事前に確認しましょう。
生命保険を使った寄付に税金はかかりますか?
亡くなった人が保険料を負担していた死亡保険金は、相続税の対象になるみなし相続財産とされています(タックスアンサー4105)。団体が受取人の場合の扱いは一律に示されていないので、団体と税理士・税務署で確かめてみてください。
まとめ
- 遺言書以外で寄付する方法として、生命保険の受取人指定と信託がある
- 生命保険は、保険会社によっては受取人に団体を指定できる
- 信託は、信託銀行などに財産を預け、死後に寄付を実現する方法
- 家族が受け取った保険金を申告期限までに寄付すると、相続税の特例の対象になる場合がある
- 公益信託は2026年4月から新しい制度になると案内されている
税制や制度は改正されることがあるので、最新の情報は国税庁などのホームページで確認してみてください。個別の判断は、税理士・弁護士・司法書士・税務署・公証役場で確認するのが安心です。
出典として、遺贈寄付ガイド、国税庁 タックスアンサー4105 相続税がかかる財産、国税庁 タックスアンサー4108 相続税がかからない財産、国税庁 タックスアンサー4141 相続財産を公益法人などに寄附したとき、公益法人informationを参考にしています。
コメント