当サイトはgooddo(gooddo株式会社)・遺贈寄付ガイドの公式サイトの公開情報と、国税庁・法務省・裁判所・内閣府など公的機関の情報をもとに編集部が独自に執筆しています。制度や掲載内容は変わることがあるため、最新の情報は各公式サイトで確認してください。税金や遺言の個別の判断は、税理士・弁護士・司法書士・税務署・公証役場などにご相談ください。記事内には広告を含みます。
長く暮らした町や、生まれ育ったふるさとに財産を役立ててほしい。そう考えて、自治体への遺贈寄付を調べている方も多いはずです。
結論から言うと、遺言で市区町村や都道府県に財産を遺贈することはできます。ただ、自治体がどんな財産でも受け入れるわけではないので、土地などは生きているうちに受け入れの可否を確かめておくのが大事です。
この記事を読めば、自治体へ遺贈寄付する流れと、税金の扱い、団体(法人)への遺贈との違いが分かります。
自治体に遺贈寄付はできる?
遺贈寄付ガイドの公式FAQでは、遺贈で財産を受け取る人は親族に限らず、第三者や法人なども指定できると説明されています。市区町村や都道府県も、遺言で受け取り手に指定できる相手なんです。
国税庁の案内でも、国や地方公共団体への寄付は、税金の特例の対象としてくり返し出てきます。自治体への寄付は、制度の上でもきちんと想定されているんですね。
自治体への遺贈寄付はできます。ただし、受け入れるかどうかは自治体が判断します。とくに土地や建物は、遺言を書く前に自治体の窓口で受け入れの可否を確かめておきましょう。
『お世話になった町だから、喜んで受け取ってもらえるはず』と思いますよね。ただ、自治体にとって不動産は管理の手間や費用がかかる財産です。現預金とは事情が違うことを、先に知っておくと安心です。
自治体と団体、寄付先で税金の扱いはどう違う?
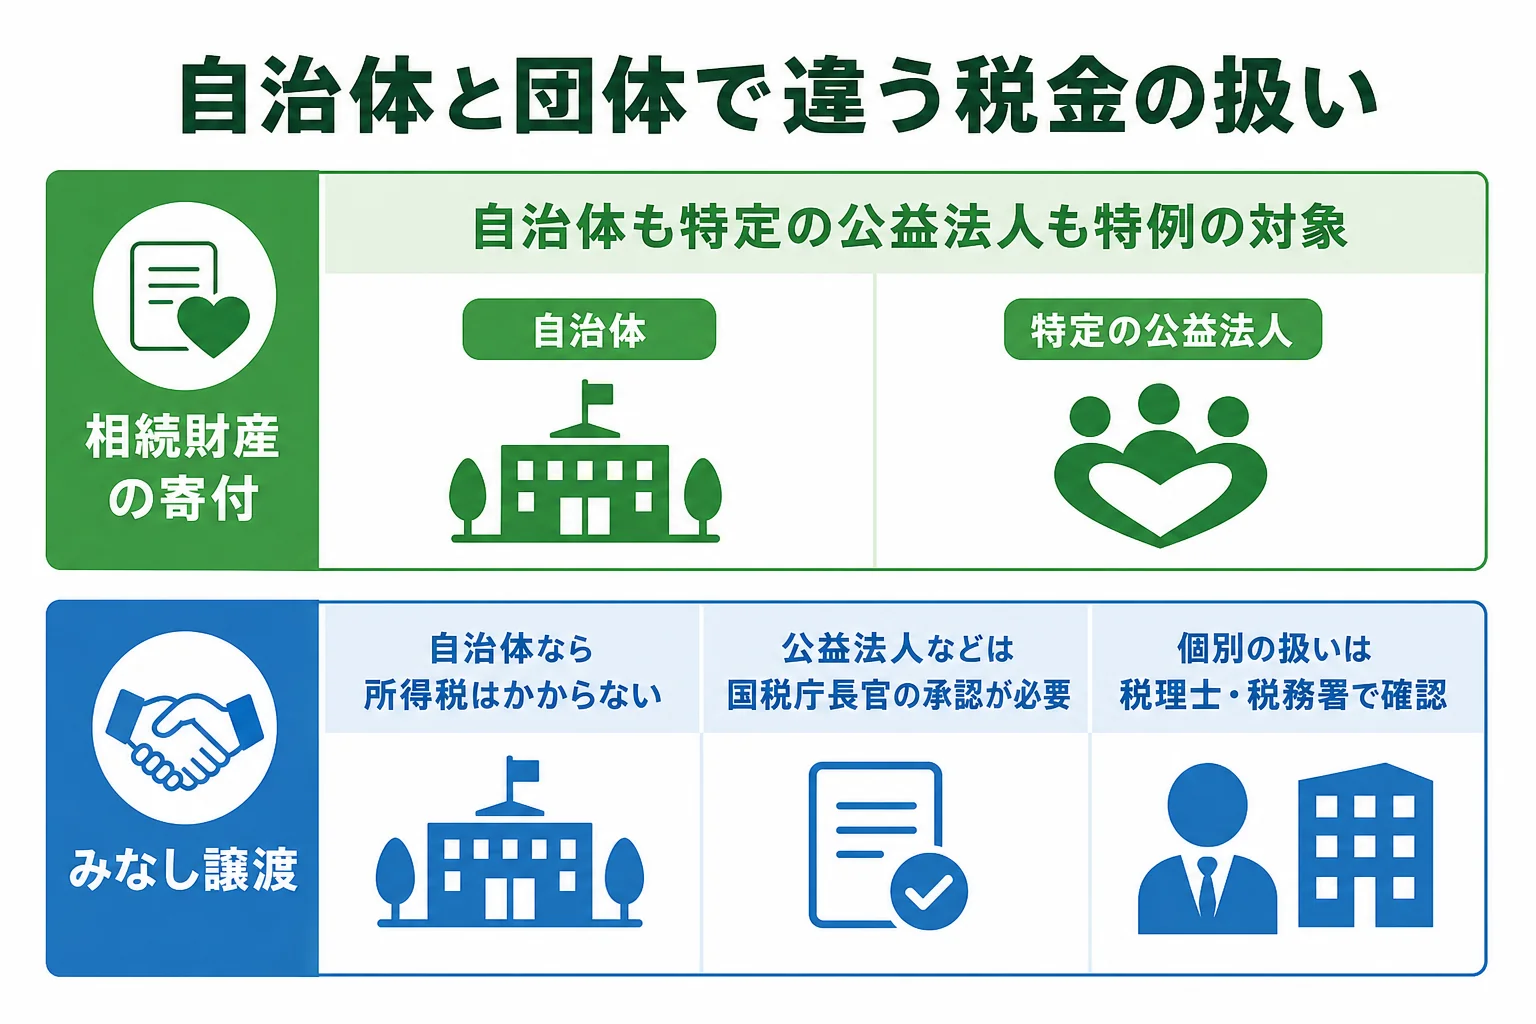
寄付先が自治体か、公益法人などの団体かで、税金の扱いが変わるところがあります。国税庁の案内をもとに、主なポイントを表にまとめました。
| 税金の場面 | 国・地方公共団体 | 公益法人・認定NPO法人など | 確かめ先 |
|---|---|---|---|
| 相続人が相続した財産を申告期限までに寄付(タックスアンサー4141) | 特例の対象 | 特定の公益法人・認定NPO法人は特例の対象 | 税理士・税務署 |
| 土地・建物・株式を寄付した時のみなし譲渡(タックスアンサー3108) | 所得税はかからない | 国税庁長官の承認を受ければかからない | 税理士・税務署 |
| 生きているうちに寄付した時の寄付金控除(タックスアンサー1150) | 特定寄附金にあたる | 特定公益増進法人・認定NPO法人などが対象 | 寄付先・税務署 |
表は国税庁のタックスアンサー4141・3108・1150の記載(2026年10月時点)をもとにまとめたものです。
みなし譲渡の扱いが違う
国税庁のタックスアンサー3108では、個人が土地・建物・株式などを法人に寄付(遺贈を含む)すると、寄付の時の時価で売ったものとみなされ、値上がり分に所得税がかかることがあるとされています。
ただし、国や地方公共団体に寄付した場合は、この所得税はかかりません。公益法人などへの寄付では国税庁長官の承認が必要なのに対し、自治体への寄付は承認の手続きなしで特例の対象になるんです。
遺贈で受け取った自治体の側
遺贈寄付ガイドの公式FAQでは、遺言で法人に直接遺贈した財産は、通常は個人の相続税の対象にならないと説明されています。
一方で、家族が相続した財産をあとから自治体に寄付する場合は、国税庁のタックスアンサー4141の特例の話になります。相続税の申告期限までに寄付し、申告書に受領の証明書などを添えるといった要件があります。
くわしくは相続財産を寄付するには?相続税がかからない条件と手続きで紹介しています。
生きているうちに寄付する方法も
遺贈ではなく、生きているうちに自治体へ寄付する方法もあります。国税庁のタックスアンサー1150では、国や地方公共団体への寄附金は「特定寄附金」として寄付金控除の対象とされています。
ただし、寄付した人がその寄付で作られた設備を専属的に使うなど、特別の利益が及ぶものは除かれます。総務省の案内では、都道府県・市区町村への寄附はふるさと納税として個人住民税の控除の対象にもなります。
自分の生活費を優先し、余裕のある範囲で考えてみてください。
土地を市に寄付したい時の流れ
ここが大事なところです。土地や建物を市区町村に遺贈したいなら、遺言を書く前の相談が欠かせません。
『遺言に書いておけば、あとは市が受け取ってくれるでしょう』と考えがちですよね。ただ、遺贈は受け取る側が放棄することもできます。民法986条では、受遺者は遺言者の死亡後いつでも遺贈を放棄できるとされています。
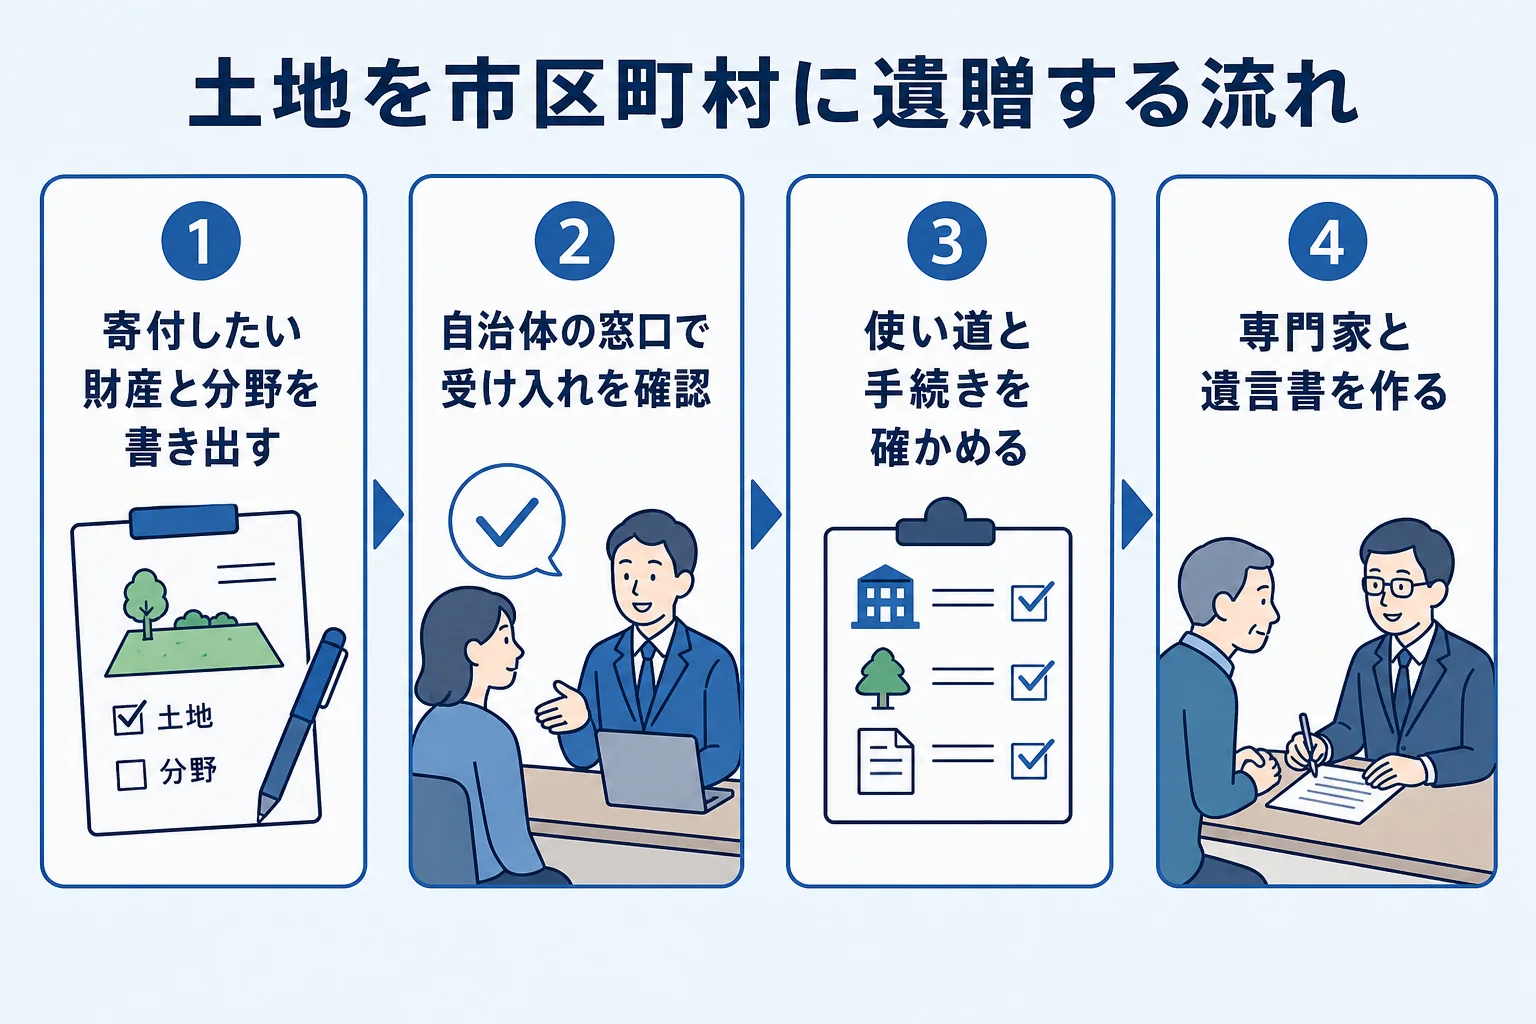
- 寄付したい財産(土地・建物・現預金など)と、使ってほしい分野を書き出す
- 自治体の窓口に、遺贈で受け入れているかと、受け入れる財産の種類を問い合わせる
- 使い道を指定できるか、手続きの流れを確かめる
- 専門家に相談して遺言書を作る(遺言執行者も決めておく)
- 遺言の保管方法を決め、信頼できる人に遺言があることを伝えておく
問い合わせ先の担当課は、自治体ごとに名前が違います。分からない時は、代表の窓口に「遺言による寄付について相談したい」と伝えると、担当につないでもらいやすいですよ。
- 遺言による寄付(遺贈)を受け入れているか
- 土地や建物も受け入れているか、どんな条件があるか
- 使い道(福祉・教育・まちづくりなど)を指定できるか
- 遺言の書き方で気をつけてほしいことはあるか
- 寄付を受けた後の受領書などの書類は出してもらえるか
遺贈で土地を受け取った時の登記は、相続人以外への遺贈なので、遺言執行者などと受け取る側の共同申請が原則です。登記の流れは遺贈の登記|単独申請できる場合と必要書類、申請の流れでまとめています。
法人への遺贈で気をつけたいこと
自治体に限らず、法人への遺贈では共通して気をつけたいことがあります。とくに大事なのが、遺贈の形です。
遺言で財産の全部や割合を渡す「包括遺贈」では、受け取った側が相続人と同じ立場になります(民法990条)。遺贈寄付ガイドの公式FAQでは、包括遺贈だと負債も引き継ぐ可能性があり、受け入れていない団体もあると説明されています。
自治体や団体に寄付するなら、「この土地」「この預金のうち○○」と財産を決めて渡す特定遺贈のほうが、受け取る側は前もって確かめやすいと言えます。どちらの形にするかは、受け取る側に聞いてから決めるのが安心です。
包括遺贈と特定遺贈の違いは包括遺贈と特定遺贈の違い|寄付先が受け入れやすいのはどっち?でくわしく紹介しています。
相続人がいない人こそ遺言で意思を残す
おひとりさまで相続人がいない場合、遺言がなければ、最終的に処分されなかった財産は国庫に帰属すると民法959条で定められています。
『住んでいる町や、応援したい分野に役立ててほしい』という思いがあるなら、遺言で寄付先を指定しておくことが意思を形にする方法になります。
寄付先を探す具体例として、遺贈寄付ガイド(gooddo)の場合
自治体だけでなく、同じ分野で活動する団体も候補に入れて比べたい方もいますよね。その探し方の一例として、遺贈寄付ガイドを紹介します。
遺贈寄付ガイドは、gooddo(運営: gooddo株式会社)が運営する遺贈寄付の情報サイトです。掲載団体は2026年10月時点で142件です。
運営母体の区分には「国、地方公共団体」もありますが、2026年10月時点の掲載は0件でした。自治体への寄付は、自治体の窓口に直接相談する形になります。
活動テーマの「まちづくり」は20件、寄付する財産の種類の「不動産」は86件です(2026年10月時点)。遺贈寄付の専門家と協力した無料相談会も案内されているので、自治体と団体のどちらにするか迷っている段階で相談してみるのも一つの方法です。
寄付は、自分の生活を優先して余裕のある範囲で考えるもの。まずは候補を眺めてみるところからで大丈夫ですよ。
遺贈寄付ガイド
遺贈寄付ガイドで、想いを託せる寄付先を探してみる
gooddoが運営する遺贈寄付ガイドでは、子ども・教育や医療、動物保護、災害救援など活動テーマや、現預金・不動産・有価証券といった寄付したい財産の種類、寄付金控除や紺綬褒章の推薦への対応などの条件から寄付先を探せます。専門家と協力した無料相談会も案内されています。
相談無料遺贈寄付ガイドで寄付先を探す(gooddoが運営する遺贈寄付ガイドの公式サイトに移動します)
よくある質問
市区町村に遺言で土地を寄付できますか?
遺言で市区町村を受け取り手に指定することはできます。ただし、受け入れるかどうかは自治体が判断します。遺言を書く前に、自治体の窓口で土地を受け入れているかを確かめておきましょう。
自治体に遺贈した土地に、みなし譲渡の所得税はかかりますか?
国税庁のタックスアンサー3108では、国や地方公共団体に財産を寄付した場合は、みなし譲渡の所得税はかからないとされています。個別の扱いは税理士や税務署で確かめてみてください。
自治体と公益法人、どちらに遺贈寄付するのがいいですか?
一律の正解はありません。使ってほしい分野、寄付したい財産の種類、受け入れの条件で変わります。両方に問い合わせて、使い道や手続きを比べてから決めるのがおすすめです。
まとめ
- 遺言で市区町村や都道府県に財産を遺贈することはできる
- 受け入れるかは自治体が判断するので、とくに不動産は事前に確認する
- 国や地方公共団体への寄付は、みなし譲渡の所得税がかからない(タックスアンサー3108)
- 法人への遺贈は、包括遺贈より財産を決めた特定遺贈のほうが確かめやすい
- 相続人がいない場合、遺言がなければ財産は最終的に国庫に帰属する(民法959条)
税制や法律は改正されることがあるので、最新の情報は国税庁などのホームページで確認してみてください。個別の判断は、税理士・弁護士・司法書士・税務署・公証役場で確認するのが安心です。
出典として、国税庁 タックスアンサー3108 国や地方公共団体又は公益を目的とする事業を行う法人等に財産を寄附したとき、国税庁 タックスアンサー4141 相続財産を公益法人などに寄附したとき、国税庁 タックスアンサー1150 一定の寄附金を支払ったとき、e-Gov法令検索 民法を参考にしています。
コメント