当サイトはgooddo(gooddo株式会社)・遺贈寄付ガイドの公式サイトの公開情報と、国税庁・法務省・裁判所・内閣府など公的機関の情報をもとに編集部が独自に執筆しています。制度や掲載内容は変わることがあるため、最新の情報は各公式サイトで確認してください。税金や遺言の個別の判断は、税理士・弁護士・司法書士・税務署・公証役場などにご相談ください。記事内には広告を含みます。
親や家族から受け継いだ財産を、『故人が大切にしていた活動のために使いたい』と考えることがありますよね。遺言書がなくても、相続した家族の判断で寄付することはできます。
結論から言うと、相続財産を寄付先の条件を満たす法人に、相続税の申告期限までに寄付すれば、その分は相続税の対象になりません。ただ、期限と書類の準備には少し注意が要ります。
この記事を読むと、相続財産の寄付で相続税がかからない条件、寄付先の選び方、申告までの流れが分かります。
遺贈寄付ガイド
遺贈寄付ガイドで、想いを託せる寄付先を探してみる
gooddoが運営する遺贈寄付ガイドでは、子ども・教育や医療、動物保護、災害救援など活動テーマや、現預金・不動産・有価証券といった寄付したい財産の種類、寄付金控除や紺綬褒章の推薦への対応などの条件から寄付先を探せます。専門家と協力した無料相談会も案内されています。
相談無料遺贈寄付ガイドで寄付先を探す(gooddoが運営する遺贈寄付ガイドの公式サイトに移動します)
相続財産の寄付とは?遺贈寄付との違い
相続財産の寄付は、相続で財産を受け継いだ家族が、その財産を団体などに寄付することです。寄付するかどうか、どこに寄付するかは、受け継いだ家族が決めます。
似た言葉に「遺贈寄付」があります。こちらは亡くなった本人が遺言書で寄付先を決めておく方法です。
| 項目 | 相続財産の寄付 | 遺贈寄付 |
|---|---|---|
| 決める人 | 財産を相続した家族 | 亡くなった本人(遺言で) |
| 遺言書 | なくてもできる | 必要 |
| 寄付するタイミング | 相続の後 | 遺言の効力が生じた後 |
| 相続税の考え方 | 一度は相続した扱い。条件を満たすと寄付分が非課税 | 法人への遺贈は原則として相続税の対象外 |
遺贈寄付ガイド(運営: gooddo株式会社)のよくある質問では、相続財産の寄付は遺言書がなくても可能で、あくまで相続人の意思で行うものだと説明しています。
『故人の遺志を継ぎたいけれど、遺言書はなかった』という時にも選べる方法なんです。遺贈寄付の仕組みは、遺贈寄付とは?仕組みと始め方をやさしく解説で紹介しています。
相続財産を寄付すると相続税はかからない?
ここがいちばん気になるところですよね。国税庁のタックスアンサー4141(2026年10月時点)では、相続や遺贈で取得した財産を、相続税の申告期限までに、国・地方公共団体・特定の公益法人・認定NPO法人に寄附した場合、その財産は相続税の対象としない特例があると説明しています。
国税庁のタックスアンサー4108「相続税がかからない財産」にも、同じ内容が非課税の財産の一つとして挙げられています。
「相続で取得した財産」を「申告期限までに」「対象の法人へ」寄付し、「申告で手続き」すると、寄付した分は相続税の対象になりません。
そもそも相続税がかからない人も多い
相続税は、正味の遺産額が基礎控除額を超える時にかかります。基礎控除額は「3,000万円+600万円×法定相続人の数」です(国税庁タックスアンサー4152・2026年10月時点)。
遺産額がこれ以下なら、もともと相続税はかからないので、この特例を使う場面はありません。寄付するかどうかは、税金とは切り離して、気持ちで決めて大丈夫ですよ。
相続税がかからない4つの条件
タックスアンサー4141の記載をもとに、条件を4つにまとめました。
- 寄付する財産が、相続や遺贈で取得した財産である(みなし相続財産の生命保険金・退職手当金も含む)
- 相続税の申告書の提出期限までに寄付する
- 寄付先が、国・地方公共団体・特定の公益法人・認定NPO法人(または公益信託)である
- 相続税の申告書に特例を受ける旨を書き、明細書と書類を添えて申告する
期限は「亡くなったことを知った日の翌日から10か月以内」
相続税の申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です(タックスアンサー4102)。寄付もこの日までに済ませる必要があります。
10か月は長いようで、遺産の整理や話し合いをしていると、あっという間なんです。寄付を考えているなら、早めに家族で話しておきましょう。
生命保険金も対象になる
相続や遺贈で取得したとみなされる生命保険金や退職手当金も、寄付する財産に含まれます(タックスアンサー4141)。
『保険金は相続財産じゃないから無理かな』と思っていた方も、対象になりうると覚えておくといいですね。
公益信託に支出する方法もある
タックスアンサー4141では、寄付のほかに、相続や遺贈で取得した財産を申告期限までに公益信託の信託財産とするために支出した場合も、相続税の対象としない特例があると説明しています。
公益信託は、信託の仕組みを使って公益のために財産を役立てる方法です。2年以内に信託が終了した場合などは特例が使えなくなるので、信託銀行などの受託者と税理士に確かめながら進めましょう。
生命保険や信託を使った寄付の考え方は、生命保険や信託を使った寄付|遺言書以外で寄付する方法で紹介しています。
寄付先は「どの法人か」で決まる
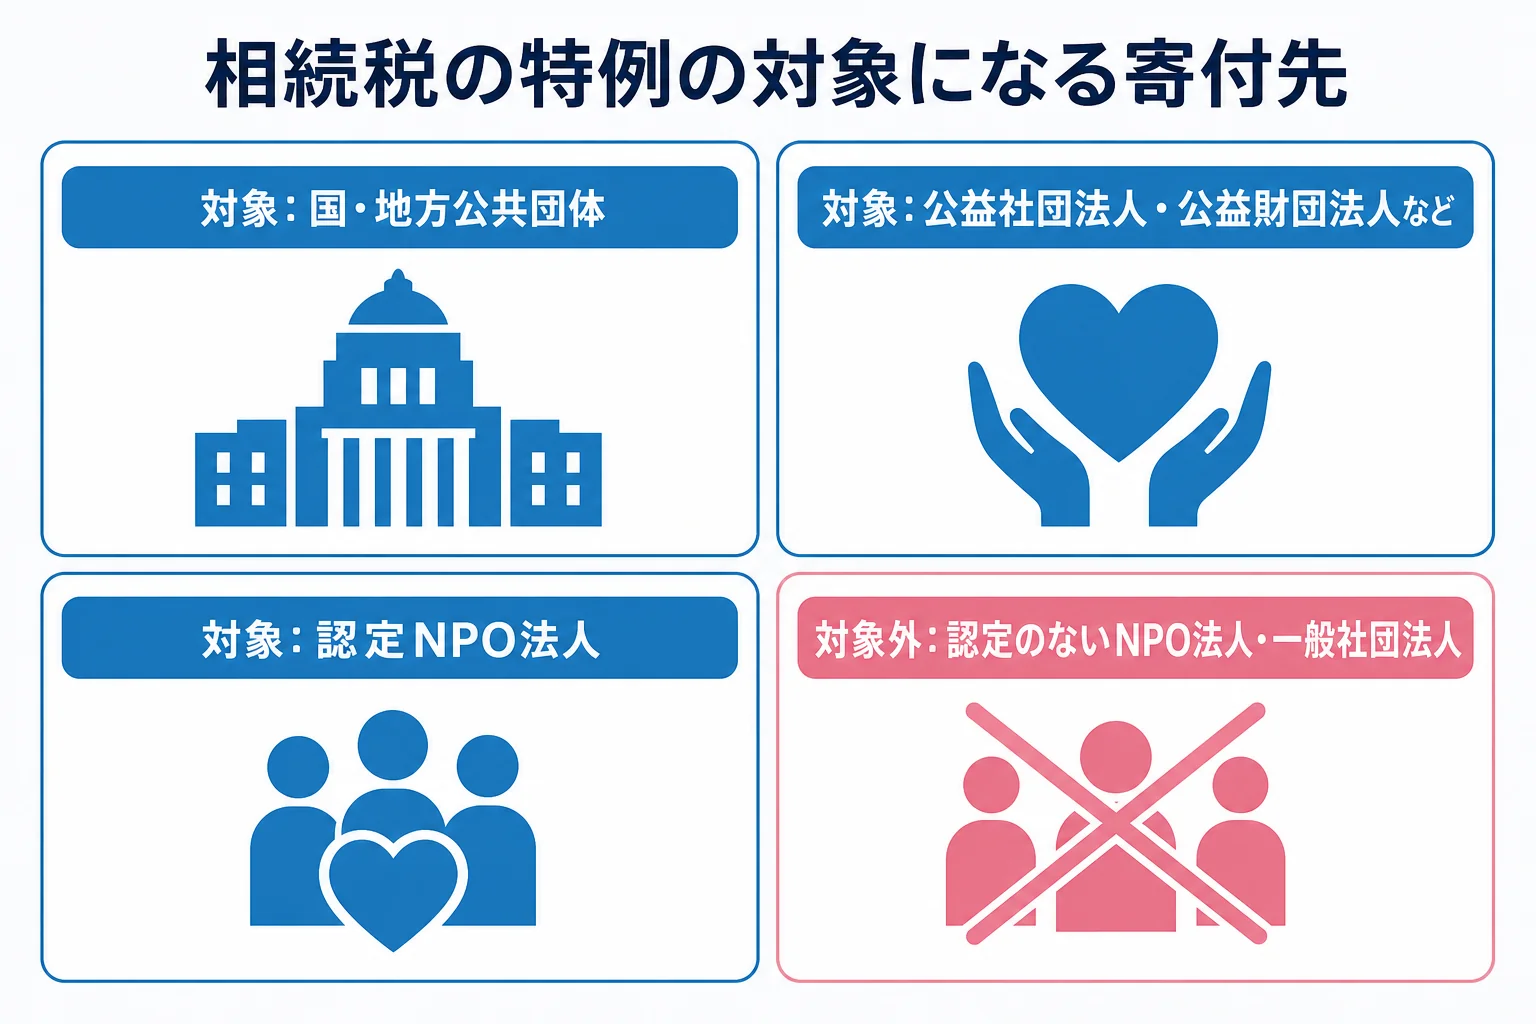
相続財産の寄付で特に大事なのが、寄付先の法人の種類です。どんなに良い活動をしていても、対象外の法人だと特例は使えません。
| 寄付先 | 特例の対象か(タックスアンサー4141) |
|---|---|
| 国・地方公共団体 | 対象 |
| 公益社団法人・公益財団法人 | 対象 |
| 一定の学校法人・社会福祉法人・更生保護法人 | 対象 |
| 独立行政法人・国立大学法人など | 対象 |
| 認定NPO法人 | 対象(特定非営利活動に関係する寄付) |
| 認定を受けていないNPO法人 | 対象外 |
| 一般社団法人・一般財団法人・任意団体 | 対象外 |
特定の公益法人は、寄付の時点ですでに設立されている必要があります。新しく法人を作ってそこに寄付する、という形は対象になりません。
寄付先の法人格を確かめる方法
認定NPO法人かどうかは、内閣府NPOホームページで調べられます。公益社団法人・公益財団法人は、国と都道府県の「公益法人information」で確かめられます。
団体の公式サイトに法人格が書いてあることも多いです。迷ったら、団体に直接「相続財産からの寄付で、相続税の特例の対象になりますか」と聞いてみてください。
寄付先の選び方全体は、寄付先の選び方|信頼できる団体を見分ける5つのポイントでまとめています。
相続財産を寄付する手続きの流れ
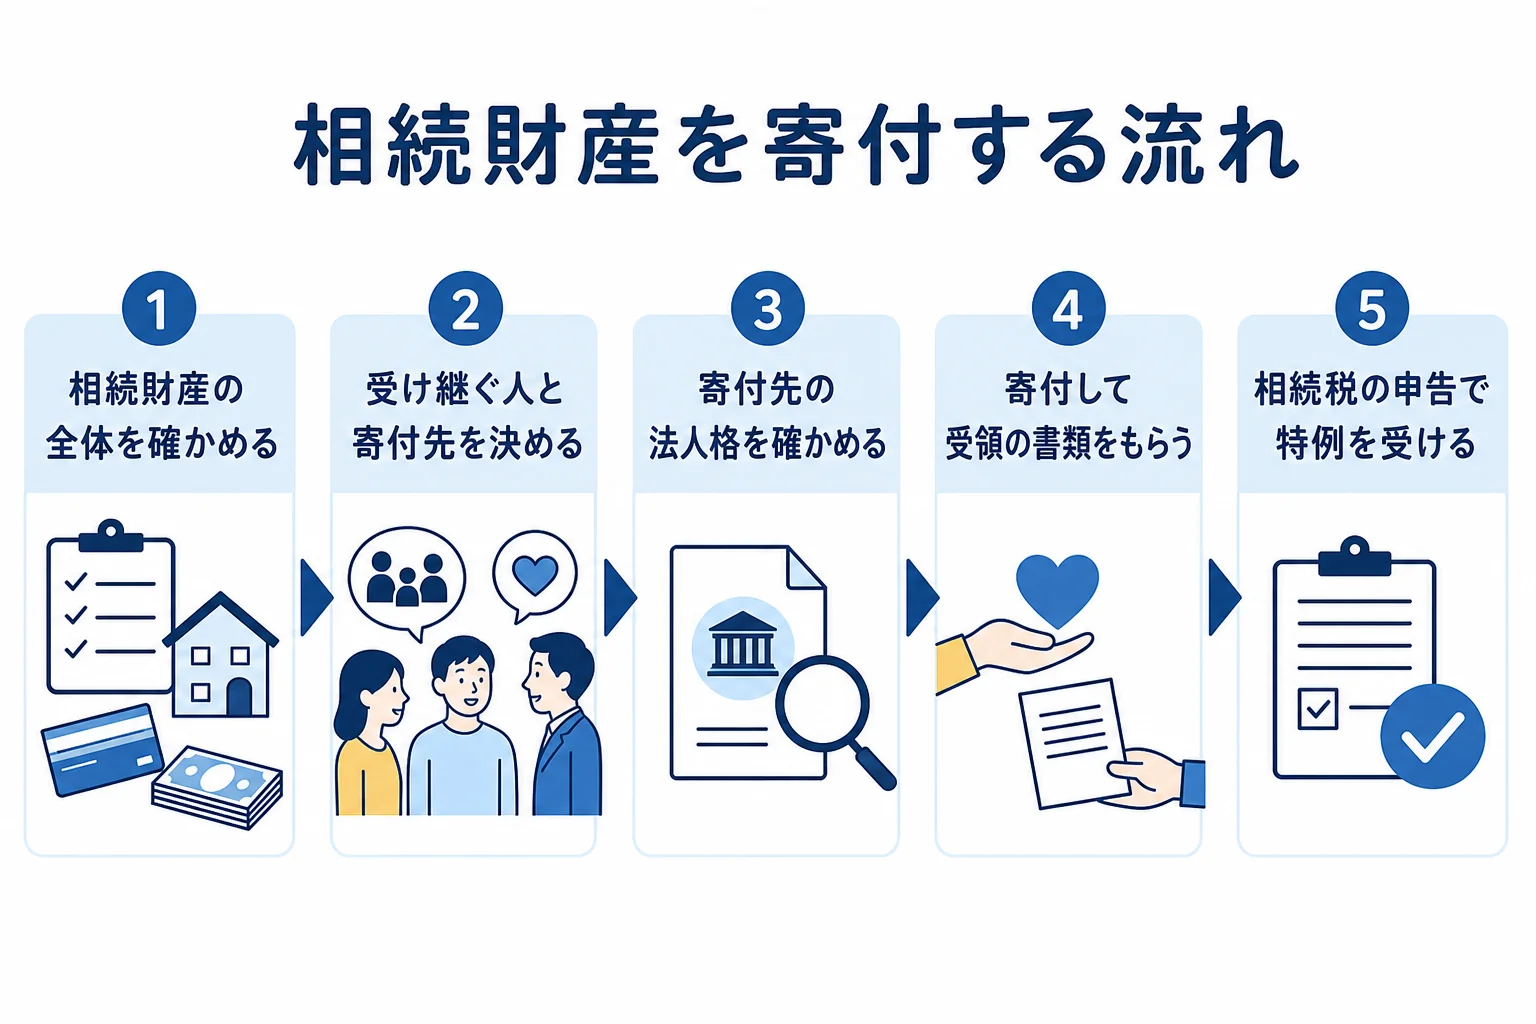
『具体的に、何から始めればいいの?』という方も多いはずです。大まかな流れは次のとおりです。
- 相続財産の全体と、相続税がかかりそうかを確かめる
- 誰がどの財産を受け継ぐかを家族で決める
- 寄付する財産と寄付先の候補を決める
- 寄付先が特例の対象の法人かを確かめ、受け入れ方法を相談する
- 申告期限までに寄付し、団体から受領の書類をもらう
- 相続税の申告書に特例を書き、明細書と書類を添えて申告する
申告に添える書類
タックスアンサー4141では、相続税の申告書に特例を受ける旨を書き、寄付した財産の明細書などを添えて申告するとしています。明細書は申告書の第14表です。
国や特定の公益法人、認定NPO法人に寄付した場合は、次のことを書いた書類を寄付先から受け取って添えます。
- 寄付を受けた旨
- 寄付を受けた年月日
- 財産の明細
- その法人での財産の使い道
寄付先が一定の学校法人などの場合は、所轄庁の証明書類も要ることがあります。寄付する前に、団体と税理士に必要な書類を確かめておくと安心です。
家族で話す時のポイント
相続財産の寄付は、家族の合意があってこそ進められます。例えば、こんな話し方があります。
- 「お父さんが応援していた活動に、この預金の一部を寄付しようと思うんだけど、どうかな」
- 「申告の期限までに寄付すれば、その分は相続税がかからないみたい」
寄付する人は、その財産を相続した人です。誰がどの財産を受け継ぐかを先に決めておくと、話がスムーズに進みますよ。
家族の中で考えが分かれることもありますよね。全員が同じ額を寄付する必要はなく、寄付したい人が自分の受け継いだ分から寄付する形もとれます。
寄付先を選ぶ時は、故人が生前に応援していた活動や、よく話していたテーマを手がかりにすると、家族の気持ちもまとまりやすくなります。例えば、子どもの学び、災害の被災地、保護された動物などです。
寄付する前のチェックリスト
- 相続税の申告期限(亡くなったことを知った日の翌日から10か月以内)を確かめた
- 寄付する財産を、誰が相続するか決めた
- 寄付先が特例の対象の法人か確かめた
- 寄付先に、受領の書類を出してもらえるか聞いた
- 不動産や株式なら、みなし譲渡を税理士に相談した
特例が使えない・取り消されるケース
条件を満たして寄付しても、あとから特例が使えなくなることがあります。タックスアンサー4141では、次のような場合が挙げられています。
- 寄付を受けた法人が、寄付から2年を経過する日までに特定の公益法人(認定NPO法人)に当たらなくなった
- 寄付された財産が、2年を経過する日までに公益の事業に使われていない、または使われなくなった
- 寄付した人や親族の相続税・贈与税の負担を不当に減らす結果になると認められる
最後の項目は、寄付した人や親族が、寄付先の法人を使って特別な利益を受けている場合などです。家族が役員をしている団体に寄付する時は、税理士に相談しておきましょう。
不動産や株式を寄付する時の注意点
相続した財産が、現金ではなく土地や株式ということもありますよね。現物で寄付する時は、相続税とは別の税金が関わることがあります。
国税庁のタックスアンサー3108(2026年10月時点)では、個人が土地・建物・株式などを法人に寄附した時は、寄附時の時価で譲渡があったものとみなされ、所得税がかかると説明しています。これが「みなし譲渡」です。
相続財産を寄付する場合、寄付するのは相続した家族なので、この所得税は家族の側の話になります。国や地方公共団体への寄附は非課税で、公益法人等への寄附は国税庁長官の承認を受ければ非課税です。
公益法人等への寄附で非課税の承認を受けるには、寄附の日から4か月以内(11月16日から12月31日の寄附は確定申告期限まで)に申請書を出します(国税庁「租税特別措置法第40条の規定による承認申請」)。
また、遺贈寄付ガイドのよくある質問では、不動産や有価証券は売却して現金にし、活動資金にするのが一般的とされています。受け入れられるかは団体ごとに違うので、先に確かめておきましょう。
売って現金にしてから寄付する場合
『土地のままだと受け取ってもらえないなら、売ってから寄付すればいい?』と考える方もいるはずです。ただ、売った時点で、相続した人に譲渡所得の税金が関わることがあります。
また、特例の条件は「相続や遺贈で取得した財産」を寄付することです。売って得たお金を寄付した場合の扱いは、国税庁の記載だけでは判断しきれないので、売る前に税理士や税務署に相談しておきましょう。
くわしくは不動産を遺贈寄付する時の注意点と株式・有価証券を寄付する方法と税金の扱いで紹介しています。
相続財産の寄付で、よく出てくる疑問
相続財産の寄付については、似た疑問がよく出てきます。国税庁などの記載で答えられる範囲で、まとめておきますね。
『相続税の申告が終わってから寄付してもいいの?』という疑問があります。特例は申告期限までの寄付が条件なので、期限を過ぎた寄付は対象になりません。
『寄付すると、所得税の寄附金控除も受けられる?』という声もあります。国税庁のタックスアンサー1150では、国や特定公益増進法人などへの特定寄附金は寄附金控除の対象とされています。相続税の特例と合わせた扱いは、税務署で確かめてみてください。
『少しの金額でも寄付できる?』という方もいます。遺贈寄付ガイドのよくある質問では、遺贈寄付の金額に一般的に下限はないと説明しています。受け入れの条件は団体に聞いてみるのがいいですよ。
寄附金控除のしくみは寄付金控除とは?対象になる寄付と計算の考え方で紹介しています。
寄付先を探す具体例として、遺贈寄付ガイド(gooddo)の場合
寄付先を探す方法には、団体の公式サイトを見る、税理士などの専門家に相談する、自治体の窓口に聞く、寄付先の情報サイトを使う、などがあります。どれか一つにしぼる必要はありません。
ここでは情報サイトの一例として、gooddo(グッドゥ)が運営する遺贈寄付ガイドを紹介します。内容は公式サイトの記載(2026年10月時点)です。
| 項目 | 公式サイトの記載 |
|---|---|
| 運営 | gooddo株式会社 |
| 掲載団体 | 2026年10月時点で142件 |
| 探せる条件 | 活動テーマ・活動エリア・寄付する財産の種類・運営母体・対応可能項目 |
| 相続財産の寄付に関わる項目 | 相続財産からの寄付における相続税の控除 |
| 財産の種類 | 全財産・現預金・不動産・金融資産(有価証券など)・一般動産 |
| 相談 | 遺贈寄付の専門家と協力した無料相談会 |
「相続財産からの寄付における相続税の控除」という対応可能項目で絞り込めるので、特例を使いたい時の候補探しに役立ちます。団体ページには法人格や財務データへのリンクも載っています。
公式のよくある質問では、団体に相談したからといって寄付しなければならないわけではなく、決めるのは相談者自身だと説明しています。申告期限がある寄付なので、気になる団体には早めに問い合わせてみてください。
使い方は遺贈寄付ガイドの使い方|寄付先の探し方と無料相談の流れで紹介しています。
遺贈寄付ガイド
遺贈寄付ガイドで、想いを託せる寄付先を探してみる
gooddoが運営する遺贈寄付ガイドでは、子ども・教育や医療、動物保護、災害救援など活動テーマや、現預金・不動産・有価証券といった寄付したい財産の種類、寄付金控除や紺綬褒章の推薦への対応などの条件から寄付先を探せます。専門家と協力した無料相談会も案内されています。
相談無料遺贈寄付ガイドで寄付先を探す(gooddoが運営する遺贈寄付ガイドの公式サイトに移動します)
寄付は、自分や家族の生活を優先し、余裕のある範囲で考えるものです。制度は変わることがあるので、最新の内容は国税庁の公式サイトで確認してください。個別の判断は、税理士・弁護士・司法書士・税務署・公証役場で確認しましょう。
よくある質問
相続財産を寄付すると相続税はかかりませんか?
相続税の申告期限までに、国・地方公共団体・特定の公益法人・認定NPO法人に寄付し、申告で手続きをすれば、寄付した財産は相続税の対象になりません(国税庁タックスアンサー4141)。
相続財産はいつまでに寄付すればいいですか?
相続税の申告書の提出期限までです。期限は、亡くなったことを知った日の翌日から10か月以内とされています(国税庁タックスアンサー4102)。
NPO法人に寄付しても非課税になりますか?
対象になるのは、所轄庁の認定を受けた認定NPO法人で、特定非営利活動に関係する寄付です。認定を受けていないNPO法人は特例の対象に入りません。
相続した土地をそのまま寄付できますか?
受け入れられるかは寄付先しだいで、売却して活動資金にするのが一般的とされています。土地を法人に寄付すると、みなし譲渡で所得税がかかることがあるので、税理士にも確かめておきましょう。
遺言書がなくても寄付できますか?
できます。相続財産の寄付は、財産を相続した家族の判断で行う寄付なので、遺言書は要りません。寄付する人は、その財産を相続した人です。
まとめ
- 相続財産の寄付は、財産を相続した家族の判断で行う寄付で、遺言書は要らない
- 申告期限までに国・地方公共団体・特定の公益法人・認定NPO法人に寄付すれば、寄付分は相続税の対象外
- 申告期限は、亡くなったことを知った日の翌日から10か月以内
- 申告書の第14表と、寄付先が発行した受領の書類などを添えて申告する
- 寄付から2年以内に公益の事業に使われないなどの場合は特例が使えない
- 土地や株式を寄付すると、みなし譲渡の所得税が関わることがある
出典として、国税庁 タックスアンサー4141 相続財産を公益法人などに寄附したとき、国税庁 タックスアンサー4108 相続税がかからない財産、国税庁 タックスアンサー3108を参考にしています(2026年10月時点)。
コメント