当サイトはgooddo(gooddo株式会社)・遺贈寄付ガイドの公式サイトの公開情報と、国税庁・法務省・裁判所・内閣府など公的機関の情報をもとに編集部が独自に執筆しています。制度や掲載内容は変わることがあるため、最新の情報は各公式サイトで確認してください。税金や遺言の個別の判断は、税理士・弁護士・司法書士・税務署・公証役場などにご相談ください。記事内には広告を含みます。
まとまった額の寄付を考えた時、『寄付も贈与だから、贈与税がかかるのでは』と心配になる方も多いはずです。
結論から言うと、贈与税は「個人から財産をもらった人」にかかる税金です。団体に寄付する人自身に贈与税がかかるわけではありません。ただ、寄付するものや寄付先によっては、別の税金が関わることもあります。
この記事では、寄付と贈与税の関係を、国税庁の記載(2026年10月時点)をもとに見ていきます。
寄付に贈与税はかかる?まず仕組みから
国税庁のタックスアンサー4402では、贈与税は個人から贈与により財産を取得した時にかかる税金とされています。つまり、税金を払うのは「もらった側」なんです。
贈与税は、個人から財産をもらった人にかかります。寄付をした人に贈与税がかかるのではありません。法人が財産をもらった場合は、贈与税ではなく法人の税金の話になります。
『じゃあ、寄付を受け取った団体に贈与税がかかるの?』と思いますよね。ここは寄付先の種類によって変わるので、次の章から順番に見ていきます。
| 寄付の場面 | 関わる税金の考え方 | 確かめ先 |
|---|---|---|
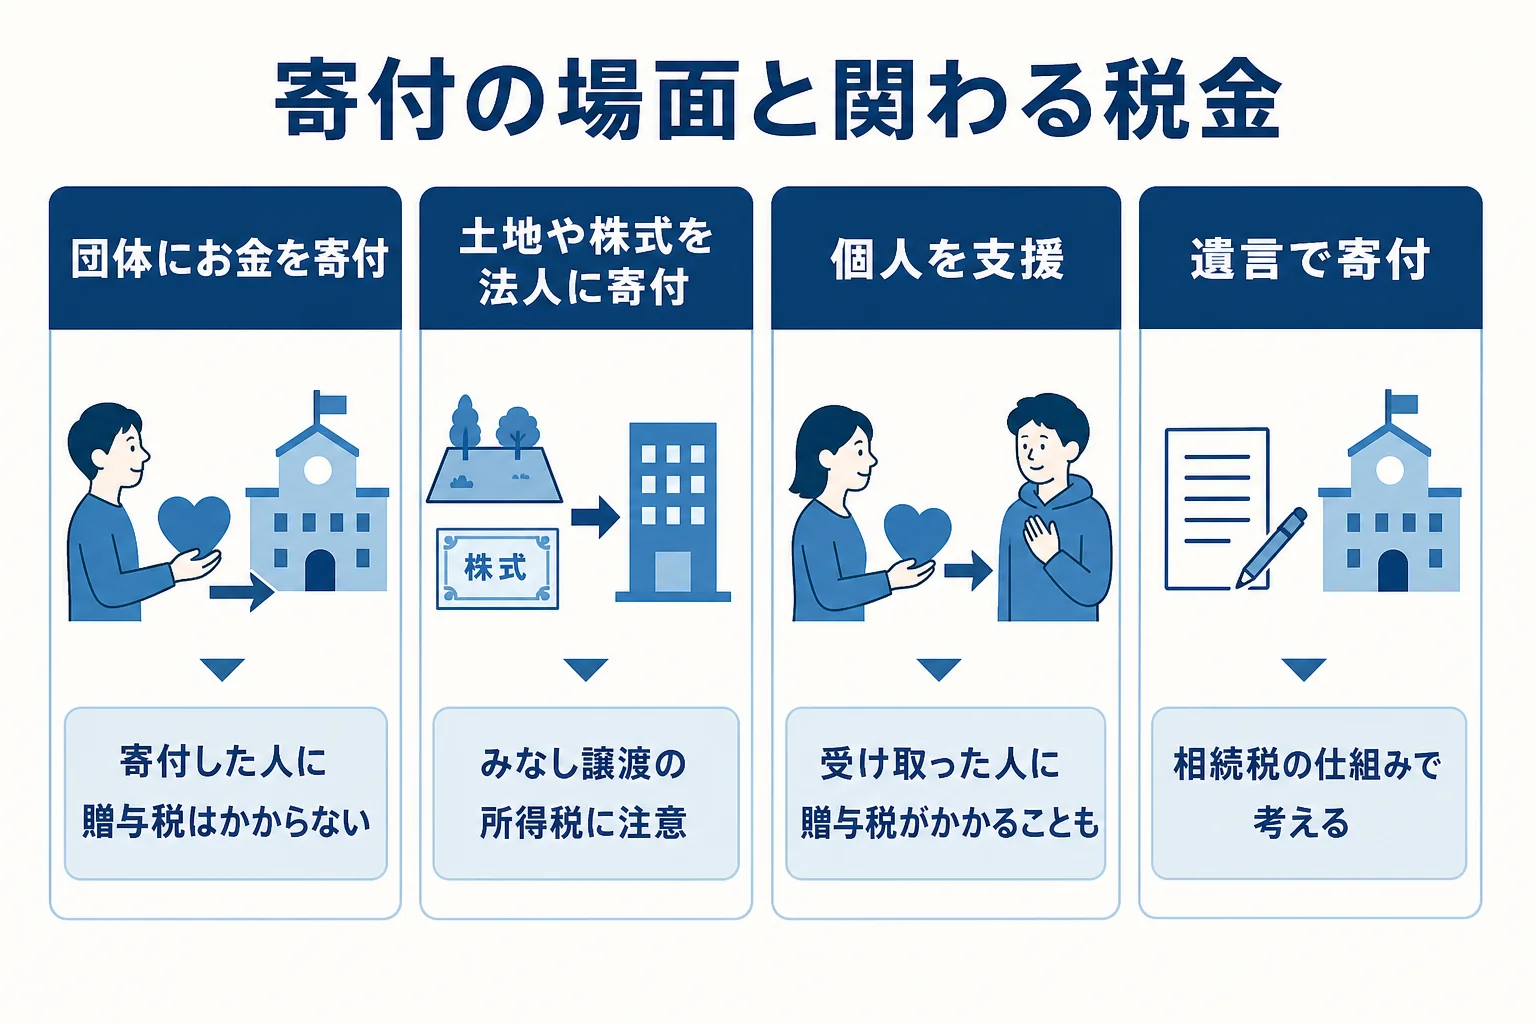
| 個人が団体(法人)にお金を寄付 | 寄付した人に贈与税はかからない。条件を満たせば寄付金控除 | 寄付先・税務署 |
| 個人が公益事業を行う団体に寄付 | 公益事業に使われるなど一定の場合、受け取る側の贈与税がかからない財産とされる | 寄付先・税務署 |
| 個人が土地・建物・株式を法人に寄付 | 寄付した人に、みなし譲渡の所得税がかかることがある | 税理士・税務署 |
| 個人が個人を支援してお金を渡す | 受け取った人に贈与税がかかることがある | 税務署 |
| 遺言で団体に寄付(遺贈寄付) | 相続税・登録免許税などの話になる | 税理士・税務署 |
表は国税庁のタックスアンサー4402・4405・3108と遺贈寄付ガイドの公式FAQの記載をもとにまとめたものです。
団体に寄付した時の税金
一般的な寄付、つまり個人がお金を団体に寄付する場面から見ていきましょう。
寄付した人の側
寄付した人は、財産をあげた側なので、贈与税を払う立場ではありません。むしろ、寄付先が国・自治体・公益法人・認定NPO法人などなら、所得税の寄付金控除を受けられる場合があります。
寄付金控除の仕組みは寄付金控除とは?対象になる寄付と控除額の計算の考え方で紹介しています。
受け取った団体の側
国税庁のタックスアンサー4405では、贈与税がかからない財産の一つとして、宗教・慈善・学術など公益を目的とする事業を行う一定の者が取得した財産で、その公益を目的とする事業に使われるものが挙げられています。
また、贈与税は個人にかかる税金なので、会社などの法人が財産をもらった時は贈与税ではなく別の税金の扱いになります。団体側の課税関係は、団体の法人格や使い道で変わります。
法人格のない任意団体やグループに寄付する場合は、扱いが変わることがあります。人格のない社団等には例外的に課税される場合もあるとされているので、まとまった額を考えている時は税務署で確かめておきましょう。
『自分の寄付で団体に迷惑がかからないかな』と気になる方は、寄付する前に団体に聞いてみるのが早いです。寄付の受け入れに慣れている団体なら、税金の扱いも含めて案内してくれますよ。
お金以外のものを寄付する時は「みなし譲渡」に注意
土地や建物、株式などを寄付する時は、少し話が変わります。贈与税ではなく、寄付した人の所得税が関わってくるんです。
国税庁のタックスアンサー3108では、個人が土地・建物・株式などを法人に寄付(遺贈を含む)した場合、寄付の時の時価で売ったものとみなされ、値上がり分に所得税がかかることがある、とされています。これを「みなし譲渡」といいます。
国や地方公共団体への寄付や、公益法人等への寄付で国税庁長官の承認を受けたものは、この所得税を非課税にする特例があります(租税特別措置法第40条)。承認の申請には期限があるので、寄付の前に税理士や税務署に相談しておきましょう。
不動産や株式は、受け入れていない団体もあります。寄付できるかどうかも含めて、先に寄付先へ確かめておくと安心です。
個人を支援する時は受け取る人に贈与税がかかることも
災害や病気の知り合いを応援したい時など、団体ではなく個人に直接お金を渡すこともありますよね。この場合は「個人から個人への贈与」になります。
国税庁のタックスアンサー4402によると、暦年課税では、1年間にもらった財産の合計から基礎控除110万円を引いた残りに贈与税がかかります。1年間の合計が110万円以下なら、贈与税はかからず申告も不要とされています。
一方で国税庁のタックスアンサー4405では、個人から受ける香典やお見舞いなどの金品で、社会通念上相当と認められるものは贈与税がかからないとされています。
- 受け取る人が、同じ年にほかの人からも財産をもらっていないか
- お見舞いなど、社会通念の範囲と言える金額か
- 団体を通じた寄付という形にできないか
- 迷う時は、税務署に相談したか
逆に、団体から個人が支援金などを受け取る場合は、個人から個人への贈与とは違います。国税庁のタックスアンサー4402では、法人から財産をもらった時は贈与税ではなく所得税がかかるとされています。
贈与税の申告と納税は、もらった人が翌年2月1日から3月15日までに行うと国税庁は案内しています。渡す側が気をつけたいのは、受け取る人に手続きの負担をかけないかという点ですね。
遺言で寄付する時・相続した財産を寄付する時
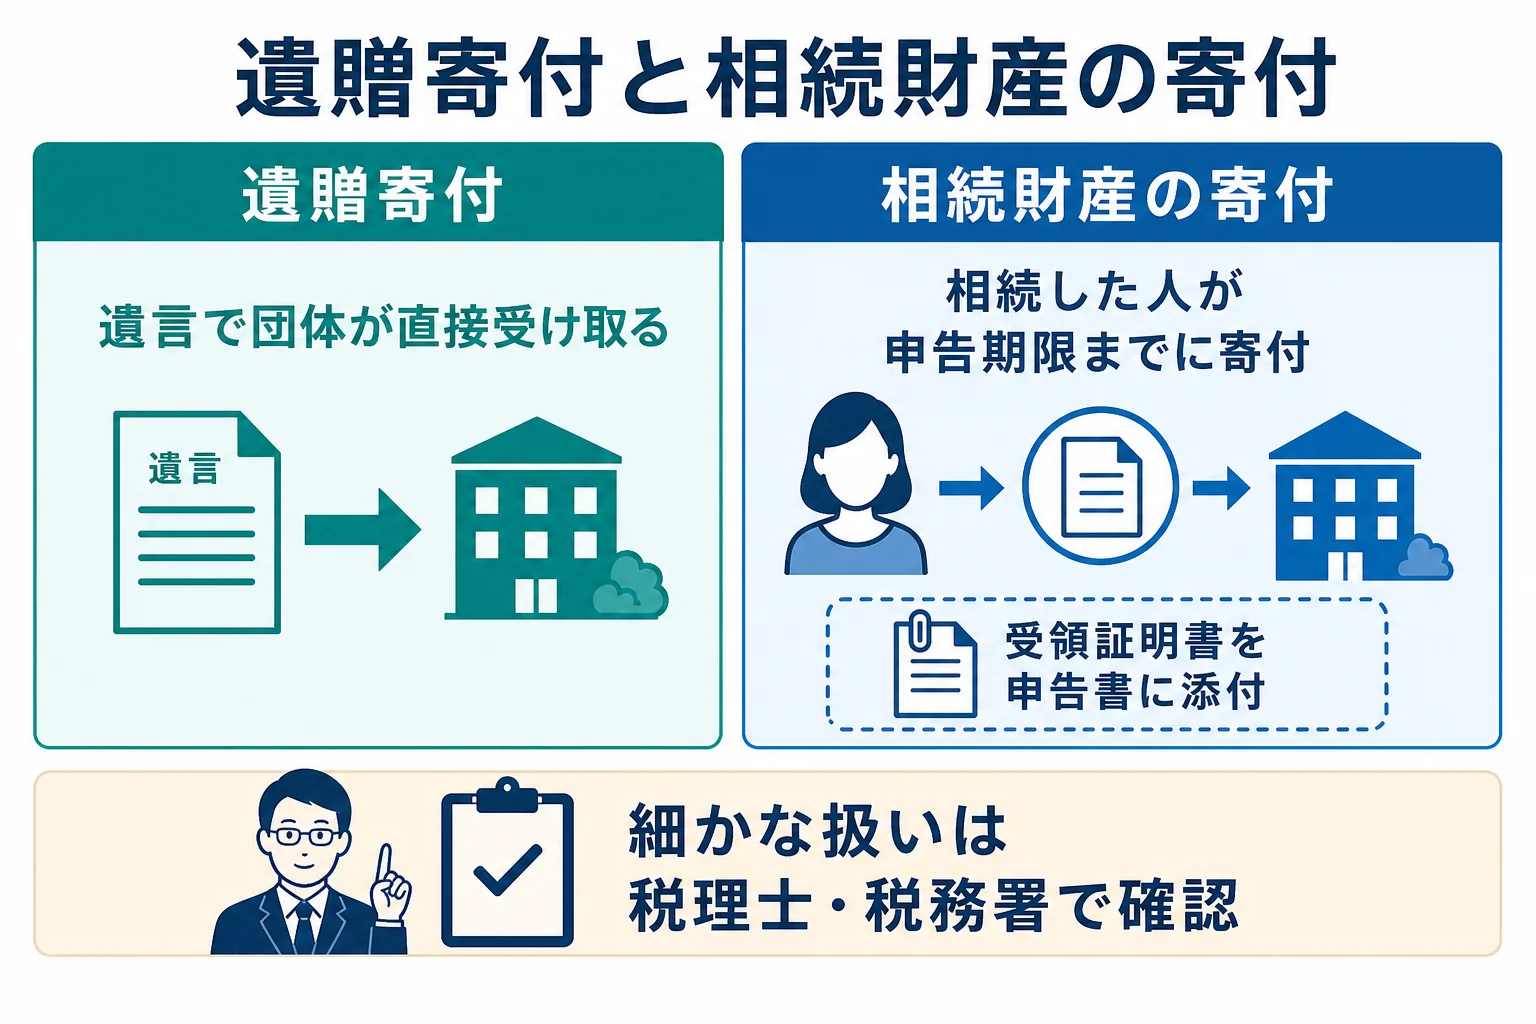
亡くなった後に財産を寄付する「遺贈寄付」は、贈与税ではなく相続税の仕組みで考えます。
遺贈寄付ガイドの公式FAQでは、遺言で法人に直接遺贈した財産は、法人が受け取る側になるので、通常は個人の相続税の対象にならないと説明されています。ただ、遺贈では登録免許税やみなし譲渡など、ほかの税金が関わることもあると書かれています。
相続した人が、その財産を寄付する場合もありますよね。国税庁のタックスアンサー4141では、相続税の申告期限までに国や特定の公益法人、認定NPO法人などに寄付した財産は、相続税の対象にしない特例があるとされています。
くわしくは相続財産を寄付するには?相続税がかからない条件と手続きや遺贈寄付とは?仕組みと始め方をやさしく解説で紹介しています。
寄付先を探す具体例として、遺贈寄付ガイド(gooddo)の場合
税金の扱いまで考えると、受け入れの経験がある団体を選びたいですよね。その探し方の具体例として、遺贈寄付ガイドを紹介します。
遺贈寄付ガイドは、gooddo(運営: gooddo株式会社)が運営する遺贈寄付の情報サイトです。掲載団体は2026年10月時点で142件で、活動テーマのほか、現預金・不動産・有価証券など寄付したい財産の種類から探せます。
寄付金控除や、相続財産からの寄付における相続税の控除に対応しているかでも絞り込めます。遺贈寄付の専門家と協力した無料相談会も案内されているので、不動産や株式の寄付を考えている時は相談してみるのも一つの方法です。
寄付は、自分の生活を優先して余裕のある範囲で考えるもの。まずはどんな団体があるか見てみるだけでも大丈夫ですよ。
遺贈寄付ガイド
遺贈寄付ガイドで、想いを託せる寄付先を探してみる
gooddoが運営する遺贈寄付ガイドでは、子ども・教育や医療、動物保護、災害救援など活動テーマや、現預金・不動産・有価証券といった寄付したい財産の種類、寄付金控除や紺綬褒章の推薦への対応などの条件から寄付先を探せます。専門家と協力した無料相談会も案内されています。
相談無料遺贈寄付ガイドで寄付先を探す(gooddoが運営する遺贈寄付ガイドの公式サイトに移動します)
よくある質問
団体に寄付すると、寄付した自分に贈与税がかかりますか?
かかりません。贈与税は個人から財産をもらった人にかかる税金です。寄付先が条件を満たせば、むしろ所得税の寄付金控除を受けられる場合があります。
受け取った団体には税金がかかりますか?
団体の法人格や使い道で変わります。国税庁は、公益を目的とする事業を行う一定の者が取得し、その事業に使われる財産は贈与税がかからないとしています。具体的な扱いは寄付先や税務署に確かめてみてください。
土地や株式を寄付する時に気をつけることは?
法人に寄付すると、時価で売ったものとみなされて所得税がかかることがあります(みなし譲渡)。国税庁長官の承認による非課税の特例もあるので、寄付の前に税理士や税務署に相談しましょう。
まとめ
- 贈与税は、個人から財産をもらった人にかかる税金
- 団体にお金を寄付した人に贈与税はかからない。条件を満たせば寄付金控除
- 公益事業を行う一定の者が取得し公益事業に使う財産は、贈与税がかからない
- 土地・株式などを法人に寄付すると、みなし譲渡の所得税がかかることがある
- 個人を支援する時は、受け取る人に贈与税がかかる場合がある(暦年課税の基礎控除は110万円)
- 遺贈寄付や相続財産の寄付は、相続税の仕組みで考える
税制は改正されることがあるので、最新の情報は国税庁のホームページで確認してみてください。個別の判断は、税理士・弁護士・司法書士・税務署・公証役場で確認するのが安心です。
出典として、国税庁 タックスアンサー4402 贈与税がかかる場合、国税庁 タックスアンサー4405 贈与税がかからない場合、国税庁 タックスアンサー3108 国や地方公共団体又は公益を目的とする事業を行う法人等に財産を寄附したとき、国税庁 タックスアンサー4141 相続財産を公益法人などに寄附したときを参考にしています。
コメント