当サイトはgooddo(gooddo株式会社)・遺贈寄付ガイドの公式サイトの公開情報と、国税庁・法務省・裁判所・内閣府など公的機関の情報をもとに編集部が独自に執筆しています。制度や掲載内容は変わることがあるため、最新の情報は各公式サイトで確認してください。税金や遺言の個別の判断は、税理士・弁護士・司法書士・税務署・公証役場などにご相談ください。記事内には広告を含みます。
亡くなった後に財産を渡す方法を調べると、「遺贈」と「死因贈与」が並んで出てきますよね。『どちらも亡くなった後に渡すなら、同じでは?』と感じる方も多いはずです。
結論から言うと、遺贈と死因贈与の違いは「遺言でひとりで決めるか、相手との契約で決めるか」です。税金はどちらも原則として相続税で考え、生きているうちに渡す贈与とは分けて考えます。
この記事では、遺贈・死因贈与・生前の贈与の3つを、手続きと税金の両方から比べていきます。
遺贈・死因贈与・贈与の違いを先に整理
まずは3つの言葉の意味をそろえておきましょう。
- 遺贈: 遺言によって、個人や団体へ財産を渡すこと(遺贈寄付ガイドの公式FAQ)
- 死因贈与: 贈与する人の死亡によって効力が生じる贈与(民法554条)
- 贈与(生前贈与): 生きているうちに財産をあげること
民法554条では、死因贈与には「その性質に反しない限り、遺贈に関する規定を準用する」とされています。つまり、死因贈与は遺贈に近いルールで扱われるんです。
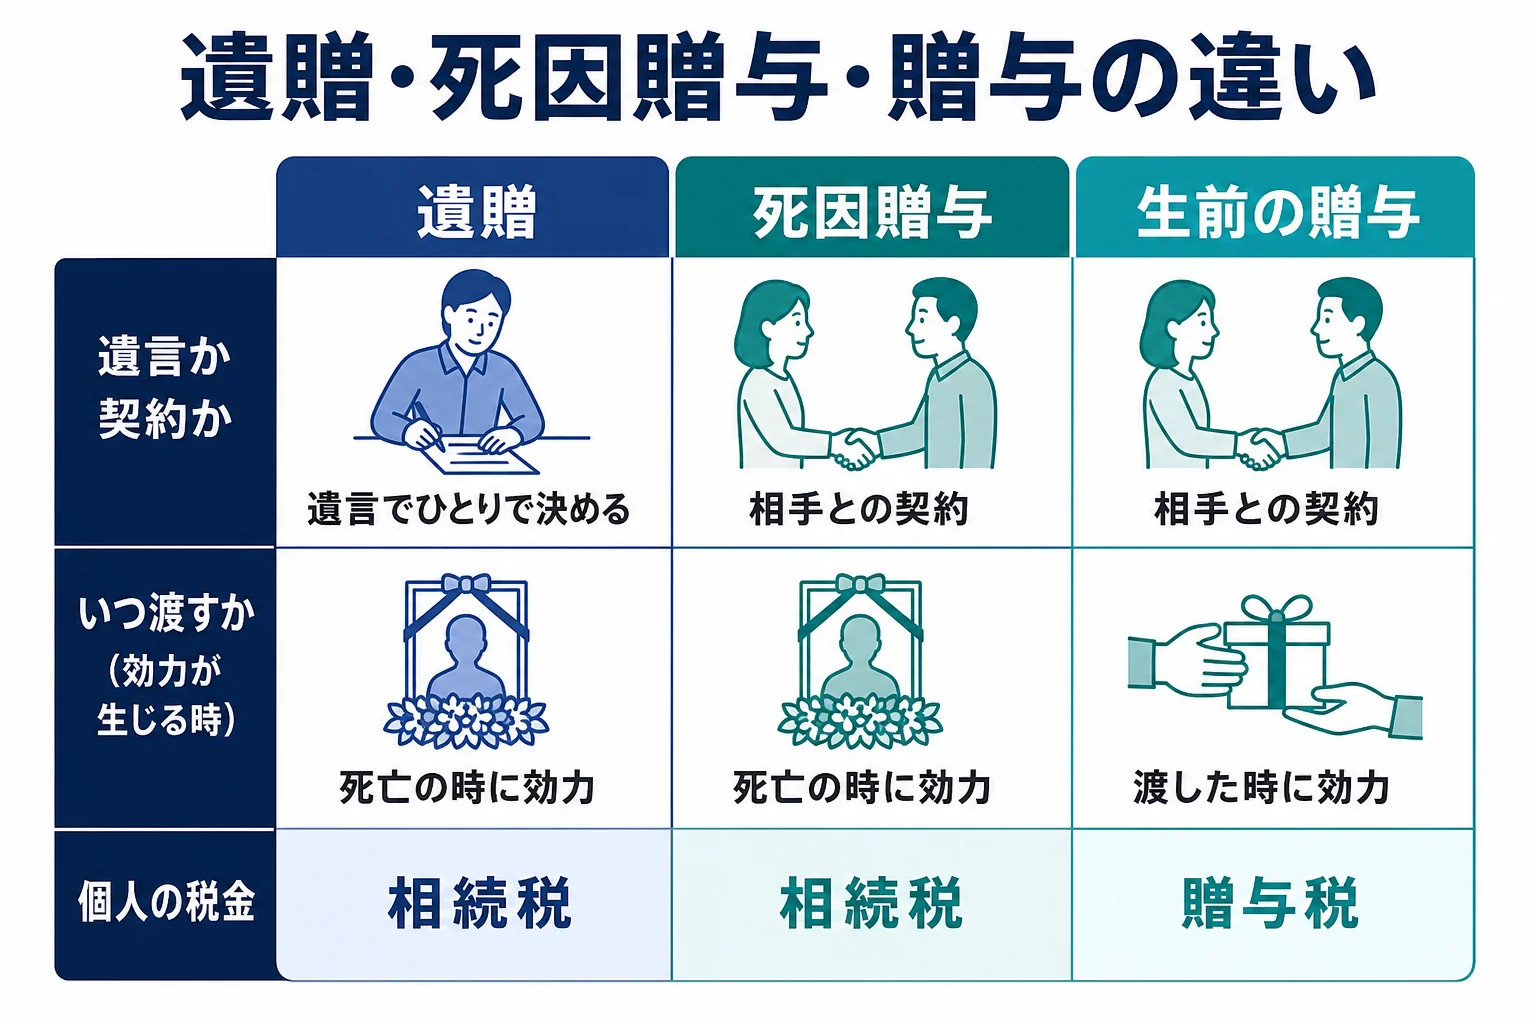
遺贈は遺言による「ひとりでの意思表示」、死因贈与は渡す人と受け取る人の「契約」です。どちらも亡くなった時に効力が生じ、税金は原則として相続税の仕組みで考えます。
| 比べるところ | 遺贈 | 死因贈与 | 生前の贈与 |
|---|---|---|---|
| どうやって決める? | 遺言(ひとりで書く) | 渡す人と受け取る人の契約 | 渡す人と受け取る人の契約 |
| いつ効力が生じる? | 遺言者の死亡の時(民法985条) | 贈与する人の死亡の時(民法554条) | 渡した時 |
| 相手の同意 | 書く時には要らない | 契約なので必要 | 必要 |
| 個人が受け取った時の税金 | 相続税(国税庁4105) | 相続税(国税庁4105) | 贈与税(国税庁4402) |
表は民法の条文(e-Gov法令検索)と国税庁のタックスアンサー4105・4402の記載(2026年10月時点)をもとにまとめたものです。
遺贈と死因贈与、手続きの違い
ここからは、遺贈と死因贈与の違いをもう少しくわしく見ていきます。
遺贈は遺言の形を守ることがスタート
遺贈は遺言で行うので、民法で決められた方式を守る必要があります。民法967条では、普通の方式の遺言は自筆証書・公正証書・秘密証書の3つとされています。
例えば自筆証書遺言なら、全文・日付・氏名を自分で書いて押印すると民法968条に定められています。形が整っていないと、遺言が無効になる可能性があるんです。
遺言の書き方は遺贈寄付の手順|寄付先選びから遺言書作成までの流れで紹介しています。
死因贈与は相手との約束
死因贈与は契約なので、受け取る相手の同意がいります。団体に死因贈与をしたいなら、生きているうちに団体と話し合って約束を交わすことになります。
『相手の同意が必要なら、手間が増えるだけでは?』と思いますよね。ただ、受け取る側が前もって内容を知っていて、受け入れると約束している点は、遺贈にはない特徴です。
死因贈与の契約書の決まった書式は、民法には定められていません。あとで内容が分からなくならないよう、書面に残す方法を公証役場や弁護士・司法書士に相談しておくと安心です。
取り消しや放棄のしやすさはどう違う?
気持ちや状況は年月とともに変わることもありますよね。あとから変えられるかどうかも、選ぶ時の大事なポイントです。
民法1022条では、遺言者はいつでも、遺言の方式に従って遺言の全部または一部を撤回できるとされています。さらに民法1026条で、この撤回する権利は放棄できないと定められています。
受け取る側も、特定の財産を受け取る遺贈なら、民法986条により遺言者の死亡後いつでも放棄できます。遺贈は、書く側も受け取る側も、あとから考え直せる余地が広いんです。
一方、死因贈与は契約なので、相手との約束という性質があります。民法554条で遺贈の規定が準用されるとはいえ、どこまで同じに扱われるかは個別の事情で変わることもあります。
「あとで気が変わったら取り消せばいい」と考えて、契約内容をよく確かめずに死因贈与を結んでしまうことです。取り消しの扱いが気になる時は、契約の前に弁護士や司法書士に聞いておきましょう。
税金の違い|相続税と贈与税、どちらがかかる?
税金の話は、受け取るのが個人か団体(法人)かで考え方が変わります。順番に見ていきますね。
個人が受け取る場合
国税庁のタックスアンサー4105では、相続税は「相続や遺贈(死因贈与を含みます。)」によって取得した財産にかかるとされています。死因贈与も相続税の仕組みで考えるんです。
これに対して、生きているうちの贈与は贈与税です。国税庁のタックスアンサー4402では、贈与税は個人から贈与により財産を取得した時にかかる税金とされています。
『遺贈 贈与税』で調べている方は、ここで区別しておくと迷いにくくなります。遺贈を受けた個人には、贈与税ではなく相続税の話になります。
団体(法人)が受け取る場合
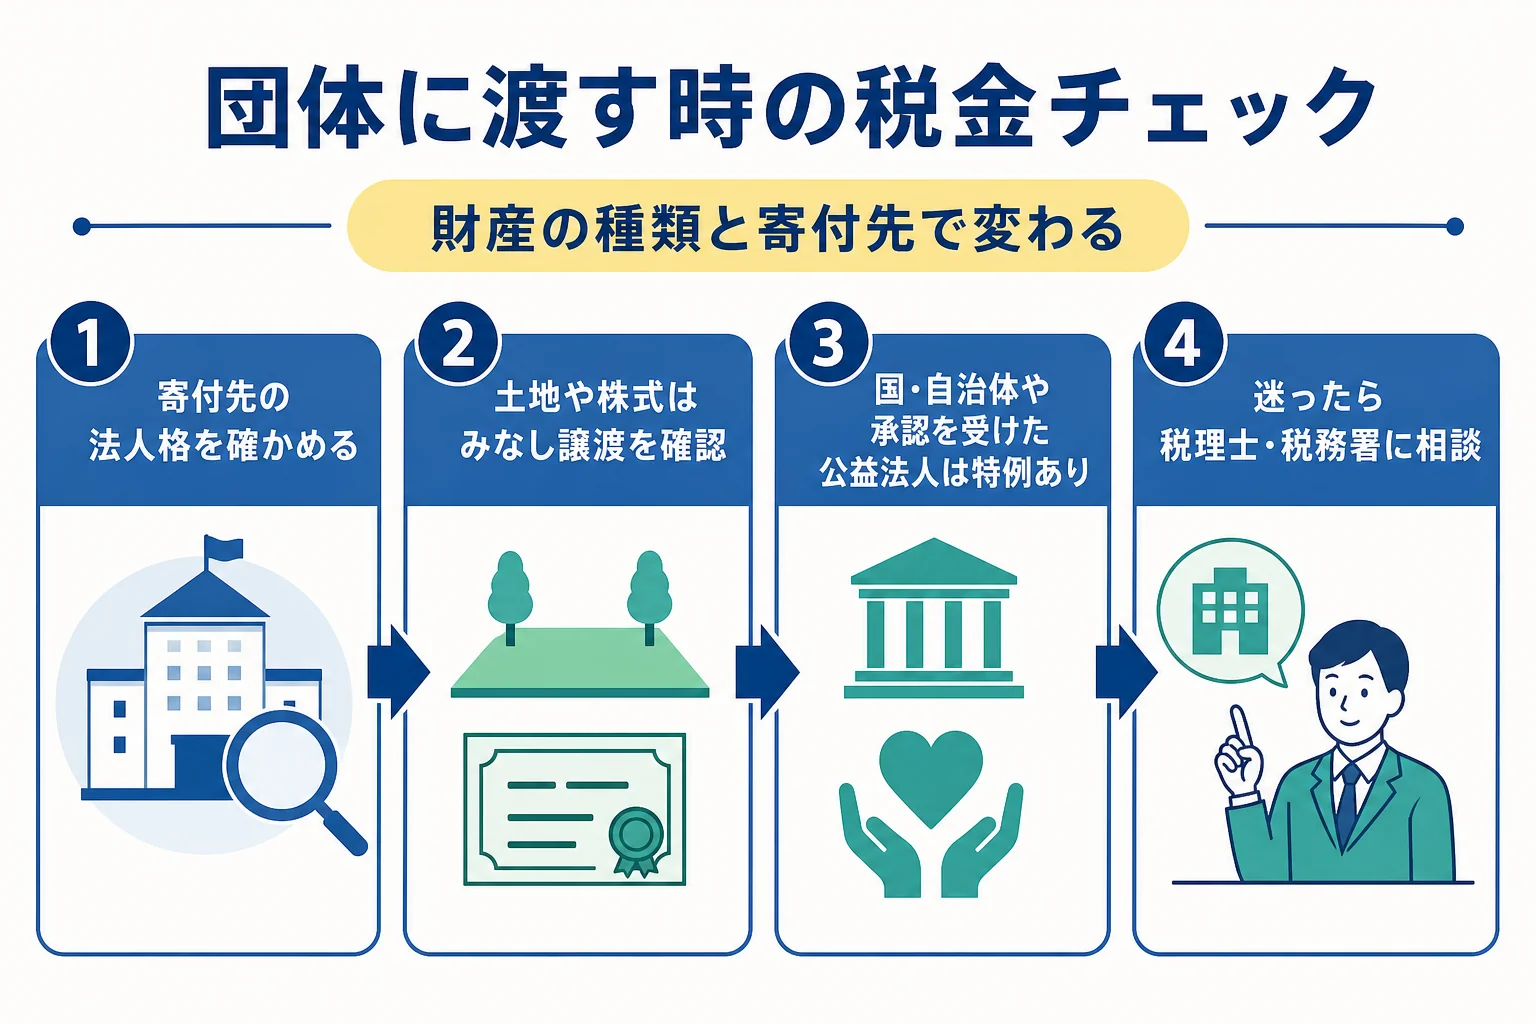
団体が財産を受け取った時の税金は、団体の法人格によって扱いが変わります。ここは断定せず、寄付先の団体や税務署に確かめておくと安心です。
遺贈寄付ガイドの公式FAQでは、遺言で法人に直接遺贈した財産は、通常は個人の相続税の対象にならないと説明されています。ただし、人格のない社団などには例外的に課税されることがあるので、寄付先の法人格は確かめておきたいところです。
土地や株式なら「みなし譲渡」にも注意
国税庁のタックスアンサー3108では、個人が土地・建物・株式などを法人に寄付(遺贈を含む)すると、寄付の時の時価で売ったものとみなされ、値上がり分に所得税がかかることがあるとされています。
国や地方公共団体への寄付や、国税庁長官の承認を受けた公益法人等への寄付は、この所得税がかからない特例があります(租税特別措置法第40条)。
税金の全体像は遺贈にかかる税金|相続税・登録免許税・不動産取得税の基本や遺贈寄付と相続税|寄付先が非課税になる条件でまとめています。
団体に寄付するなら、どの方法を選ぶ?
ここまでの違いをふまえて、寄付の場面でどう考えればいいかを見ていきましょう。どの方法が合うかは、人によって変わります。
- 今の生活費や老後のお金に、余裕はあるか(あるなら生前の寄付も選べる)
- あとで内容を変えたくなる可能性はあるか
- 寄付先の団体と、生きているうちに話し合えるか
- 寄付したい財産は現預金か、不動産や株式か
- 遺言を書く手間と費用をかけられるか
遺贈寄付ガイドの公式FAQでは、生前の寄付と遺贈寄付の違いはタイミングで、遺贈寄付は亡くなった後に残った財産から寄付する方法だと説明されています。生前の生活費に響きにくいのが特徴です。
遺贈を選ぶ場合は、遺言が見つけてもらえるかも気になりますよね。公正証書遺言は原本が公証役場に保管され、法務局の自筆証書遺言書保管制度を使えば自筆の遺言も預けられます。
どちらも家庭裁判所の検認が不要になるので、寄付先に遺言の内容が届くまでの手間を減らせます。遺言の内容を実現する遺言執行者を決めておくことも、あわせて考えておきましょう。
どの方法でも、まずは自分の生活を優先して、余裕のある範囲で考えるのが基本です。迷う時は、方法を決める前に寄付先の団体と専門家の両方に相談してみてください。
寄付先を探す具体例として、遺贈寄付ガイド(gooddo)の場合
遺贈でも死因贈与でも、まずは寄付先の候補を見つけるところからですよね。その探し方の一例として、遺贈寄付ガイドを紹介します。
遺贈寄付ガイドは、gooddo(運営: gooddo株式会社)が運営する遺贈寄付の情報サイトです。掲載団体は2026年10月時点で142件で、活動テーマ・活動エリア・寄付したい財産の種類から探せます。
「対面相談」や「寄付金の使途指定」など、団体が対応している項目でも絞り込めます。遺贈寄付の専門家と協力した無料相談会も案内されているので、方法に迷う段階で相談してみるのも一つの手です。
遺贈寄付ガイド
遺贈寄付ガイドで、想いを託せる寄付先を探してみる
gooddoが運営する遺贈寄付ガイドでは、子ども・教育や医療、動物保護、災害救援など活動テーマや、現預金・不動産・有価証券といった寄付したい財産の種類、寄付金控除や紺綬褒章の推薦への対応などの条件から寄付先を探せます。専門家と協力した無料相談会も案内されています。
相談無料遺贈寄付ガイドで寄付先を探す(gooddoが運営する遺贈寄付ガイドの公式サイトに移動します)
よくある質問
死因贈与と遺贈のいちばん大きな違いは何ですか?
遺贈は遺言でひとりで決めるのに対し、死因贈与は渡す人と受け取る人の契約です。どちらも亡くなった時に効力が生じ、民法554条で死因贈与には遺贈の規定が準用されます。
遺贈を受けると贈与税がかかりますか?
個人が遺贈を受けた場合は、贈与税ではなく相続税の仕組みで考えます。国税庁のタックスアンサー4105では、相続税は相続や遺贈(死因贈与を含む)で取得した財産にかかるとされています。
団体に寄付するなら遺贈と死因贈与のどちらがいいですか?
一律の正解はありません。あとで内容を変えやすいのは遺言による遺贈で、相手と前もって約束できるのは死因贈与です。寄付先の団体と専門家に相談して選んでみてください。
まとめ
- 遺贈は遺言による意思表示、死因贈与は相手との契約
- 死因贈与には遺贈の規定が準用される(民法554条)
- 遺言はいつでも方式に従って撤回できる(民法1022条)
- 個人が受け取る場合、遺贈・死因贈与は相続税、生前の贈与は贈与税
- 土地や株式を法人に渡す時は、みなし譲渡の所得税に注意
法律や税制は改正されることがあるので、最新の情報は国税庁などのホームページで確認してみてください。個別の判断は、税理士・弁護士・司法書士・税務署・公証役場で確認するのが安心です。
出典として、e-Gov法令検索 民法、国税庁 タックスアンサー4105 相続税がかかる財産、国税庁 タックスアンサー4402 贈与税がかかる場合、国税庁 タックスアンサー3108 国や地方公共団体又は公益を目的とする事業を行う法人等に財産を寄附したときを参考にしています。
コメント