当サイトはgooddo(gooddo株式会社)・遺贈寄付ガイドの公式サイトの公開情報と、国税庁・法務省・裁判所・内閣府など公的機関の情報をもとに編集部が独自に執筆しています。制度や掲載内容は変わることがあるため、最新の情報は各公式サイトで確認してください。税金や遺言の個別の判断は、税理士・弁護士・司法書士・税務署・公証役場などにご相談ください。記事内には広告を含みます。
確定申告の書類や住民税の通知で「寄付金税額控除額」という言葉を見て、『寄付金控除とは何が違うの?』と思った方も多いはずです。
結論から言うと、寄付金税額控除額は、寄付をもとに税金そのものから差し引かれる額のことです。所得から差し引く寄付金控除(所得控除)とは計算の仕組みが違い、選べる寄付先も限られています。
この記事では、2つの違いとどちらが得かの考え方を、国税庁と総務省の記載(2026年10月時点)をもとに見ていきます。
寄付金税額控除額とは?所得控除との違い
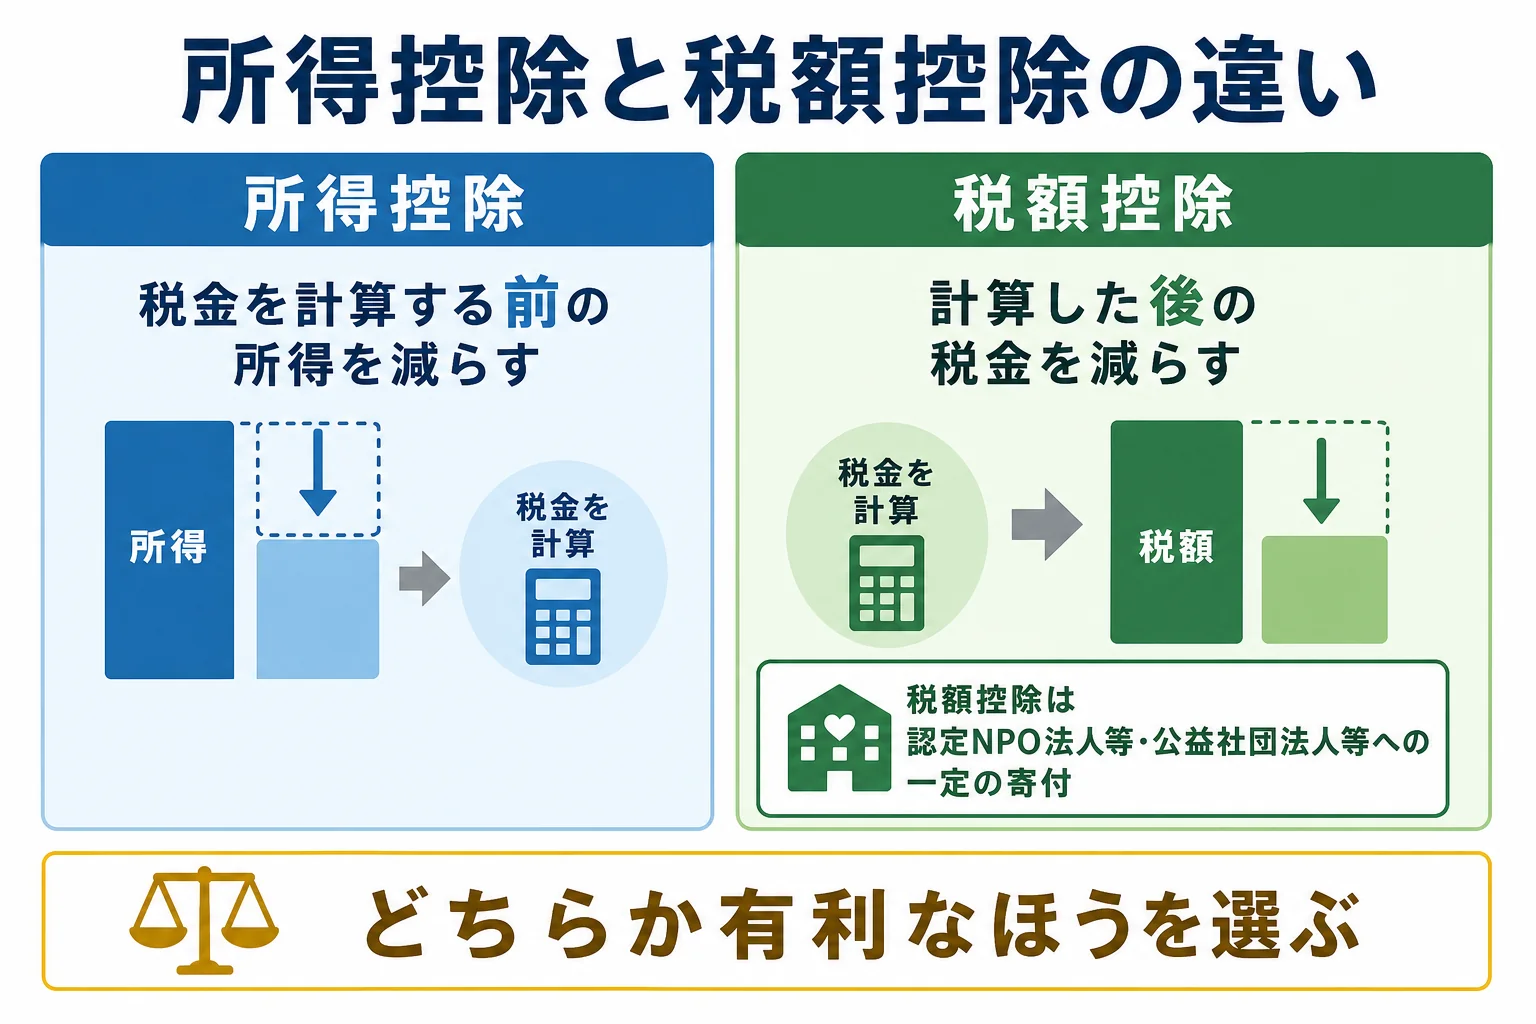
寄付に関わる控除には、「所得控除」と「税額控除」の2つの形があります。名前が似ていて、ややこしいですよね。
所得控除は「税金を計算する前の所得」を減らし、税額控除は「計算した後の税金」を減らします。同じ寄付額でも、軽くなる税金の額が変わります。
国税庁のタックスアンサー1263・1266では、認定NPO法人等や公益社団法人等への一定の寄付は、所得控除の寄付金控除を受けるか、税額控除を受けるか、いずれか有利なほうを選べるとされています。
| 比べるところ | 寄付金控除(所得控除) | 寄付金の税額控除 |
|---|---|---|
| 減らすもの | 所得 | 所得税額 |
| 対象の寄付 | 特定寄附金全般(国・自治体・公益法人・認定NPO法人など) | 認定NPO法人等・公益社団法人等への一定の寄付 |
| 計算の考え方 | 寄付の合計から2,000円を引いた額を所得から引く | 寄付の合計から2,000円を引き、40%をかけた額を税額から引く |
| 寄付の額の上限 | 総所得金額等の40% | 総所得金額等の40% |
| 控除額の上限 | 寄付の額の上限の範囲で計算 | 所得税額の25% |
| 必要な手続き | 確定申告(受領証の添付・提示) | 確定申告(受領を証する書類と計算明細書の添付) |
表は国税庁のタックスアンサー1150・1263・1266と内閣府NPOホームページの記載をもとにまとめたものです。
寄付金控除の全体の仕組みは寄付金控除とは?対象になる寄付と控除額の計算の考え方で紹介しています。
税額控除を選べる寄付先と計算式
税額控除は、どの寄付でも選べるわけではありません。ここが大事なところです。
認定NPO法人等への寄付
国税庁のタックスアンサー1263では、所轄庁の認定(または特例認定)を受けた認定NPO法人等への、特定非営利活動に関する寄付が対象とされています。認定の有効期間内の寄付に限られます。
その年に支払った認定NPO法人等への寄付の合計額から2,000円を引き、40%をかけた額です(100円未満は切り捨て)。寄付の合計額は総所得金額等の40%、控除額は所得税額の25%が上限です。
公益社団法人等への寄付
国税庁のタックスアンサー1266では、公益社団法人・公益財団法人、学校法人、社会福祉法人、更生保護法人などのうち、運営や事業活動が適正で市民から支援を受けていることなど一定の要件を満たす法人が対象とされています。
国立大学法人などは、学生の修学支援や研究者への助成などの事業に充てられる寄付に限って対象です。計算の考え方と上限は、認定NPO法人等の場合と同じ形で、控除額は所得税額の25%が限度です。
『寄付先が対象かどうか、どう見分けるの?』と思いますよね。国税庁は、公益法人は「公益法人information」、認定NPO法人は内閣府NPOホームページで確かめられると案内しています。いちばん早いのは、寄付先に「税額控除を選べる法人ですか」と聞くことです。
税額控除を選ぶ時に届いているか確かめたい書類
税額控除は、所得控除より添付する書類が少し多くなります。国税庁の記載では、次のような書類が必要です。
- 寄付の額・受領した旨・受領年月日・法人の名前が書かれ、寄付者の住所と氏名も入った受領の書類
- 認定NPO法人等なら「認定NPO法人等寄附金特別控除額の計算明細書」
- 公益社団法人等なら、所轄庁等が証する書類の写し(寄付の日以前5年以内に発行されたもの)と計算明細書
計算明細書は、確定申告書等作成コーナーで入力すれば自動で作られます。寄付先から届く書類は、受領証と一緒にまとめて保管しておきましょう。
どちらが得?考え方と確かめ方
『結局、どっちを選べば節税になるの?』というのがいちばん知りたいところですよね。
結論から言うと、どちらが有利かは、その人の所得や税率で変わります。国税庁も「いずれか有利な方を選択」と書いていて、一律の答えは示していません。
仕組みから言えるのは次のような点です。
- 所得控除は、所得を減らした分に自分の税率をかけた額だけ税金が軽くなる
- 税額控除は、計算した額がそのまま税金から引かれる(所得税額の25%まで)
- 所得税の税率が高い人ほど、所得控除で軽くなる額も大きくなる
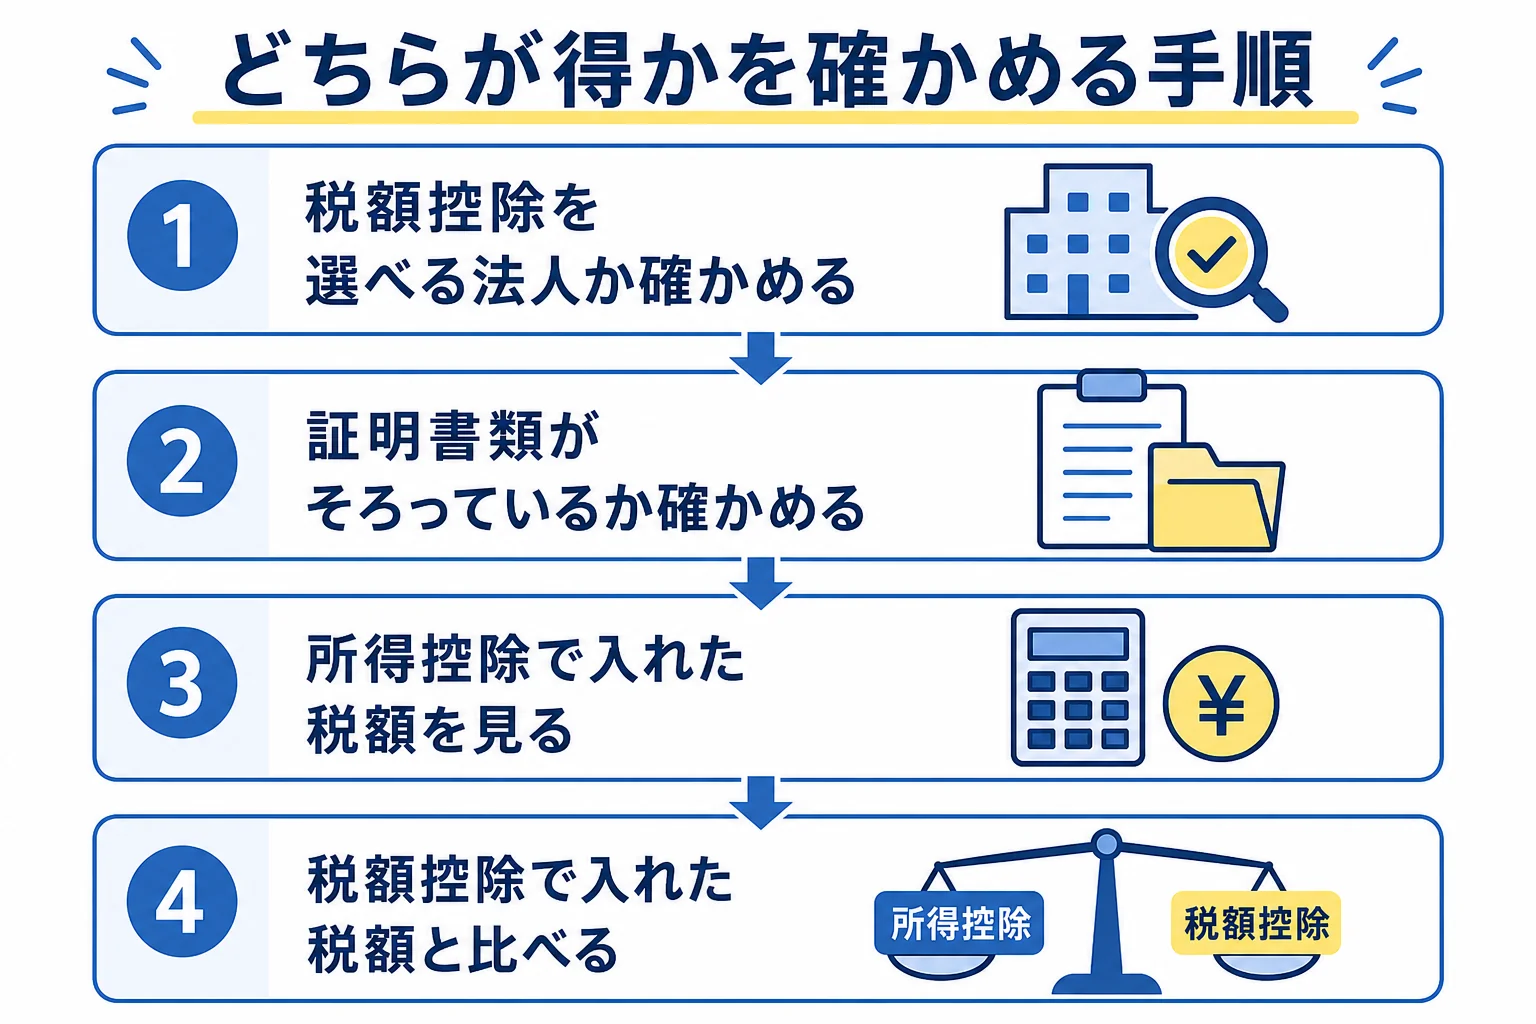
この記事では、税率をあてはめた試算はしません。代わりに、自分で確かめる方法をおすすめします。
- 寄付先が税額控除を選べる法人かを確かめる
- 受領証と、税額控除用の証明書類がそろっているか確かめる
- 国税庁の確定申告書等作成コーナーで、所得控除で入れた場合の税額を見る
- 同じく税額控除で入れた場合の税額を見て比べる
- 迷う時は税務署や税理士に相談する
申告の具体的な手順は寄付金控除の確定申告のやり方|必要書類とe-Taxで出す流れでまとめています。
寄付先が混ざっている年は
1年の間に、自治体への寄付と認定NPO法人への寄付のように、所得控除の寄付と税額控除の寄付が混ざることもありますよね。
国税庁のタックスアンサー1263では、この場合、寄付の額の上限(総所得金額等の40%)や2,000円の差し引きは、両方を合わせて考えると書かれています。組み合わせの計算は複雑なので、作成コーナーに任せるのが安心です。
寄付は「節税のため」だけで考えない
寄付の税制優遇は、寄付した額より税金が多く戻る仕組みではありません。どちらを選んでも、手元から出るお金のほうが大きくなります。
税金のことは「寄付を続けやすくする支え」くらいに考えておくのがちょうどいいんです。自分の生活を優先して、余裕のある範囲で考えてみてください。
住民税にも寄付金税額控除がある
所得税とは別に、個人住民税にも寄付金税額控除があります。住民税の通知に書かれている「寄付金税額控除額」は、こちらのことが多いですよ。
総務省の「ふるさと納税以外の寄附金税制」では、都道府県・市区町村への寄付(ふるさと納税)、住所地の共同募金会・日本赤十字社支部への寄付、条例で指定された寄付金が対象とされています。
寄付金から2,000円を引いた額に10%をかけた額です(寄付金は総所得金額等の30%が限度)。条例で指定する寄付金は、都道府県の指定が4%、市区町村の指定が6%、両方の指定で10%です。指定都市に住む方は、都道府県の指定が2%、市区町村の指定が8%です。
内閣府NPOホームページでも、条例で指定された認定NPO法人等への寄付は、個人住民税の寄付金税額控除の対象になると案内されています。どの団体が指定されているかは、お住まいの自治体のホームページで確かめてみてください。
総務省によると、所得税の確定申告をする方は住民税の申告は不要です。確定申告書の住民税に関する欄に記入して、まとめて手続きできます。
寄付先を探す具体例として、遺贈寄付ガイド(gooddo)の場合
税額控除まで考えると、寄付先の法人の種類はしっかり見ておきたいですよね。その探し方の具体例として、遺贈寄付ガイドを紹介します。
遺贈寄付ガイドは、gooddo(運営: gooddo株式会社)が運営する遺贈寄付の情報サイトです。掲載団体は2026年10月時点で142件で、活動テーマや寄付したい財産の種類、寄付金控除への対応などから探せます。
団体ページには、公益財団法人や認定NPO法人といった法人格も載っています。遺贈寄付の専門家と協力した無料相談会も案内されているので、税金のことも含めて気になる時は相談してみるのも一つの方法です。
遺贈寄付ガイド
遺贈寄付ガイドで、想いを託せる寄付先を探してみる
gooddoが運営する遺贈寄付ガイドでは、子ども・教育や医療、動物保護、災害救援など活動テーマや、現預金・不動産・有価証券といった寄付したい財産の種類、寄付金控除や紺綬褒章の推薦への対応などの条件から寄付先を探せます。専門家と協力した無料相談会も案内されています。
相談無料遺贈寄付ガイドで寄付先を探す(gooddoが運営する遺贈寄付ガイドの公式サイトに移動します)
よくある質問
寄付金税額控除額とは何ですか?
寄付をもとに、所得税や住民税の税額そのものから差し引かれる額です。所得税では認定NPO法人等・公益社団法人等への一定の寄付、住民税ではふるさと納税や条例指定の寄付金などが対象です。
税額控除と所得控除は両方受けられますか?
同じ寄付について両方を重ねて受けることはできず、国税庁は「いずれか有利な方を選択」としています。寄付先が複数ある場合の組み合わせ方は、作成コーナーや税務署で確かめてみてください。
寄付の節税効果はどのくらいですか?
所得や税率で変わるため、一律には言えません。確定申告書等作成コーナーで所得控除と税額控除の両方を入れて比べるのが分かりやすい確かめ方です。迷う時は税務署や税理士に相談しましょう。
まとめ
- 寄付金税額控除額は、寄付をもとに税額そのものから差し引かれる額
- 所得税の税額控除は、認定NPO法人等・公益社団法人等への一定の寄付で選べる
- 計算は寄付の合計から2,000円を引いて40%。控除額は所得税額の25%が上限
- どちらが得かは所得や税率で変わる。作成コーナーで両方を比べて確かめる
- 住民税にもふるさと納税や条例指定の寄付金の税額控除がある
税制は改正されることがあるので、最新の情報は国税庁・総務省・お住まいの自治体のページで確認してみてください。個別の判断は、税理士・弁護士・司法書士・税務署・公証役場で確認するのが安心です。
出典として、国税庁 タックスアンサー1263 認定NPO法人に寄附をしたとき、国税庁 タックスアンサー1266 公益社団法人等に寄附をしたとき、内閣府NPOホームページ 個人が認定・特例認定NPO法人に寄附した場合、総務省 ふるさと納税以外の寄附金税制を参考にしています。
コメント