当サイトはgooddo(gooddo株式会社)・遺贈寄付ガイドの公式サイトの公開情報と、国税庁・法務省・裁判所・内閣府など公的機関の情報をもとに編集部が独自に執筆しています。制度や掲載内容は変わることがあるため、最新の情報は各公式サイトで確認してください。税金や遺言の個別の判断は、税理士・弁護士・司法書士・税務署・公証役場などにご相談ください。記事内には広告を含みます。
寄付をした後に「寄付金控除」という言葉を見かけて、『自分の寄付も税金が戻るのかな』と気になった方も多いはずです。
結論から言うと、寄付金控除は国や自治体、特定の法人などへの寄付を、所得税の計算で差し引ける仕組みです。ただ、どこへの寄付でも対象になるわけではなく、確定申告も欠かせません。
この記事では、対象になる寄付と控除額の考え方を、国税庁の記載(2026年10月時点)をもとに見ていきます。
寄付金控除とは?まずは仕組みをざっくり
寄付金控除は、所得税の「所得控除」の一つです。国税庁の案内では、国や地方公共団体、特定公益増進法人などに「特定寄附金」を支出した場合に受けられる控除とされています。
法令や国税庁の書類では「寄附」と書かれていますが、意味は「寄付」と同じです。この記事では読みやすさを優先して「寄付」と書きますね。
寄付金控除は、対象になる寄付をした年の所得から一定額を差し引く仕組みです。受けるには、寄付先からもらう受領証(領収書)を使って確定申告をします。
『寄付した分がそのまま戻ってくるの?』と思われがちですが、そうではありません。差し引かれるのは「所得」なので、戻ってくる税金は寄付した額よりずっと少なくなります。
寄付と税金控除の関係
寄付に関わる税金の控除は、大きく分けて次の2つです。
- 所得税の寄付金控除(所得控除)
- 一部の寄付先なら選べる、所得税の税額控除
さらに、お住まいの自治体が指定している寄付先なら、個人住民税の税額控除が受けられる場合もあります。税金の種類ごとに対象とルールが違うので、順番に見ていきましょう。
寄付金控除の対象になる寄付・ならない寄付
ここが一番大事なところです。寄付金控除の対象は「特定寄附金」に当たる寄付だけなんです。
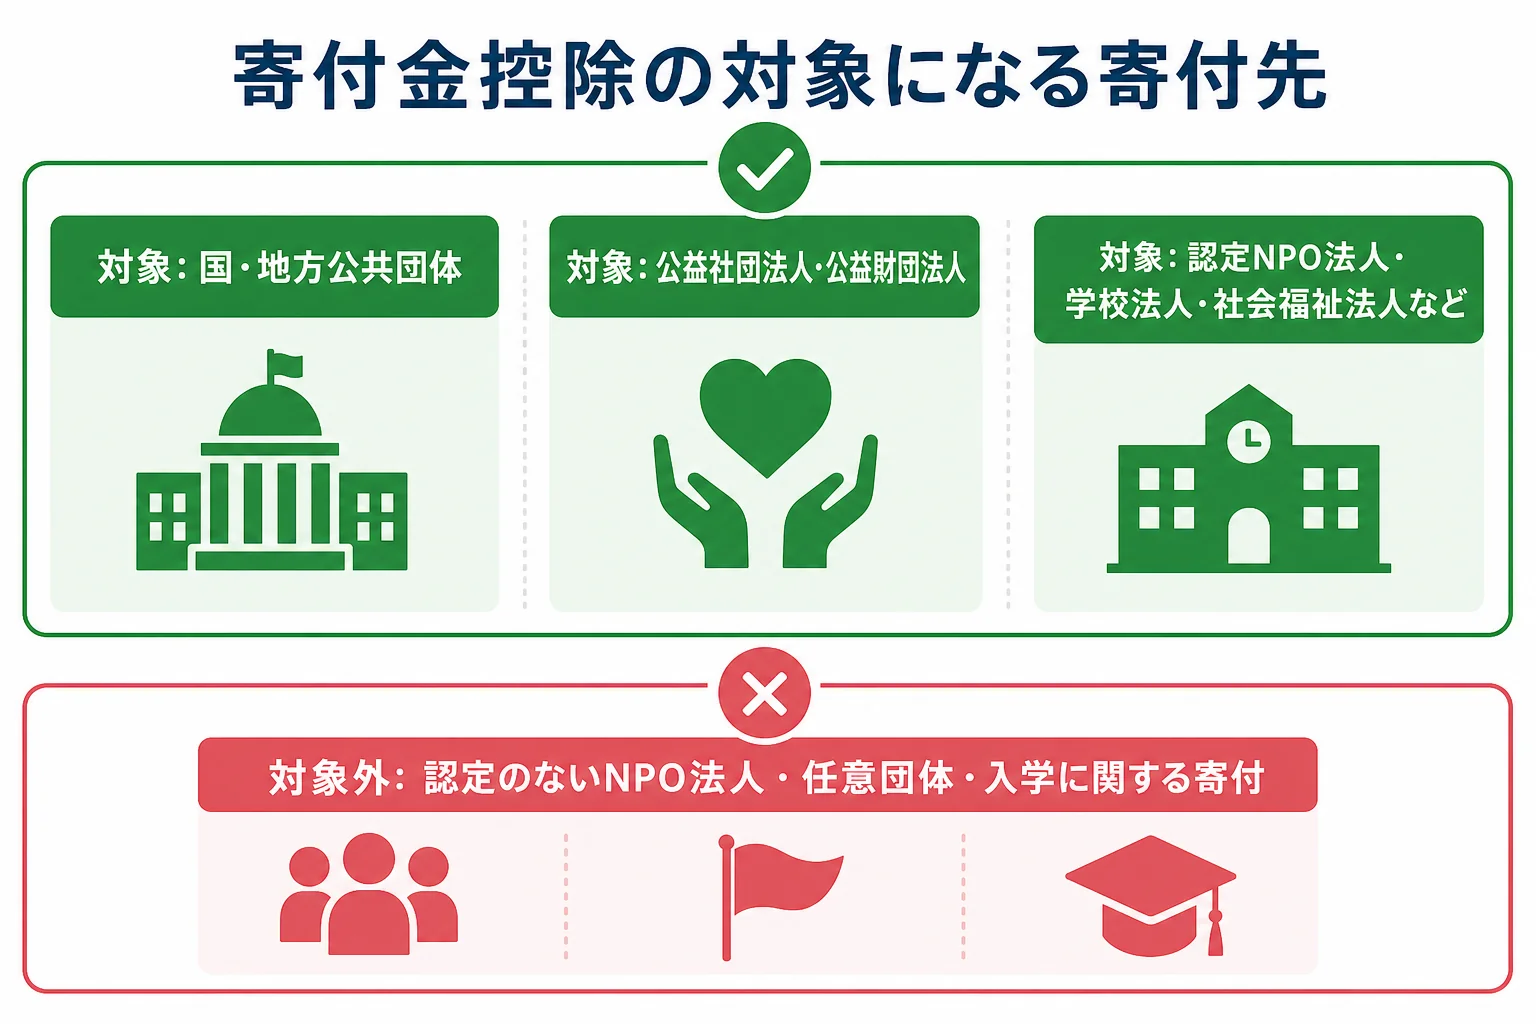
国税庁の記載では、特定寄附金に当たる主な寄付先は次のとおりです。
| 寄付先の種類 | 寄付金控除の扱い | 確かめ方 |
|---|---|---|
| 国・地方公共団体 | 対象(特別の利益が寄付者に及ぶものは除く) | 寄付先の自治体の案内 |
| 公益社団法人・公益財団法人 | 対象(法人の主な目的の業務に関連する寄付) | 公益法人information |
| 学校法人・社会福祉法人・更生保護法人 | 対象(一定の法人) | 所管官庁や法人の案内 |
| 独立行政法人など | 対象(一定の法人) | 法人の案内 |
| 認定NPO法人・特例認定NPO法人 | 対象(特定非営利活動に関する寄付) | 内閣府NPOホームページ |
| 財務大臣が指定した寄付金 | 対象 | 募集している団体の案内 |
表は国税庁のタックスアンサー1150の記載をもとにまとめたものです。細かな条件は国税庁のページで確認してみてください。
対象にならない寄付の例
国税庁は、次のような寄付は特定寄附金に当たらないとしています。
- 学校の入学に関してする寄付
- 寄付をした人に特別の利益が及ぶと認められる寄付
- 政治資金規正法に違反するものなど
また、認定を受けていない一般のNPO法人や任意団体への寄付は、表の種類に入っていません。『NPOなら全部対象だと思っていた』という方も多いので、ここは気をつけたいところです。
寄付先が対象かを確かめる方法
認定NPO法人の一覧は内閣府NPOホームページで、公益社団法人・公益財団法人は「公益法人information」で確認できると国税庁に書かれています。
いちばん早いのは、寄付先の団体に直接聞くことです。例えば次のような聞き方なら、迷わず答えてもらえますよ。
- 寄付金控除の対象になる寄付かどうか
- 法人の種類(認定NPO法人・公益財団法人など)
- 受領証(領収書)はいつ・どう届くか
- 税額控除を選べる団体かどうか
寄付先の選び方そのものは寄付先の選び方|信頼できる団体を見分ける5つのポイントでまとめています。
寄付金控除の計算の考え方と上限
『結局いくら控除されるの?』という点も気になりますよね。国税庁のタックスアンサー1150では、寄付金控除の額は次のように計算するとされています。
次の(1)と(2)のうち低いほうの金額から2,000円を引いた額が寄付金控除額です。
(1)その年に支出した特定寄附金の合計額
(2)その年の総所得金額等の40%相当額
つまり、控除できる寄付の額には「総所得金額等の40%」という上限があります。これが、よく言われる寄付の控除の上限なんです。
寄付の控除はいくらから?
計算式のとおり、年間の対象の寄付の合計から2,000円が引かれます。そのため、1年間の合計が2,000円以下なら控除額は出ません。
1回ごとではなく「1年間の合計」で考えるところがポイントです。少額の寄付をいくつかしている方は、まとめて数えてみてください。
寄付先がいくつもある年は合計で考える
1年の間に、自治体・公益財団法人・認定NPO法人など、いくつもの寄付先に寄付することもありますよね。寄付金控除は、対象になる寄付を1年分合計して計算します。
国税庁のタックスアンサー1263では、所得控除と税額控除を組み合わせる場合も、寄付の額の上限(総所得金額等の40%)や2,000円の差し引きは全体で考えると書かれています。寄付先ごとに2,000円ずつ引かれるわけではないんです。
所得控除の額と、戻る税金は別物
寄付金控除で差し引かれるのは所得です。実際に軽くなる所得税は、差し引かれた所得にその人の税率をかけた分になります。
例えば同じ額を寄付しても、所得の多い人と少ない人では、軽くなる税金の額が変わることもあるんです。
税率は人によって違うので、戻る金額も人によって変わります。この記事では金額の試算はしません。くわしく知りたい時は、国税庁の確定申告書等作成コーナーに入力するか、税務署に聞いてみてください。
認定NPO法人などは「税額控除」も選べる
寄付先によっては、所得控除の代わりに「税額控除」を選べます。国税庁のタックスアンサー1263・1266 では、認定NPO法人等や公益社団法人等への一定の寄付は、いずれか有利なほうを選べると書かれています。
| 項目 | 寄付金控除(所得控除) | 税額控除 |
|---|---|---|
| 対象 | 特定寄附金全般 | 認定NPO法人等・公益社団法人等への一定の寄付 |
| 差し引くもの | 所得 | 所得税額そのもの |
| 計算 | 寄付の合計(上限あり)から2,000円を引く | 寄付の合計から2,000円を引き、40%をかける |
| 主な上限 | 総所得金額等の40% | 寄付の額は総所得金額等の40%、控除額は所得税額の25% |
税額控除は税金そのものから引くので、所得控除より効果が大きくなる場合がある、と考えられています。ただし、どちらが得かは所得や税率で変わります。
くわしい比べ方は寄付金税額控除額とは?所得控除との違いとどちらが得かの考え方で紹介しています。
住民税も控除されることがある
所得税とは別に、個人住民税にも寄付の税額控除があります。総務省の「ふるさと納税以外の寄附金税制」では、次の寄付が対象とされています。
- 都道府県・市区町村への寄付(ふるさと納税)
- 住所地の都道府県共同募金会・日本赤十字社支部への寄付
- 都道府県・市区町村が条例で指定する寄付金
基本控除額は、寄付金から2,000円を引いた額の10%です(寄付金は総所得金額等の30%が限度)。条例で指定する寄付金の場合は、都道府県の指定が4%、市区町村の指定が6%、両方の指定なら10%で計算すると書かれています。
実は、どの団体が条例で指定されているかは自治体ごとに違うんです。例えば東京都は、所得税の控除対象の寄付金のうち、都内に主な事務所がある公益財団法人・公益社団法人・社会福祉法人・学校法人・認定NPO法人等を指定していると案内しています。
東京都主税局の案内では、住民税の寄付金税額控除を受けるには、所得税の確定申告書の第二表「住民税・事業税に関する事項」欄に記入し、受領証などを添付して申告するとされています。お住まいの都道府県や市区町村のホームページで確かめてみてください。
総務省の案内では、所得税の確定申告をする方は住民税の申告は不要とされています。所得税の確定申告をしない方は、住所地の市区町村に住民税の申告をします。
寄付金控除を受けるには確定申告が必要
寄付金控除は、自動的には反映されません。国税庁のタックスアンサー1150では、確定申告書に寄付先から受けた受領証(領収書)を添付するか、提出の時に提示する必要があるとされています。
『会社員だから年末調整で済むのでは』と思う方もいますよね。ただ、寄付金控除は会社の年末調整では扱われないので、会社員の方も確定申告で手続きします。
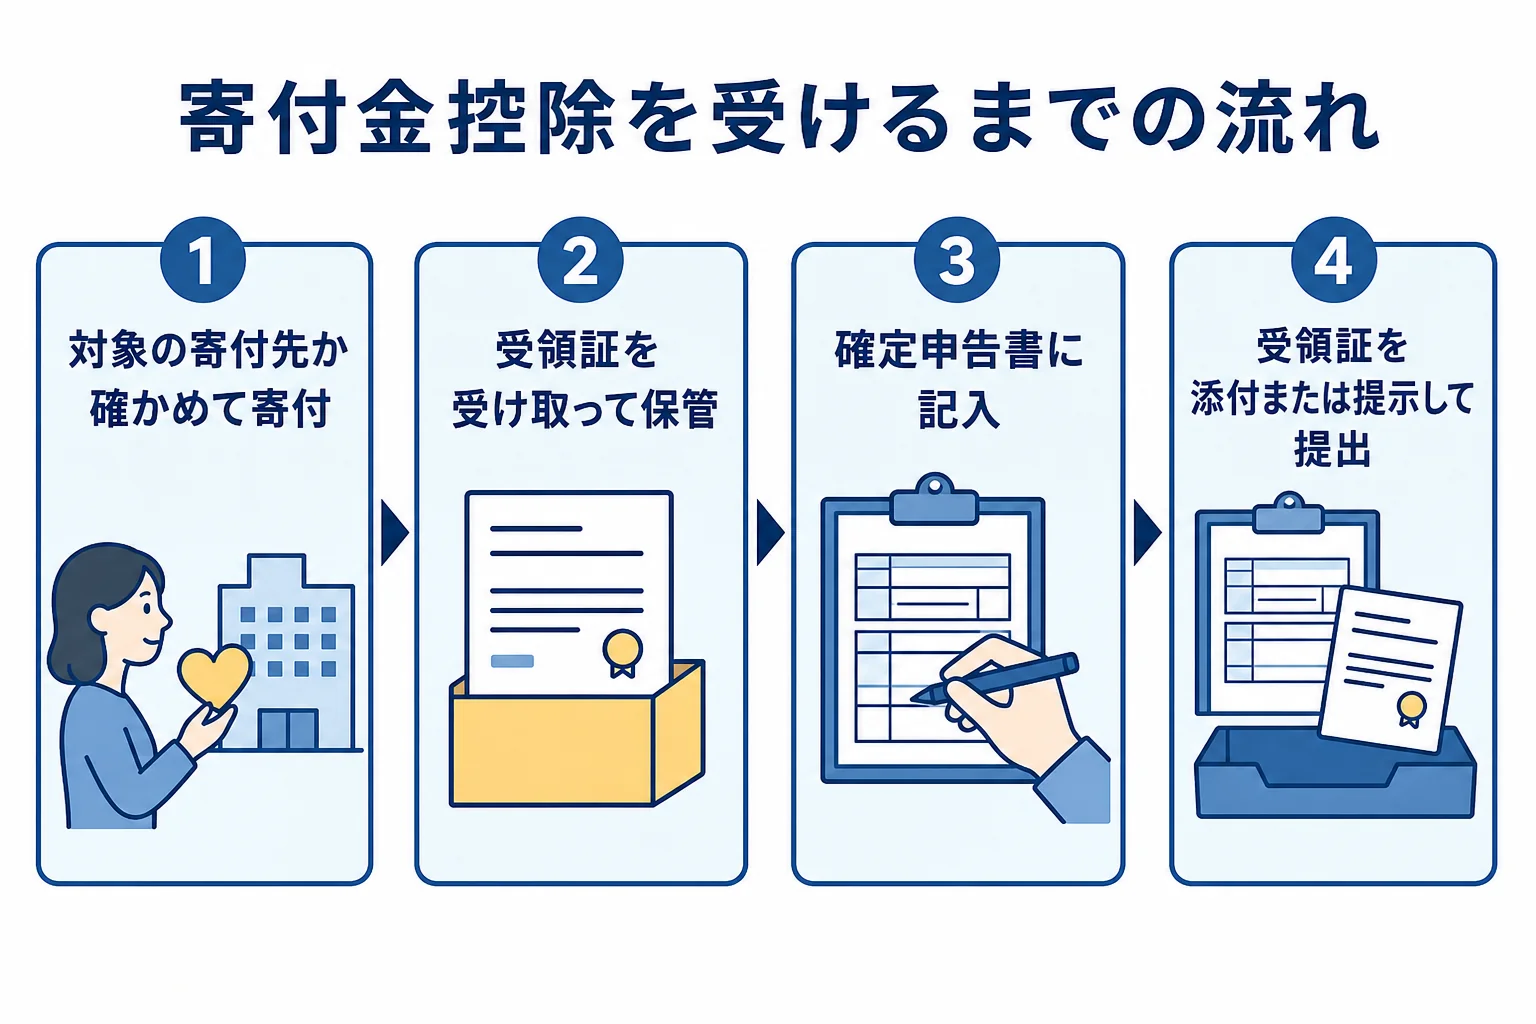
- 対象になる寄付先かを確かめてから寄付する
- 寄付先から受領証(領収書)を受け取って保管する
- 翌年に確定申告書を作り、寄付金控除の欄に記入する
- 受領証を添付するか、提出の時に提示する
- 所轄の税務署に提出する(e-Taxも使える)
国税庁によると、学校法人や一部の地方独立行政法人への寄付では、受領証に加えて「特定公益増進法人である旨の証明書の写し」も必要です。寄付先から一緒に届くことが多いので、届いた書類はまとめて取っておきましょう。
申告の前にそろえておきたいもの
確定申告の画面を開いてから書類を探すと、意外と時間がかかります。先に手元にそろえておくと、入力がぐっと楽になりますよ。
- 寄付先から届いた受領証(領収書)を1年分
- 必要な寄付先なら、証明書の写しなどの添付書類
- 税額控除を選ぶなら、国税庁の計算明細書(作成コーナーなら入力で作れる)
- 給与や年金の源泉徴収票など、その年の所得が分かる書類
国税庁の確定申告書等作成コーナーでは、画面の案内に沿って金額を入れると、必要な付表や明細書も作られると案内されています。手書きの計算に自信がない方は、こちらを使うのが近道です。
申告の具体的な手順は寄付金控除の確定申告のやり方|必要書類とe-Taxの流れ、受領証の扱いは寄付の領収書・受領証明書とは?届かない時と保管のポイントで紹介しています。
申告の時期と、さかのぼって申告できる期間
国税庁のタックスアンサー2020によると、所得税の確定申告の期間は原則として翌年2月16日から3月15日までです。
一方、払いすぎた税金を返してもらうための「還付申告」は、翌年1月1日から5年間出せると国税庁のタックスアンサー2030に書かれています。『去年の寄付の申告を忘れていた』という方も、受領証が手元にあれば間に合う場合がありますよ。
場面別に見る「この寄付は控除の対象?」
制度の説明だけだと、自分の寄付に当てはまるのか分かりにくいですよね。よくある寄付の場面ごとに、考え方を並べてみます。
| 寄付の場面 | 寄付金控除の考え方 | 確かめたいこと |
|---|---|---|
| ふるさと納税 | 自治体への寄付なので対象 | 受領証、または指定の事業者が出す「寄附金控除に関する証明書」 |
| 日本赤十字社への寄付 | 特定公益増進法人の一つとして対象 | 受領証が届くか |
| 認定NPO法人への毎月の寄付 | 特定非営利活動に関する寄付なら対象 | 1年分をまとめた受領証が届くか |
| 公益財団法人への寄付 | 法人の主な目的の業務に関連する寄付なら対象 | 税額控除も選べる法人か |
| 認定のないNPO法人・任意団体への寄付 | 特定寄附金に入っていない | 団体の法人の種類 |
| 街頭や店頭の募金箱 | 受領証が受け取れないことが多い | 申告に使える書類があるか |
ふるさと納税について国税庁のタックスアンサー1150は、令和3年分の確定申告から、受領証の代わりに国税庁長官が指定した特定事業者が出す「寄附金控除に関する証明書」を添付できると書いています。
毎月の寄付は、団体によって1回ずつ受領証を出す場合も、1年分をまとめて出す場合もあります。どちらの形かは、寄付を始める時に聞いておくと安心です。
物を寄付した時は?
土地や建物、株式などを法人に寄付した場合は、話が少し変わります。国税庁のタックスアンサー3108では、寄付の時の時価で売ったものとみなされ、値上がり分に所得税がかかることがある(みなし譲渡)とされています。
国や地方公共団体への寄付や、国税庁長官の承認を受けた公益法人等への寄付には、非課税の特例があります。物の寄付を考えている時は、寄付先と税理士・税務署に先に相談しておきましょう。
申告でつまずきやすいところ
寄付金控除まわりで迷いやすいのは、だいたい次のような点です。先に知っておくと、申告の時にあわてずに済みますよ。
- 寄付先が対象の法人かどうかを確かめずに寄付していた
- 受領証を捨ててしまった、どこにしまったか分からない
- 2,000円以下の寄付だけで、控除額が出なかった
- 年末調整で済むと思い、確定申告をしなかった
- 寄付した本人と、受領証の名義が違っていた
受領証の名義については、国税庁のQ&Aにも「妻名義で寄附した場合」という項目があります。家族の誰の名前で寄付するかは、寄付する前に決めておくと安心です。
寄付をすると贈与税がかかるのでは、と心配な方は寄付に贈与税はかかる?寄付する人と受け取る側の税金の関係も読んでみてください。
遺言で寄付する「遺贈寄付」や、相続した財産を寄付する場合は、所得税ではなく相続税の話が中心になります。こちらは相続財産を寄付するには?相続税がかからない条件と手続きを参考にしてみてください。
寄付先を探す具体例として、遺贈寄付ガイド(gooddo)の場合
ここからは、税制の優遇を受けられる寄付先を探す具体例として、遺贈寄付ガイドを紹介します。遺贈寄付ガイドは、gooddo(運営: gooddo株式会社)が運営する遺贈寄付の情報サイトです。
掲載されている団体は、2026年10月時点で142件です。活動テーマや活動エリア、寄付したい財産の種類(現預金・不動産・有価証券など)から寄付先を探せます。
遺贈寄付ガイドでは「対応可能項目」として、寄付金控除や、相続財産からの寄付における相続税の控除に対応しているかでも絞り込めます。団体ページには法人格も載っています。
遺贈寄付の専門家と協力した無料相談会も案内されています。公式FAQでは、団体に相談したからといって寄付しなければならないわけではなく、決めるのは相談者自身だと書かれています。
寄付はあくまで、自分の生活を優先し、余裕のある範囲で考えるものです。気になる団体があれば、まず情報を見比べるところから始めてみてください。
遺贈寄付ガイド
遺贈寄付ガイドで、想いを託せる寄付先を探してみる
gooddoが運営する遺贈寄付ガイドでは、子ども・教育や医療、動物保護、災害救援など活動テーマや、現預金・不動産・有価証券といった寄付したい財産の種類、寄付金控除や紺綬褒章の推薦への対応などの条件から寄付先を探せます。専門家と協力した無料相談会も案内されています。
相談無料遺贈寄付ガイドで寄付先を探す(gooddoが運営する遺贈寄付ガイドの公式サイトに移動します)
よくある質問
寄付金控除はいくらから受けられますか?
国税庁の計算式では、1年間の対象の寄付の合計から2,000円を引いた額が控除額になります。そのため、合計が2,000円以下だと控除額は出ません。
寄付金控除の上限はありますか?
控除の計算に使える寄付の額は、その年の総所得金額等の40%が上限です(国税庁タックスアンサー1150)。税額控除を選ぶ場合は、控除額が所得税額の25%までという上限もあります。
NPO法人への寄付はすべて寄付金控除の対象ですか?
いいえ。対象になるのは、所轄庁の認定を受けた認定NPO法人・特例認定NPO法人への、特定非営利活動に関する寄付です。認定の有無は内閣府NPOホームページや団体に確認してみてください。
会社員でも寄付金控除は受けられますか?
受けられます。ただ、寄付金控除は会社の年末調整では扱われないので、確定申告で手続きをします。
寄付金控除で戻ってくるのは寄付した金額と同じですか?
同じではありません。寄付金控除は所得から差し引く仕組みなので、軽くなる税金は所得税率などによって決まり、寄付額より少なくなります。
まとめ
- 寄付金控除は、特定寄附金に当たる寄付をした時に所得から差し引ける所得控除
- 対象は国・自治体、公益法人、認定NPO法人など。一般のNPO法人や任意団体は対象外
- 控除額は「寄付の合計と総所得金額等の40%の低いほう」から2,000円を引いた額
- 認定NPO法人等・公益社団法人等への一定の寄付は、税額控除も選べる
- 条例指定の寄付先などは住民税の税額控除の対象になる場合がある
- 受けるには受領証を使った確定申告が必要。年末調整では扱われない
税制の内容は改正されることがあるので、最新の情報は国税庁や総務省、お住まいの自治体のページで確認してみてください。個別の判断は、税理士・弁護士・司法書士・税務署・公証役場で確認するのが安心です。
出典として、国税庁 タックスアンサー1150 一定の寄附金を支払ったとき(寄附金控除)、国税庁 タックスアンサー1263 認定NPO法人に寄附をしたとき、国税庁 タックスアンサー1266 公益社団法人等に寄附をしたとき、総務省 ふるさと納税以外の寄附金税制を参考にしています。
コメント